1/1 PAGES
コンテナ船のいち早い回復で前期の利益は6割増。川崎汽船は、営業利益の規模で商船三井を抜き、日本郵船に次ぐ2位の座を固めつつある。2019年の創立100周年も控える中、4月から経営の舵取りを担う村上英三社長に聞いた。

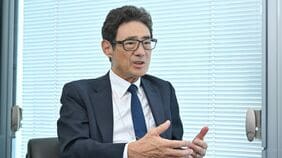
むらかみ・えいぞう●1975年川崎汽船入社。欧米勤務やコンテナ船事業グループ長などを経て2015年4月から現職。(撮影:尾形文繁)
──物流面から、足元の景気実態をどうとらえているか。
北米は相変わらず堅調で、アジア域内も底堅い。だが、ロシアや南米、中東など資源国は鈍く、中国が減速している。原油安は中国などが備蓄を進めたことで下げ止まったが、需要はそれほど伸びていない。需給が再び緩む懸念を抱えており、全般的に不透明感が強まっている。
──運賃指数であるバルチック海運指数が最安値を更新するなど、市況は停滞している。
リーマンショック後に、船舶価格が底値に達したと見た中国勢が造船能力を拡大させてしまった。金融緩和で投機資金も流入し、船舶の供給過剰感が続いている。今後の竣工と需要から予測すると、需給が改善するタイミングは、18~19年ごろになる。金融の正常化や環境規制による廃船が必要だ。
──市況がなかなか上向かない中、今後の経営戦略をどう描くか。
たとえばコンテナ船事業は、ターミナルの手配や内陸輸送などのインフラも、自前か第三者で用意する必要がある。事業を始めると、容易に撤退や縮小の決断はできない。
ただ、11年度に400億円を超す営業赤字に陥った当時は、これが続けば会社が危ういという危機感があった。以降、需要見通しを基に、北米、欧州、アジア域内航路を強化し、BRICs向けは縮小した。併せて大型化を進めつつ、船の数は営業力に見合う規模へ圧縮したことで、利益体質に変えている。仮に運賃が11年度と同水準まで下落しても、黒字を確保できる。
この記事は有料会員限定です
残り 605文字