1/2 PAGES
INDEX
構成銘柄の大規模入れ替えが発表されたTOPIX(東証株価指数)。流動性や時価総額が新たな選定基準に届かず、このほど683銘柄が除外予備軍(移行措置銘柄)に指定された。TOPIXへの組み入れ比率が徐々に引き下げられ、2028年7月をもって完全に除外される。
除外予備軍に対しては、来年10月に流動性と時価総額が再評価される。ここで基準を満たせば組み入れ比率の低減がストップし、28年10月の第2回入れ替えに望みをかけられるのだ。「敗者復活戦」での生き残りを視野に、早速布石を打つ動きも見られる。
命運を左右する「再評価」
除外予備軍の試練は早くも10月から始まる。TOPIXへの組み入れ比率が12.5%下がるのだ。その後も3カ月ごとに12.5ポイントずつ低下し、再評価で基準を満たさなければ28年7月末にゼロになる。TOPIXを参照するインデックスファンドも組み入れ比率に応じて株式を売却しながら保有割合を減らすため、株価への重しとなる。
ただし、救済策も用意されている。27年10月に行われる除外予備軍の再評価だ。今回のTOPIX入れ替えに用いられた基準を当てはめ、適合した銘柄は組み入れ比率が50%のまま下げ止まる。
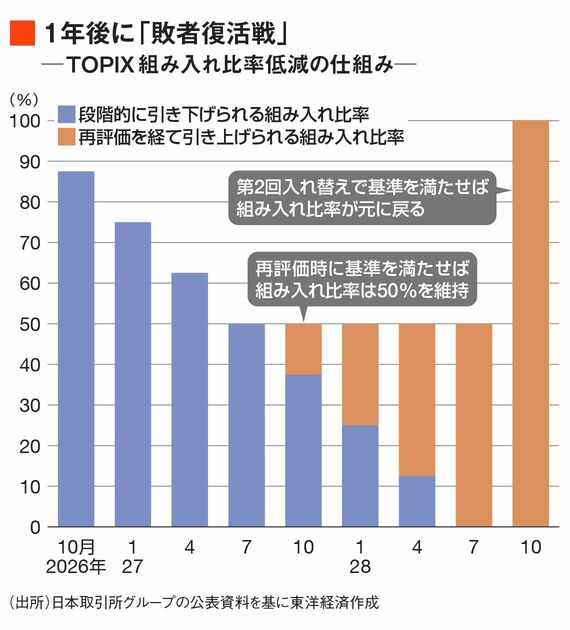
50%まで下がった状態とはいえ、再評価は大きな意味を持つ。一義的には、インデックスファンドの売りを止められる。株価への下押し圧力が抑制されれば、28年10月に控える第2回入れ替えの際に有利に働く。
一方で、再評価で基準を満たせなかった銘柄には、さらに厳しい試練が待ち受ける。記事の続きでは、再評価で不合格になるとTOPIX復帰が難しくなる理由や、除外を回避するために各社が相次いで打ち出した「株式売り出し」の実態、残留を左右する「思わぬ落とし穴」について詳しく見ていく。
この記事は有料会員限定です
残り 1819文字