
1/3 PAGES
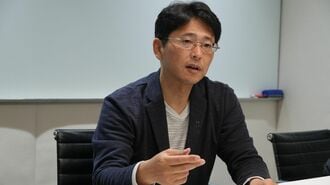
スタートアップでの不正事案が近年、大きな話題になった。既存の複数の大企業でも不正の発覚が相次ぐ中、監査や上場審査の現場ではどのような変化が生じているのか。IPO(新規株式公開)に向けた監査を通じてスタートアップ支援に携わるEY新日本有限責任監査法人の藤原選パートナーに、業界の変革の現状を聞いた。
――スタートアップでは近年、オルツの不正事案が大きな問題となりました。これを受けて業界で変わったことはありますか。
不正そのものは上場準備企業全体から見れば一部に過ぎないが、スタートアップ業界全体で、不正リスクへの感応度は確実に高まった。
調達環境の冷え込みで資金繰りが難航すると、企業は限られた手元資金を直接的な事業継続や営業活動へ優先配分せざるを得なくなり、経理や管理部門の人員補強、内部統制システムの導入が後回しになってしまう。監査意見の対象期に入っているにもかかわらず十分な管理体制が組めない場合、企業は無理に準備を続けず、IPOの準備を一旦取りやめるという現実的な判断を下すケースが増えている。
事業活動や取引実態の深い検証が重要に
――監査人の側にも変化が生まれているのでしょうか。
監査の現場でも「証憑(しょうひょう)の形式的確認の脱却」と「実態解明に向けた実証手続の深化」に向けた意識が改めて強まっている。重要な虚偽表示リスクを中心に、実際の事業活動や取引実態を、より深く検証する手続きが重視されるようになった。
――スタートアップも多いSaaS(ソフトウェア・アズ・ア・サービス:ソフトウェアの機能をインターネットで提供するサービス)ビジネスの分野は、製造業のように現物の在庫などを確認できず、監査証拠を集めづらいとも言われます。
この記事は有料会員限定です
残り 3091文字