


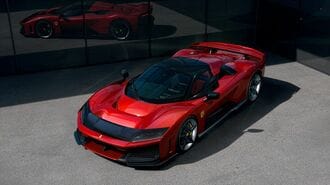

フェラーリの直近の通年決算(2025年度)を見ると、年間の世界出荷台数はわずか1万3640台にとどまる。だが、この台数の少なさこそが戦略の核心だ。
むやみな増産を避けてブランドの希少性を徹底して守り抜くことで、純売上高は前年比7%増の71億4600万ユーロ(約1兆3000億円)、営業利益(EBIT)は12%増の21億1000万ユーロ(約3800億円)、純利益は16億ユーロ(約2900億円)という驚異的な数値を叩き出したのである。
営業利益率は29.5%に達し、2026年には売上高75億ユーロ(約1兆3500億円)を見込んでいる。台数を追わずに価値を高めるビジネスモデルを成立させ、スーパーカー界の揺るぎない王者として君臨しているのが、現在のフェラーリの姿だ。
中東や中国の存在感が増す中で
マクラーレンがバーレーンの政府系ファンドの完全傘下に入り、アストンマーティンがサウジアラビアのパブリック・インベストメント・ファンド(PIF)から大きな出資を受けるなど、近年のスーパースポーツカーの世界では中東マネーの存在感が急速に増している。
だが、目を広く欧州自動車産業全体に向けてみれば、事態はさらに顕著だ。ドイツ自動車界の象徴とも言えるメルセデス・ベンツ・グループでさえ、筆頭株主の上位を中国の吉利汽車(Geely)やBAIC(北京汽車)といったアジア資本が占めているのが実情である。
今や中東マネーにとどまらず、非ヨーロッパからの巨額出資なくしては欧州の自動車産業そのものが成り立たないのが、冷酷な現実なのだ。莫大なコストを要する電動化対応や環境規制の波を乗り切るため、潤沢な外資を頼りにするのは、現代の自動車ビジネスにおいて半ば避けられない選択となっている。
しかし、モデナの地に根を張るフェラーリのスタンスは明確だ。非欧州資本どころか、中東のファンドであっても、主要株主として招き入れるような動きは見せていない。





※ログイン後、コメント入力が可能です。