
1/3 PAGES
※本記事は2026年9月20日6:00まで無料で全文をご覧いただけます。それ以降は有料会員限定となります。
INDEX
長期金利は9月に入って節目の3.0%台に乗ってきた。約30年ぶりの高水準である。簡単にここまでの債券市場の動きを振り返る。
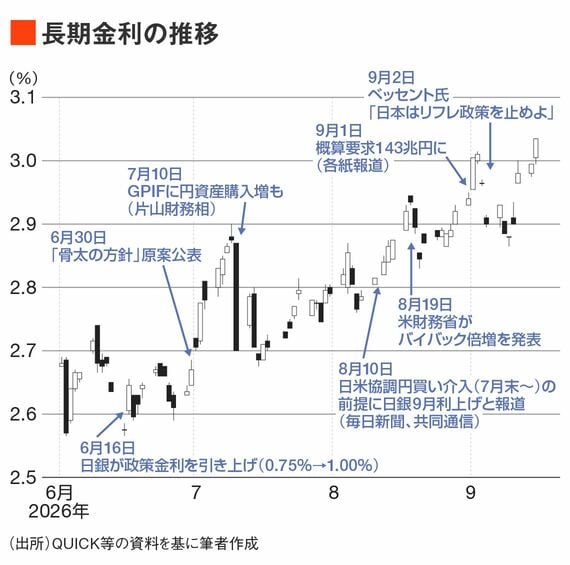
長期金利は「骨太ショック」で2.900%まで上昇した後(7月9日)、いったん低下に転じた。GPIF(年金積立金管理運用独立行政法人)を活用した金利上昇抑制策について、片山さつき財務相らが言及したことがきっかけだった。
ところが、長期金利は7月後半から再上昇。「7月末からの日米協調円買い介入の前提として日銀の9月利上げがあった」との報道(毎日新聞、共同通信)を受けて、日銀の利上げペースが加速するとの観測が強まると、8月中旬に2.900%を上抜けた。そして、2027年度予算の概算要求が143兆円規模になると報じられた9月1日、ついに3%に乗せたのだった。
このように値動きの節目節目をふり返ってみると、政府の財政運営への不安が金利上昇のドライバーになる場面が多かったことがわかる。
7月末時点のQUICK月次調査<債券>のアンケートも、それと矛盾しない結果になっている。「足元の金利上昇要因として注目しているものを2つまでお選びください」で、最多の回答は「財政拡大懸念」の67%だった。ちなみに2位以下は、「金融政策正常化の遅れ(ビハインド・ザ・カーブ懸念)」40%、「インフレへの警戒」33%、「米国金利の上昇」17%だった。
財政が改善しているのに金利が上昇する理由
こうしたなか、最近「財政状況が改善しているにもかかわらず、なぜ長期金利が上昇し続けるのか」という議論に触れることが多くなった印象である。以下では、この点についての拙見を述べたい。
たしかに、財政状況は改善している。
この記事は会員限定です
残り 2582文字