


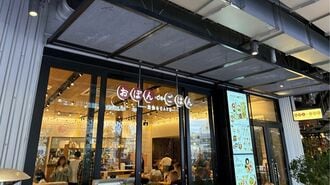
そんななかで、モスは以前から和食にも取り組んできた。1999年に和食レストラン「あえん」を開業し、今は「玄米食堂あえん」も展開している。
ところが前述の通り、26年9月末時点で「あえん」は4店舗、「玄米食堂あえん」も4店舗。27年かけて8店舗にとどまる。あえんなどを含むグロース事業(新規飲食事業・セグメント全体で23店舗)の売上高は、25年度で約20億円。連結売上の2%ほどで、赤字だ。社外取締役の小山薫堂氏(!)は統合報告書で、モスらしい次の挑戦がまだ十分に見えていないと書いている。
新規事業を生み出すことがいかに難しいかを感じさせる。さらに建築費が高騰しているとなれば、その難易度はさらに上がるはずだ。
ところで同じ2026年、よく似た買収がもう一つあった。すかいらーくホールディングスによる、炭火焼干物定食の「しんぱち食堂」運営会社の買収だ。買収金額は約110億円で、発表時の店舗数は計108店舗。すかいらーくはロードサイドの店が中心だが、しんぱちは都市型の小規模店舗を得意とする。
すかいらーくは、自社では出店しにくかった場所にも展開できるブランドを手に入れた。出店費用が上がっている今は、一から店を出すより、育った店を買ったほうが早いと考えた面もあるだろう。確かに、新たにテナントを出しても、業態にもよるが一般的に建築費だけで数千万円はかかると言われている。
店舗数で単純に割ると、しんぱちは1店舗あたり約1億円、BYOは約8400万円。高額に思える買収額だが、店舗に加えてブランドや人材も入っていると考えると、買収の意図が見えてくる。もともとキャッシュ創出力の高い会社ではあるので、利益率さえ改善できれば、BYOの買収は決して高値づかみではなかった……と言える日が来る可能性も十分にある。
モスでは出せない場所に出店へ
なお、中村社長は日経新聞のインタビューで、別業態への「くら替え」も示唆している。BYOには20弱のブランドがある。モスバーガーとしては使いにくい物件でも、立地に合った別の業態を選べる。モスだけでは難しかった場所にも、出店の選択肢が広がった。
一方、加盟店で広げるのはこれからだ。BYOはほとんどが直営店で、どのブランドをFC展開できるかは今後見極めていく必要がある。地方のロードサイドでも同じように客を集められるかは、これから試すことになる。
もっとも、BYOの利益率はまだ低く、加盟店で出せるブランドもこれから見極める段階だ。すかいらーくは、しんぱちを2030年に300店以上にすると打ち出している。モスはBYOをどこまで増やすつもりなのか。次の決算説明で、その数字が出てくるか注目したい。



※ログイン後、コメント入力が可能です。