
INDEX
日本銀行が10月金融政策決定会合にて公表した「経済・物価情勢の展望(展望レポート)」では、BOX3「物価上昇のもとでの個人消費」における分析が注目される。
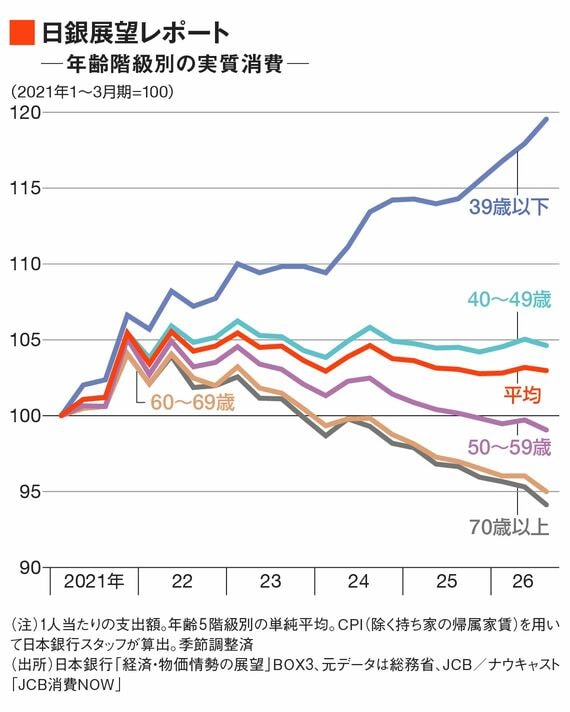
日銀は、年齢階層別の実質消費について、「所得のばらつきが消費額のばらつきにもつながっているように見受けられる。とりわけ、賃金カーブのフラット化から賃上げ率が低めとなっている50歳代や年金受給者が多い 60 歳以上の世代で、実質消費の落ち込みが目立っている」と分析した。
実際、日銀が示したデータでは、2021年を100として、39歳以下の実質消費が大幅に増加する一方、60歳以上では低下が続くなど、世代による消費動向の違いが鮮明である。
しかし、筆者が総務省「家計調査」の消費支出(2人以上の世帯)から同様の年齢階層別データを作成すると、日銀の図表ほど明瞭な世代間格差は確認できなかった。
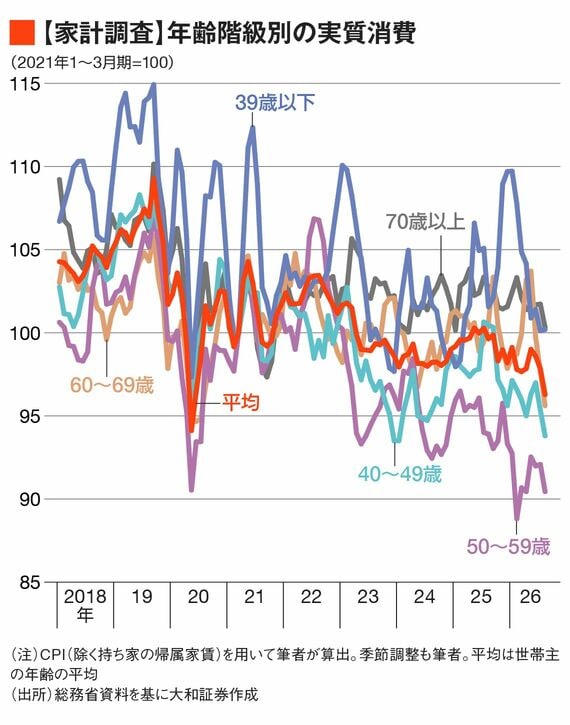
両者の違いを生んでいる可能性があるのが、日銀の分析に用いられているデータがクレジットカード取引を出発点としていることである。
背景にあるのは「賃上げ」よりキャッシュレス浸透度
本稿の結論を先取りすれば、年齢によってキャッシュレス化の進展度合いが異なるなか、クレジットカードの消費データから世代間の実質消費の強弱を判断することには難しさがある。さらに、カード消費の相対的な強さには円安との連動もみられる。円安の影響は実質賃金の目減り(労働者層の購買力悪化)と株高による資産効果(資産家層の購買力改善)というK字型消費を促す面がある。こういった変化が、クレジットカードの利用の変化につながっている可能性もある。
クレジットカードの消費データの変化はこれらの要因によってもたらされている面があり、世代間の違いが賃金上昇率の違いによってもたらされている、ひいては「賃金と物価の好循環」の証左とみなすことには慎重であるべきだろう。
もちろん、日銀の問題意識には経済学的な整合性がある。
この記事は会員限定です
残り 2675文字