



そして、この議論には新たに重要な論点も含まれることになったため、それも説明しておこう。次の図を見ながら、読み進めてほしい。
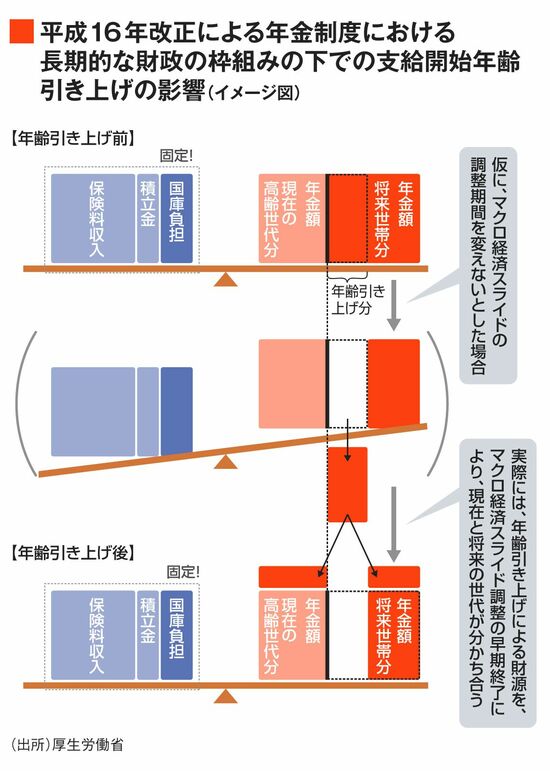
繰り返しになるが、04年の年金改革では、保険料が固定され、その保険料の範囲内で給付が行われるようになった(図上)。ここでもし、支給開始年齢引き上げにより将来世代の1人当たり生涯給付額が減額されたとすると、年金の収支バランスは崩れてしまう(図中)。その結果、将来世代の給付減額分を、現在の高齢者が給付として受け取ることにより、収支のバランスが取られることになる(図下)。
つまり、従来型の支給開始年齢の引き上げは、引き上げの対象となる将来世代の生涯給付を減らす一方で、支給開始年齢の引き上げとは無関係の現在の年金受給世代に給付増をもたらすことになるのだ。言い換えると、将来世代から現在の受給世代への逆流、政策意図とは逆方向の再分配が生じうる。これが、支給開始年齢引き上げは、避けたほうがよい愚策と言われるゆえんである(保険料率が固定されていないフランスをはじめとする国々とは、話がまったく違うのである)。
連合のOBたちで構成される日本退職者連合も、
こうした経緯をたどり、20年の年金改革では、65歳という支給開始年齢を維持したまま、22年から受給開始時期の選択肢を70歳から75歳まで拡大することが決められた。そして25年5月20日には、石破茂首相(当時)が衆議院本会議で、65歳の支給開始年齢を維持しても年金財政の長期的な均衡は図れることを明言するに至った。
それでも、理解の浸透は難しかった
しかし、04年改革以前に支給開始年齢の引き上げに尽力した人たちは、後輩にあたる現役官僚が支給開始年齢の引き上げを主張しなくなったのは、政治的に抑えられているからだと考えていた。そして、自分たちが代わりに、引き上げの必要性を訴え続けなければならないとも考えていたのであろう。現役官僚が制度そのものの変化をいくら説明しても、1980〜90年代の政策担当者たちには、理解してもらえなかったようである。





※ログイン後、コメント入力が可能です。