
のどから手が出るほどほしかった「適正意見」は、またも得られなかった。
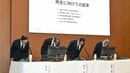
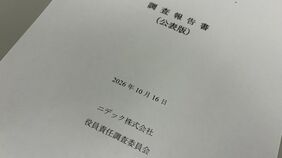
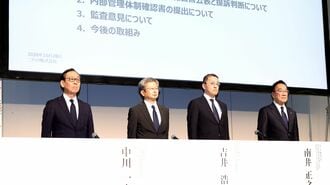
ニデックは10月28日、監査法人のPwCジャパンから各拠点の幹部の適格性確認などを追加で要求され、監査意見を得られないまま東京証券取引所に「内部管理体制確認書」を提出する方針を明らかにした。
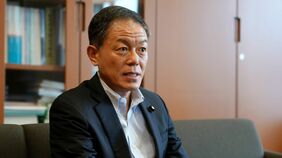
ニデックの戒田理夫社長は「追加手続きを11月中に完了させ、内部管理体制の実効性をより一層確保していく」と語った。
モーター大手・ニデックが東京証券取引所から「特別注意(特注)銘柄」の指定を受けて1年を迎えた。2025年3月期の有価証券報告書に対して監査法人のPwCジャパンが「意見不表明」としたことで、ニデックは同年10月から特注銘柄に指定された。
特注銘柄は、内部統制やガバナンスに重大な不備が生じ、改善が求められるときに指定される。例えば、有報への虚偽記載や監査報告書などでの監査法人の「不適正意見」「意見不表明」、適時開示規定への違反などが該当する。
特注銘柄に指定された企業には、1年経った後すぐに「内部管理体制確認書」を提出することが求められている。その後、東証の自主規制法人による審査(通常3カ月程度)を受ける。書類に書かれた内容の実効性の審査に加え、対象企業へのヒアリングや実地調査が行われる。場合によっては子会社のガバナンス体制も審査対象となる。
ニデックは今年10月中に同確認書の提出を目指していた。が、9月30日に提出した26年3月期の有報の監査意見も「意見不表明」だった。意見不表明のままでも審査は受けられる。とはいえ、さすがに格好がつかない。適正意見を得て、有報を訂正したうえで審査に臨む目論見だったが、結局は意見不表明のままで審査を受けることになる。
特注解除に当たって何が審査されるのか
審査では、不正の原因と改善措置、その進捗状況に加え、事業の状況、組織体制、監査体制など新規上場会社に準じたガバナンス体制について説明が求められる。さらに審査をする自主規制法人の事務局が実際に対象企業に出向いて、ガバナンス上の問題が生じていないかも確認する。
内部管理体制などが適切に整備され、運用されていると認める場合、晴れて「特注解除」となる。逆に、内部管理体制などが適切に整備されていると認められない場合、または適切に整備・運用される見込みがなくなったとされた場合は上場廃止となる。
一方、内部管理体制などが適切に整備されていると認められるものの、「適切に運用されているとは認められない」場合、指定継続となる。ニデックはどうなるのだろうか。
この記事は有料会員限定です
残り 1818文字