


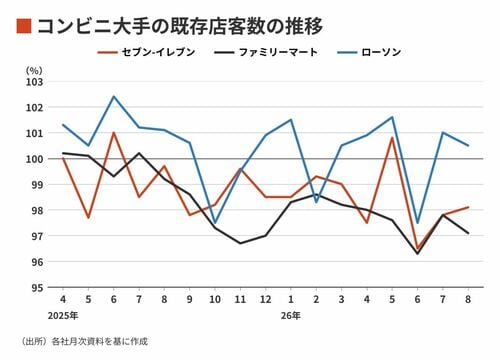
出店余地を失ったコンビニは、店舗あたりの売り上げを伸ばしていて、順調に進んでいるように見えるのだが、この何年かは物価高騰というインフレ環境への転換による上昇部分も大きく、必ずしも順風とはいいがたい。大手3社のこのところの既存店客数の推移をみると、「コンビニ離れ」ともいわれる客数伸び悩みや減少の傾向が現れており、各社とも懸念していることは間違いない。
これまでコンビニ市場が拡大を続けてこられたのは、店舗売上の拡大というよりも、店舗数を増やしてきたからなのである。あの小さなコンビニの店舗では、1998年から2022年までさまざまな商品、サービスの改善に努めてきたが、店舗あたり売り上げは約16%しか増えていなかった。市場拡大により大きく寄与したのは、約1.67倍に増えた店舗数なのだ。つまり、出店余地が乏しくなっているコンビニ業界が再成長するためには、新たな出店余地を開拓することが不可欠だ、ということを意味している。
スーパー市場(内食市場)が50年に一度の大転換期
こんなことを言うと、そんな市場がどこにある?と思われるかもしれないが、実はコンビニ業界にとって、最後の巨大なフロンティア(出店余地)が生まれつつある。コンビニの主戦場である中食市場に隣接する、スーパーの市場(内食市場)が50年に一度の大転換期を迎えており、食品流通市場で大再編が始まるため、シェアが大きく動くかもしれないからである。少し説明しよう。
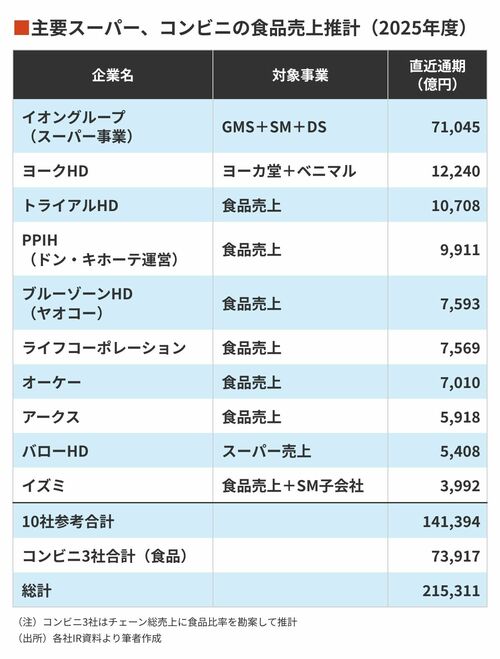
小売業界では上位企業による寡占化が意外と進んでいて、コンビニは上位3社でシェア9割以上、ドラッグストアは7社で約8割、ホームセンターでは8社で7割くらいという状況になっている。だが食品流通に関しては、トップのイオンのスーパー事業(GMS、SM、DSの3部門合計)以下、上位10グループを合計して約14.1兆円。これにコンビニ大手3社の食品売上推計約7.4兆円を足しても、約21.5兆円ということになる。
つまり、スーパー上位10社+コンビニ大手3社を合わせても、50兆円規模の食品市場に対する比率は、単純比較で43.1%ほどにしかならない。これがもし、他業態並みに7~8割まで寡占化が進むなら、単純計算では13.5~18.5兆円規模で再編淘汰が進行する計算になる。こんな大再編が今、現実になろうとしているのだ。
スーパー業界でこれまで寡占化が進まなかったハードルとは、生鮮や総菜のオペレーションにある。業界では、生鮮、総菜の小分け、パック詰め、製造などの工程を、店舗のバックヤードで行なうことで、消費者に商品の鮮度を訴求する、というオペレーションで、これが日本独特のスーパーのやり方として定着していた。




※ログイン後、コメント入力が可能です。