実は、今年に入ってINKAは資金繰りが大幅に悪化し、展示会への出展に回せるリソースすら足りないという状況になっていたのだ。
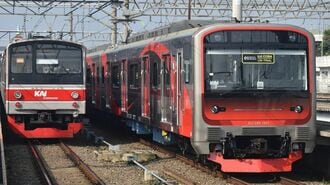
INKAは近年、ジャカルタ首都圏の鉄道「LRTジャボデベック」用電車186両、長距離用客車612両、そして、コミューターライン用通勤電車192両、加えて輸出向けの客車、貨車と、一見して国内外向けに順調な受注、そして生産を続けていた。
しかし、運転資金の枯渇から、国内向けの客車、通勤電車共に、ここ半年近く生産がストップしてしまっている。
爆発的な受注増に耐えられず
INKAの最新版(2025年度)の財務諸表を読み解いてみると、同社のおかれた状況の厳しさが明らかになる。2025年度の営業キャッシュフローは約1.87兆ルピア(約164億円)のマイナス、現金預金比率は前年の10.47%から1.92%まで一気に低下している。キャッシュフローの弱さは従前から指摘されており、自転車操業と揶揄されることはあったが、生産規模が小さいこともあり、売り上げも小さい一方で、損失も少なかった。銀行等からの借入金でなんとか回せてはいたと言える。
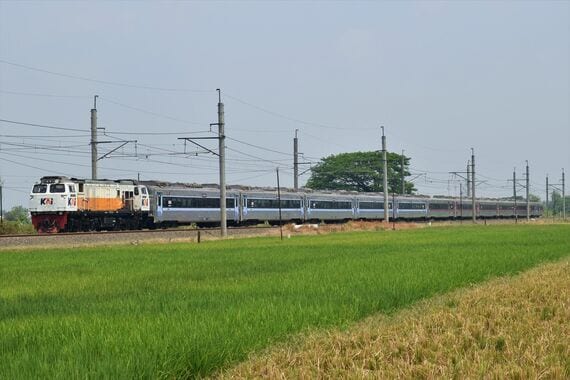
しかし、この数年来の爆発的な受注増に耐えうる体力を持っていなかった。しかも、生産のメインは、単純な造りの貨車や非冷房客車から、多くの部品を輸入製品に依存するエグゼクティブクラスの冷房客車や電車に移り変わった。ルピア安の流れもあり、原価率が大幅に上がった。
加えて、いずれの案件でも、初期トラブル等による手直しが複数発生しており、さらにコストアップした。2024年との比較で、売り上げは約2割伸びているが、粗利は3分の1以下まで減少している。2025年の最終損益は約0.8兆ルピア(約70億円)の赤字だ。
そして、最大の要因は、2024年に実施したバニュワンギ工場への生産設備の導入と推測できる。