
1/2 PAGES
日本の長期金利は、10月15日に節目の3%を割り込み、11月6日に一時2.610%と6月下旬以来、約4カ月半ぶりの低水準をつけた。
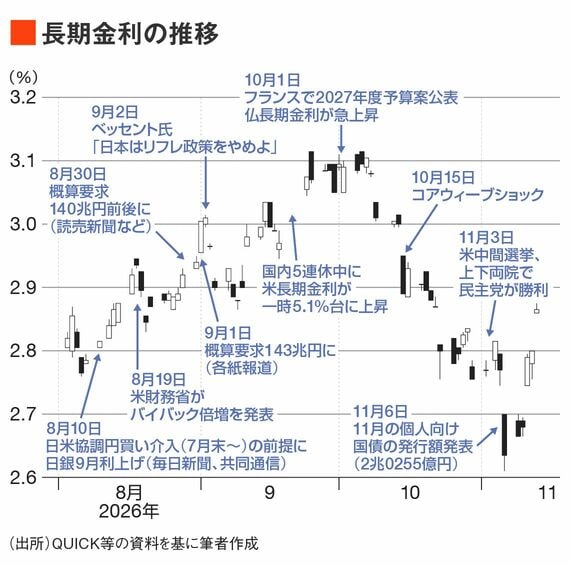
高市政権が10月以降、「日本はリフレ政策をとっていない」と主張し始めた。それにより、政権の財政運営に対する過度の懸念が後退し、日本国債は改めて「安全資産」としての投資対象になった。
「安全資産」への逃避をもたらしたのは、10月に生じたPHP問題(ウェブの脆弱性)やいわゆるコアウィーブ・ショックなどを契機にした、AIの収益性・安全性に対する懸念の強まりだった。また、アメリカの中間選挙での民主党勝利を受けた、AIデータセンター建設を巡る先行き不安の拡大も影響した。
そして、この金利低下に少なからず影響を与えた可能性のあるのが、個人投資家の動向だ。以下では、長期金利を見通すうえで無視できなくなってきている個人向け国債について論じたい。
プロの国債投資家たちも熱視線
日本国債市場は金融機関や運用機関など、プロの参加者が中心のマーケットだ。例えば、2026年度の国債発行計画では、国債発行総額183.8兆円のうち、「個人向け」で5.9兆円(3%)、国債入札などを通じた「市中発行」で177.9兆円(97%)を消化することになっている。
個人が市場金利に与える影響は小さく、プロの市場参加者にとって、個人向け国債は必ずしも関心の高い分野ではなかった。
ところが、このところプロたちの間でも個人向け国債が話題になることが増えている。特に11月以降はその傾向が強い。
この記事は会員限定です
残り 2109文字