「ここ数年、日本企業は自己株買いをはじめとする株主還元一色。中には借金までして株主還元を進めようとしている企業もある。まったく本末転倒だ」
ある経済産業省の幹部は、昨今の企業の動向を見ながらこう嘆く。
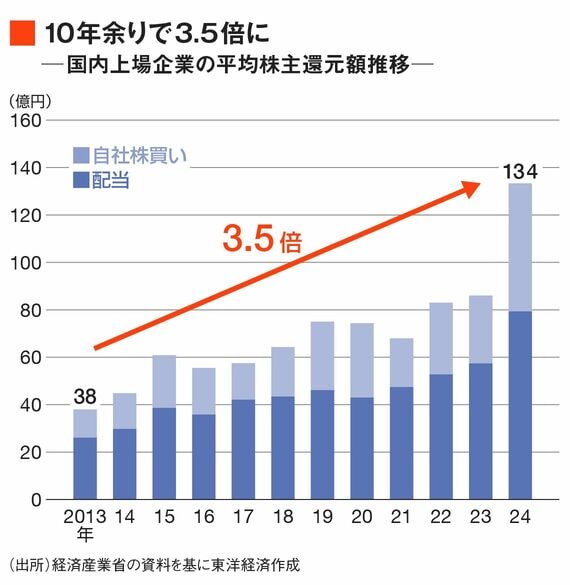
事実、配当と自己株買いを合わせた株主還元は、日米欧の中で日本が突出して伸びており、2013年度と24年度を比較すると実に3.5倍まで膨らんでいる。アメリカの1.1倍、ヨーロッパの1.5倍と比べると段違いだ。
その勢いは足元でも止まらない。26年1〜5月に設定された自己株取得枠は16.2兆円余りと、年間ベースで過去最高だった25年の17.7兆円を大幅に上回る勢いだ。
前出の経産省幹部は、「株主還元の視点から自己株買いがいけないとは言わないが」と前置きした後、次のように続ける。
「業績や株価の上昇で資本効率の改善や株主還元が進んでいるが、成長投資や賃金の上昇には結びついていない。株主還元もいいが、成長投資とのバランスをもっと考えるべきだ」
これこそが今の日本企業が直面している「新たなパラドックス」だと幹部は指摘する。
相次いで公表されたガバナンス重要文書
こうした問題意識を抱くのは、経産省だけではない。同省のほかにも、金融庁や東京証券取引所、そして自民党も相次いでコーポレートガバナンスに関する重要な文書を今年7月に公開している。
下図のとおり、7月21日に金融庁と東証が「コーポレートガバナンス・コード(CGコード)26年改訂版」を公表し、経産省も「成長投資ガイダンス」を発表した。29日には自民党の政務調査会、司法制度調査会に設置された成長志向型コーポレートガバナンスプロジェクトチーム(PT)が「企業価値を伸ばし続けるガバナンス改革への提言」を、そして30日には経産省が「企業買収における行動指針に関するポイント」と「Q&A」を公表。まさにコーポレートガバナンス改革が大きな節目を迎えていると言っても過言ではない。
この記事は有料会員限定です
残り 3337文字