


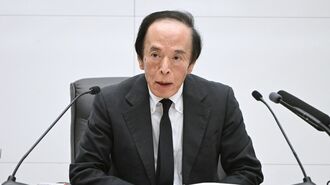

今回の記者会見も、いままでで見たことがないほど、活気のないものだった。
これは、前途多難だ。なぜなら、外部環境が悪すぎるからだ。
景気は強い。金利は既に高い。インフレは依然高い。それにもかかわらず、これまでは利下げを進めてきたが、インフレ再燃により、利下げを中断した。「いつ利下げ再開か、いやまさかの利上げに転じるのか?」と方向感が定まらないところへ、ウォーシュ議長の登場となり、利下げ再開が見込まれると期待が高まった。
そこへ、イラン戦争をトランプが起こし、原油だけでなく、景気面からもインフレ圧力は弱まらず、むしろ利上げが急に必要になってきた。客観的には利上げが必要だ、しかし、ウォーシュなら利下げしてくれるかも、と議論が真っ二つに分かれる中へ、ウォーシュは放り込まれたのだ。
これは、きつい。
周りの期待の、どれか、誰かの分は裏切らないといけない。しかも、利下げから利上げに転じ、またすぐに利下げというわけにはいかない。金融政策における最大の失敗は急激に方向転換することだ。しかも、利下げから利上げに転じてすぐに利下げというのは、その最悪の中でも最悪の失敗なのだ。一方、安易に利下げをして、インフレが加速すれば、これもまた中央銀行がいちばんしてはいけない失敗だ。
また、現在、景気は良い期間が予想を超えて続いており、ウクライナ戦争、イラン戦争と環境がものすごくインフレ寄りなところで、いつ景気が悪くなってもおかしくないときに、利上げをしないといけない。必ず景気は悪くなる。インフレも、その半分以上は供給側の要因で、金融政策では直接はコントロールできない。必然的にスタグフレーション(景気停滞下のインフレ)的になる。でも、利上げをしないといけない。必ず、「景気が悪くなったのはおまえのせいだ」と、その利上げが責められる。
中央銀行にとっては、もっとも難しい、しかし、いちばん頻出する難しい状況なのだ。このときに、ウォーシュ議長は、コミュニケーション改革、そのほかの政策スタイルの構造転換を目指す改革を開始した。
タイミングが悪すぎる。就任直後しか、改革を打ち出すタイミングはない。しかし、外部の経済環境は、それに適していない。ウォーシュ議長は、一生、改革はあきらめるべきだったかもしれない。



※ログイン後、コメント入力が可能です。