1/1 PAGES

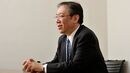
[今週の眼]早川英男 富士通総研エグゼクティブ・フェロー
はやかわ・ひでお●1954年生まれ、愛知県出身。東京大学経済学部卒。米プリンストン大学経済学大学院にて修士号取得。77年日本銀行に入行後、長年にわたって主に経済調査に携わる。調査統計局長、名古屋支店長、理事などを歴任し、2013年4月から現職。著書に『金融政策の「誤解」』。(撮影:梅谷秀司)
9月の金融政策決定会合で日本銀行は金融緩和の「総括的検証」を行い、政策の軸足を量から金利に戻すことを決めた。限界に近づいていた国債買い入れを弾力化し、マイナス金利や長期金利ターゲットで金融緩和を進めていく方針は極めて常識的な選択である。これで日銀は持久戦への備えを固めたことになる。
とはいえ、近い将来に2%の物価目標を達成できるかとなると、懐疑的な見方が多い。日銀の緩和姿勢後退ととがめる向きもあるが、それは酷というものだろう。日銀の方針転換は、アベノミクスの原点までさかのぼって評価する必要がある。
アベノミクスの「原点」は、言うまでもなく「3本の矢」である。毛利元就の教えは、「3本の矢が束になれば、簡単には折れない」ということだった。そして3本の矢は当初、第1の矢=金融政策、第2の矢=財政政策で時間を稼いでいる間に、第3の矢を発動して成長力を高めていくものと想定されていたはずだ。黒田緩和がスタートして3年半余り、金融政策は十二分に時間を稼いだと評価すべきではないか。
問題はこの間、首相の歯切れよい物言いに反して、成長戦略に見るべき成果がなかったことだ。確かに、力を注いだTPPの発効が米国側の政治的事情で見通しにくくなったのは不運といえよう。しかし、ローカルアベノミクスで地方経済が活性化した話はめったに聞かないし、一億総活躍に至っては、その前提となる配偶者控除見直しがたちまち腰砕けというありさまである。第2次安倍政権成立前後にまだ0.8%あった潜在成長率(内閣府の推計値)が、足元0.3%まで低下していることは、この失敗を雄弁に物語っている。
この記事は有料会員限定です
残り 808文字