


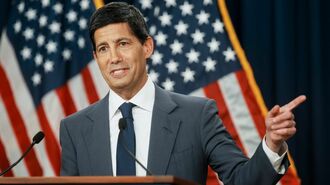

なぜ、今回利上げができなかったか。市場が、据え置きを92%織り込んでいたからだ。なぜ、年内に利上げをするのか、市場が8割以上織り込んだからだ。完全に市場のいいなり、受け身になってしまっているのだ。
ウォーシュ議長は「(11月3日に実施される)中間選挙の影響はゼロだ」、と言い放ったが、説得力はゼロだ。誰も信じない。いや、もはや、ウォーシュ議長が何を言おうが誰も信じないどころか、話を聞く気もしない。
記者たちも、メンバーの入れ替えが随時あるからかもしれないが、新しい記者たちに質問の機会が与えられる割合が増え(これ自体はいいことだ)、しかし、その質問の質は明らかに低下しており、ゴシップ的な質問が相次ぎ、その態度もかなり質の悪いもので、知性のぶつかり合いのかつてのFOMC記者会見はどこへ行ってしまったのだろう? あのすばらしい世界が懐かしすぎるが、それは、今年の春まであった、まだ半年しか経っていないと誰が信じられるだろうか?
もう私が、FOMCやFEDについて、このコラムを書くことはなくなってしまうのではないだろうか。
日本は最悪のリフレ方針を撤回したかのように見えるだけ、まだマシか
さて、わが日銀のほうは、市場の奴隷、メディアの奴隷になっているのは、ずっとそうなので、要は、FEDと状況は何も違わない。株価が乱高下している間は利上げできないし、円安が進めば、突然利上げするし、いかに植田和男総裁が、ウォーシュ議長と違って、誠実な人格者で、どんなときでも丁寧に真摯に答えることを続けていても、金融政策の結果、その市場への影響は変わらないかもしれない。
相変わらず、某経済新聞は、インサイダーのように情報を早々と開示し、利上げは見送りと報じたし、日銀の政策に関しても何も期待できない。
そして、なにより、相変わらず、政治の支配を受け続けており、態度がいくら良くても、感じがいくら良くても、結局、政治に支配されている分、FEDよりもさらに悪いと言わざるをえない。
唯一の望みは、政治の構造は最悪のママだが、その政治が、最悪のリフレ方針を撤回したかに見えることだ。構造が最悪でも、結果さえましになれば、まだそれでもいい、と考えるしかないか。それなら、今回利上げしてもよかった気がするのだが。
戦争、選挙(イスラエルもアメリカもそして日本も)、金融政策、すべて絶望的だが、すべてはAIバブルが崩壊した後か。そのときにこそ、真の社会の底力が試されるだろう(本編はここで終了です。この後は競馬好きの筆者が競馬論や週末のレースを予想するコーナーです。あらかじめご了承ください)。



※ログイン後、コメント入力が可能です。