



まずは、ドラッグストア大手とフード&ドラッグの2025年度での収益構造について見ていただきたい。図表はドラッグストア大手とフード&ドラッグの商品別の粗利率と販管費率の関係を示したもの。大手は利幅の大きい医薬品、化粧品の売上構成が高いため、全体として高い粗利率を実現している。ところがフード&ドラッグは食品の構成比が高く、利幅のある化粧品、医薬品の構成比は低い。特に集客の撒き餌である食品の利幅は販管費率と同水準でほとんど利益がないようにみえる。
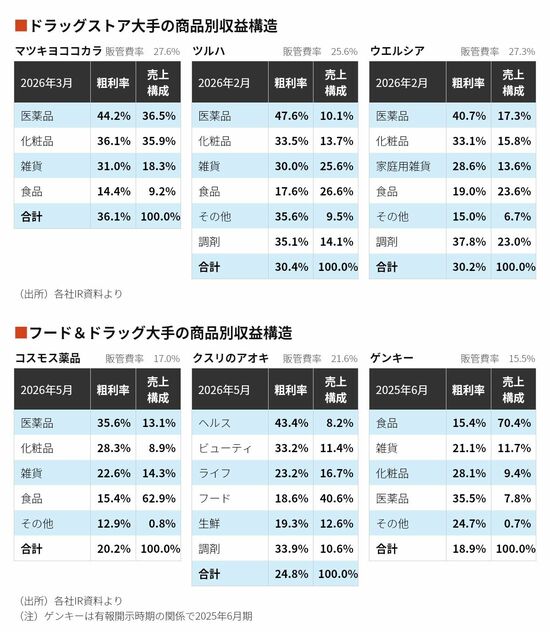
ただ、コストを抑えた運営で販管費率が低く、構成比の低い医薬品、化粧品で相応の利益が出る構造になっている。この違いは、大手の方が利益率は高くはなるが、フード&ドラッグの方が損益分岐点の低い店を作ることが出来る、という結果を生んでいる。前述の右肩下がりでも生き残れるのはどちらか、といえば、明らかにフード&ドラッグに軍配が上がるのである。
注目度が急上昇しているゲンキー
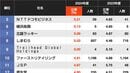
次のドラッグストア大手とフード&ドラッグの店舗あたり損益分岐点がどのようになっているかをざっくり計算してみたものだ。販管費を固定費とみなして算出してみると、ドラッグ大手とフード&ドラッグで大きな違いはなく、利益率の高いマツキヨが最も低いという結果となる。
ところが、利益の低い集客材、サービス品である食品を除いた非食品(ドラッグストア本来の商品群≒ドラッグ商材。ここでいう非食品の金額は、現在の売上構成が維持されると仮定した場合の、損益分岐点売上高のうち非食品部分である)だけでみると、大手は2〜3億円必要であるのに、フード&ドラッグは0.9〜1.9億円と、フード&ドラッグは損益分岐点に達するために必要な非食品売り上げが少ない。中でも最近注目度が急上昇しているのが、損益分岐点売上高の非食品部分が0.9億円と、比較各社の中で最も小さい成長企業、ゲンキーであろう。






※ログイン後、コメント入力が可能です。