
1/2 PAGES
1992年8月に金利減免で合意した日本住宅金融(日住金)の再建計画は、翌年2月には早くも破綻することが確実とみられていた。それはつまり、第1次再建策がその場しのぎのパッチワークにすぎなかったことを意味する。
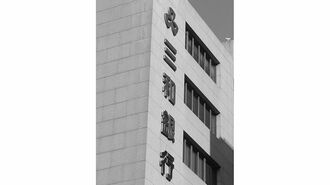
日住金のメインバンクである三和銀行(現三菱UFJ銀行)は大蔵省銀行局から再三の督促を受け、92年10月、新たな金利減免計画を策定した。
三和・さくら銀行 1.5%
その他金融機関 3.25%
農林系統金融機関 4.75%
過去の金融政策・経済政策の検証に取り組む筆者が、当時の政策決定プロセスや当局者たちの人間模様に迫る。【月曜日更新】
3.25%は当時の公定歩合、4.75%は短期プライムレートの水準である。第1次再建策に比べ、金利減免の幅や適用対象は広がっているが、銀行局はすぐその“欠陥”に気づいた。先にまとまった日本債券信用銀行の関連ノンバンクの金利減免策では母体行の金利はゼロだったのに対し、今回は1.5%。農林系統についても、日債銀では減免なしだったのが、今回は引き下げを求めている。明らかに三和銀など母体行側に有利なスキームとなっていた。
しかも、年間の金利減免額は698億円で、日住金の損益見通しのピーク赤字額959億円を下回り、6年目以降の再建の見通しも示されていない。
メインバンクの三和銀行 「うちは面倒みきれない」
この記事は有料会員限定です
残り 1918文字