1/1 PAGES
※本記事は「会社四季報オンライン」でも有料会員向けに配信しています
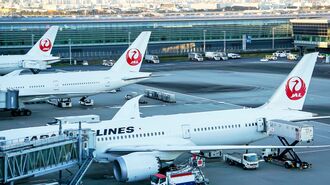
日本航空(JAL)が11月2日に発表した今2027年3月期第2四半期(4~9月)は、売上収益が前年同期比11.7%増の1兆0989億円と、再上場後の最高を更新した。
一方、EBIT(利払い・税引き前利益)は同36%減の701億円、純利益は同42.2%減の390億円にとどまった。中東情勢の緊迫化で燃油価格(シンガポールケロシン)は1バレル平均160ドルと、計画の90ドルを大きく上回った。燃油費は47.4%増の2856億円に膨らんだ。
未曽有の燃油費高でも、一定の利益は確保できた。燃油サーチャージの影響もあり国際旅客は単価が約20%上がり、収入は16.0%増。AI関連需要を取り込み半導体製造装置などの荷動きが活発で国際貨物収入は46.8%増となった。注力する非航空のマイル・金融・コマース事業もEBITが5.4%増の222億円と下支えした。
四季報は会社計画より慎重に予想
この記事は有料会員限定です
残り 1620文字