



1/5 PAGES
2/5 PAGES
こどもNISAは、子ども名義で非課税の資産形成ができる制度として、私も大いに期待しています。
ただ、気になることがあります。それは、子どもの将来のために投資を頑張るあまり、今の家計が苦しくなってしまう家庭が出てくるのではないか、ということ。
大人のNISAではすでに、将来の資産形成のために現在の生活費を極端に切り詰めてしまう、いわゆる「NISA貧乏」の人が増えているといわれています。こどもNISAでも、同じことが起きるのではないでしょうか。
「将来への投資」が「現在の窮屈」を生む皮肉
想定されている年間投資枠は60万円。月額にすると5万円です。
例えば、月の手取りが50万円の家庭の場合。親のNISAに10万円、子ども2人のこどもNISAにそれぞれ5万円を積み立てたら、毎月の投資額は20万円。実に手取りの40%を占めます。残る30万円から住宅ローンや家賃、食費、光熱費、教育費などを支払えば、家計にほとんど余裕はありません。急な出費があれば、たちまち赤字です。
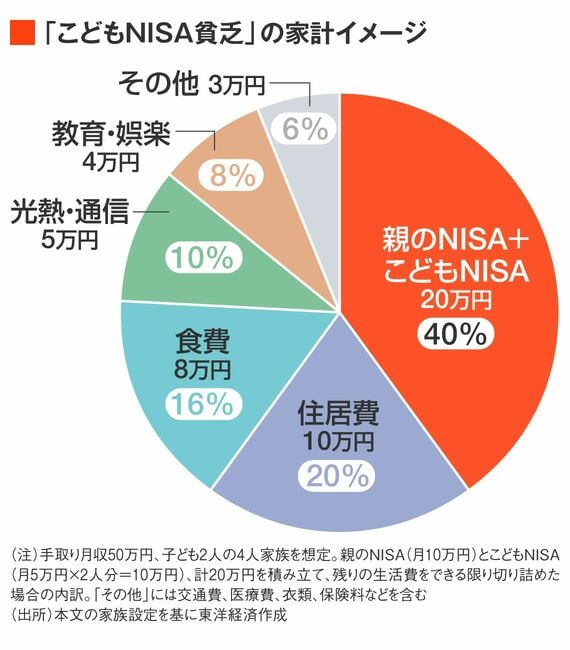
結果として、子どもの習い事を減らし、家族旅行を諦め、外食を控え、積立額だけは必死に確保する――子どもの将来を豊かにするための投資が、子どもの現在を窮屈にしてしまうとしたら、なんとも皮肉な話です。
トレーダーの視点から見ても、これは危うい資金管理です。長期投資で大切なのは、無理なく持ち続けられること。生活費に余裕がなければ、相場が下落しているときでも、親の投資信託を売らざるを得なくなるかもしれません。
3/5 PAGES
4/5 PAGES
5/5 PAGES




※ログイン後、コメント入力が可能です。