TSMC(台湾積体電路製造)は、台湾・新竹に本社を置く世界最大の半導体受託製造企業です。自社ブランドの製品は持たず、顧客が設計したチップの製造を専門に手がけています。
同社は最先端の製造プロセスで高いシェアを持ち、AI向けアクセラレーターやスマートフォン向けのチップを幅広く生産しています。台湾に加え、米国アリゾナ州などの海外にも生産拠点を広げています。
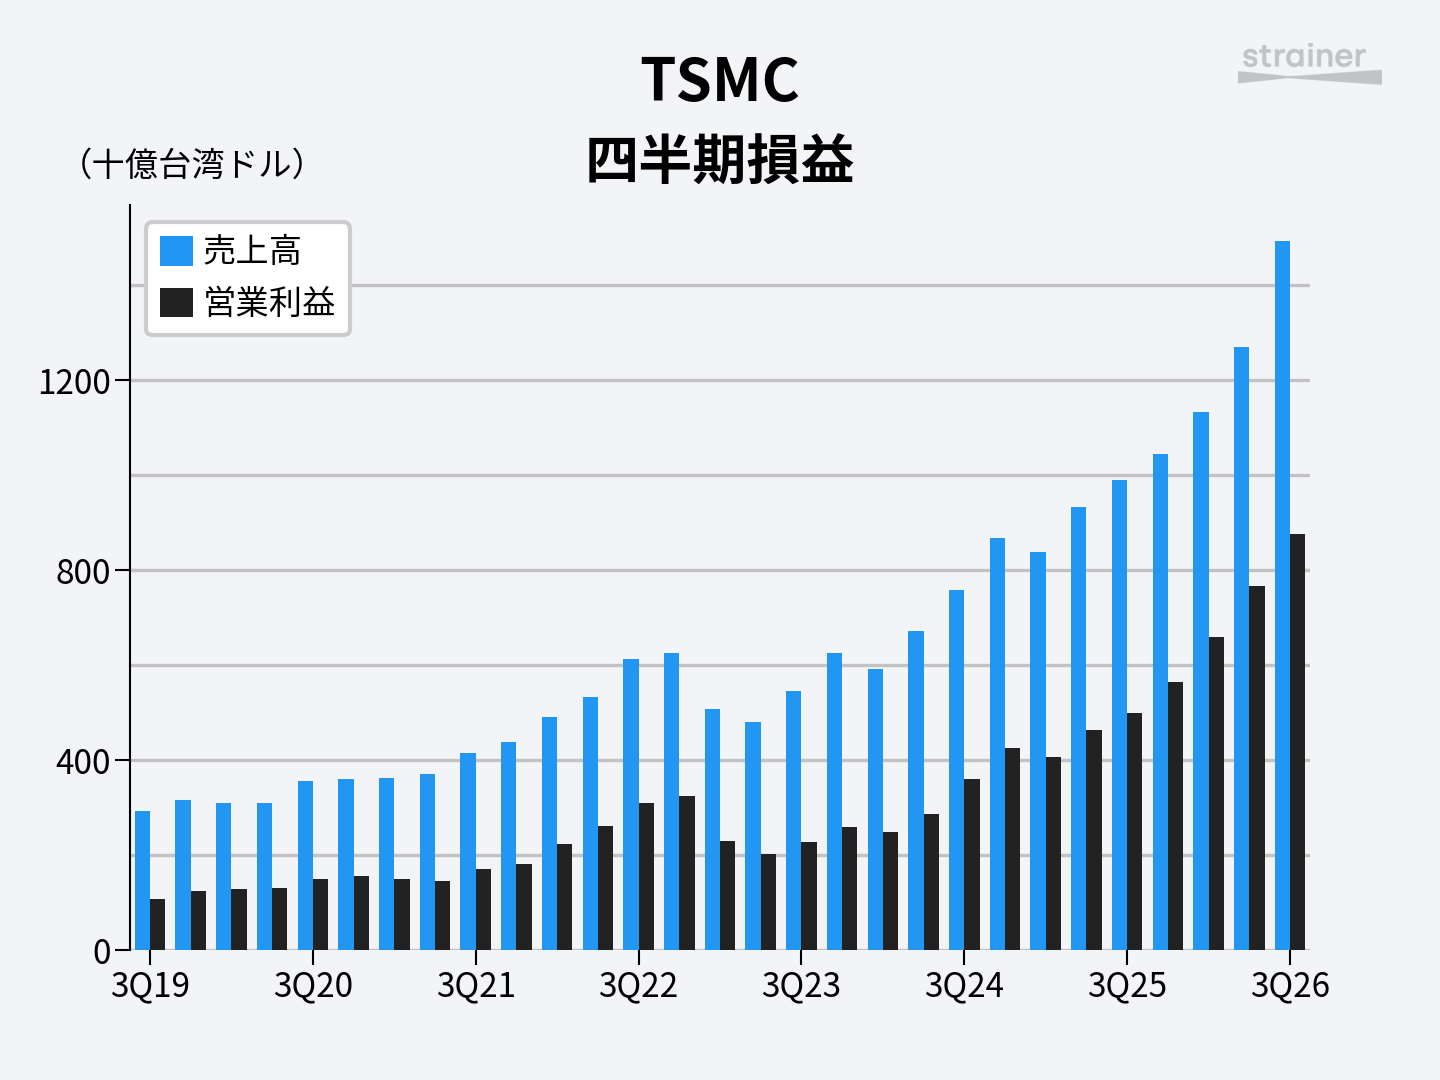
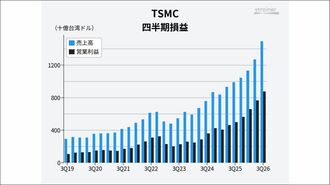
そんなTSMCが10月、2026年7〜9月期の決算を発表。売上高は前期比16.2%増の467億ドルとなり、会社予想の上限を上回りました。決算説明会では、シーシー・ウェイCEOがAI需要に減速の兆しは見られないと発言。世界で約20の工場建設を進めるほか、米国ではテキサス州への進出も検討しています。
売上高は予想上限を超え、10〜12月期も2桁増収を予想
7〜9月期の売上高は、ドル建てで前期比16.2%増、台湾ドル建てで17.6%増となりました。ウェンデル・ホアンCFOは、先端プロセスへの強い需要が増収を支えたと説明。営業利益率は58.7%でした。
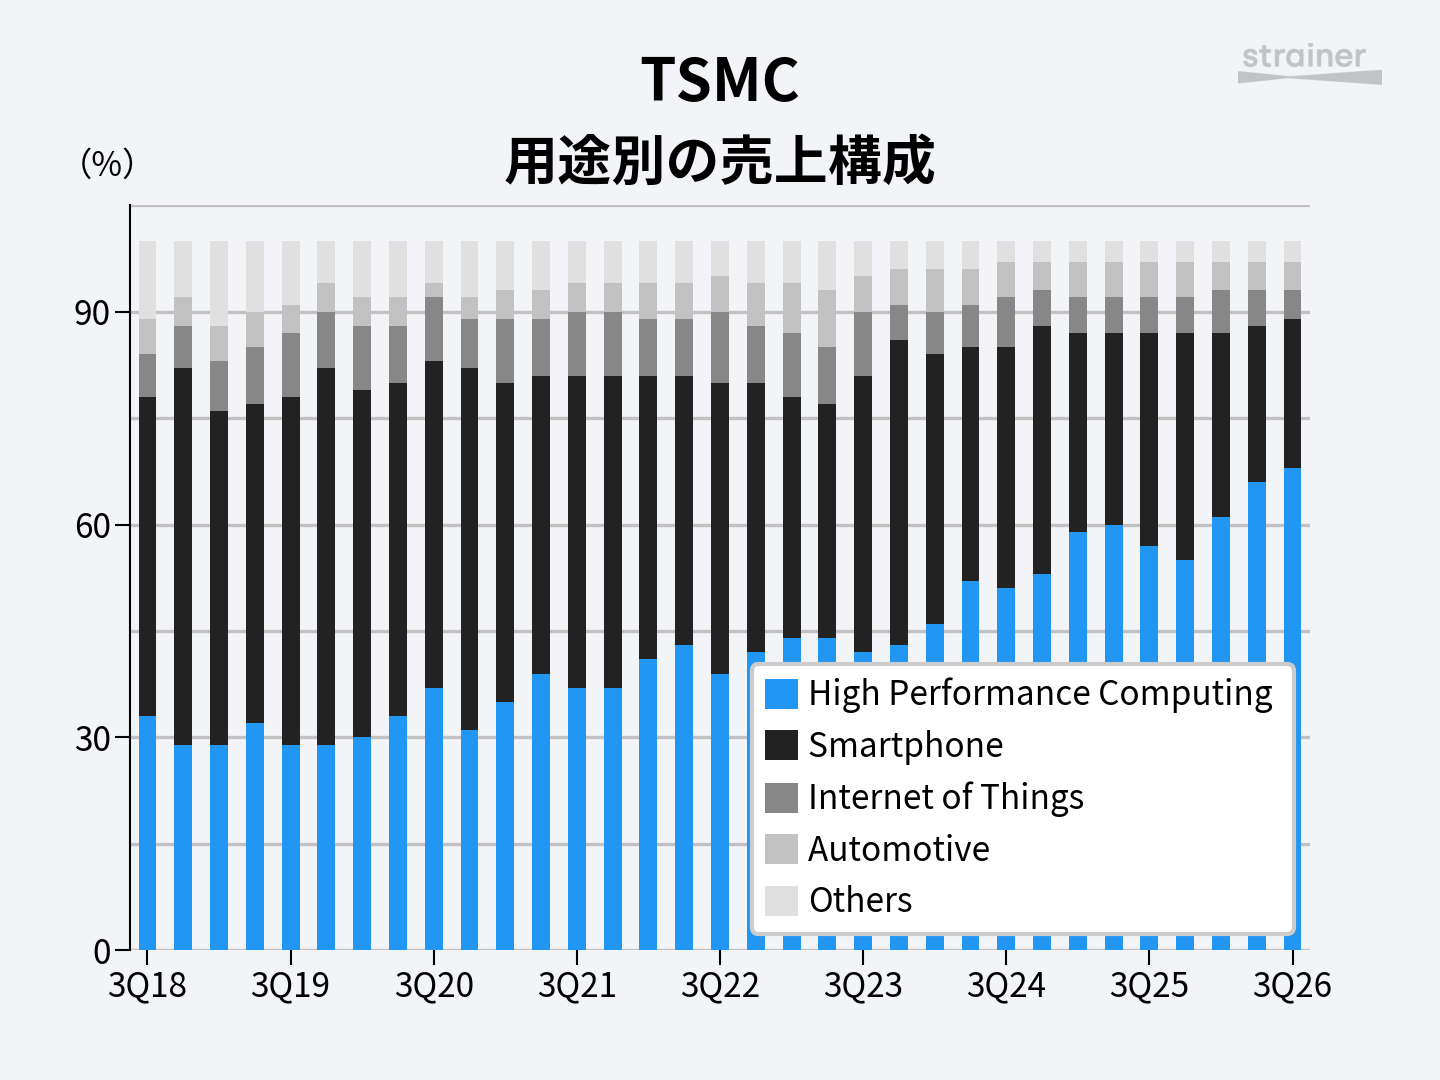
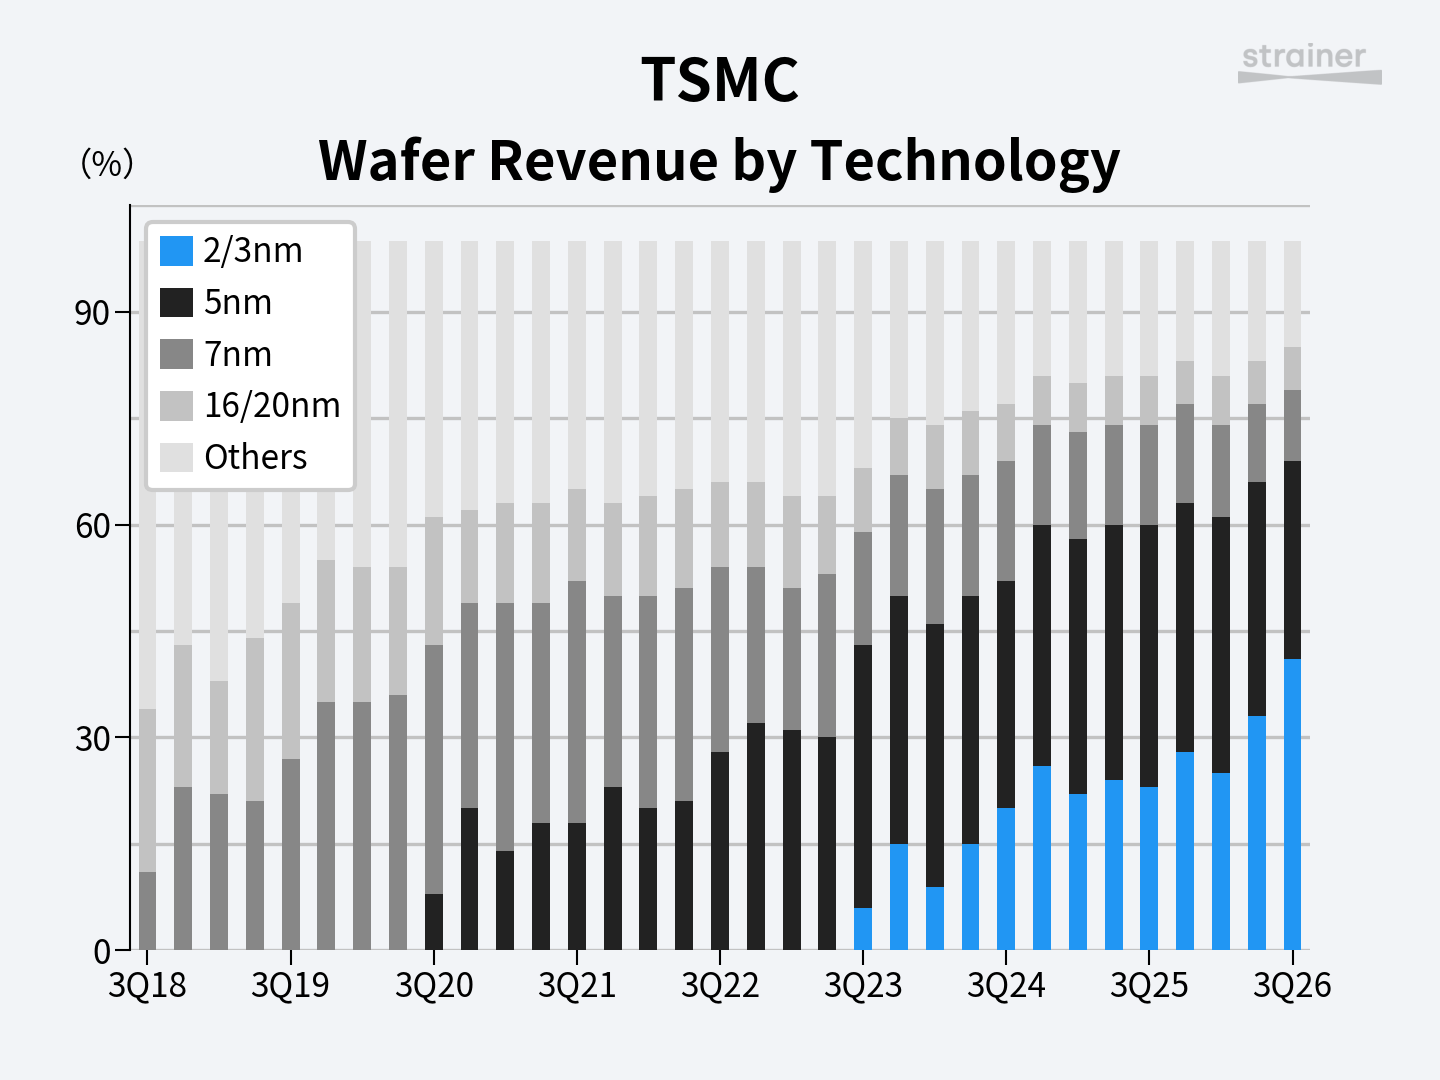
用途別では、HPC(高性能計算)部門が前期比22%増え、売上高の68%を占めました。スマートフォン向けは10%増で21%、車載向けは23%増で4%です。技術別では、7nm以下の先端プロセスがウェハー売上高の79%に達しました。内訳は2nmが8%、3nmが33%、5nmが28%、7nmが10%です。
粗利率は66.4%で、前期から1.3ポイント低下しました。ホアンCFOは、2nmの立ち上げ初期に伴うコスト負担が主因だと説明。10〜12月期の売上高は523億〜543億ドルを見込み、中央値では前期比14%増、前年比58%増となります。
粗利率は1ドル=31.8台湾ドルを前提に65〜67%と予想し、中央値は前期から0.4ポイント下がる見通しです。2nmの急速な立ち上げと海外工場のコスト負担が響く一方、生産性の向上やノード間での生産能力の最適化で影響を一部吸収する狙いです。
この記事は有料会員限定です
残り 2443文字