


1/5 PAGES
2/5 PAGES
3/5 PAGES
恥ずかしながら、10年前に結婚した時点で、夫の貯金はたった6万円。私は万年フリーターでした。2人で手を取り合い、生活の立て直しに励んではきましたが、貯金が潤沢にあるはずもなく。購入予算は限られていました。
タワマンバブルの影響は、中古マンションの価格にも及んでいました。条件に合う立地で、予算内に収まる物件を探したところ、見つかったのは今暮らしている25㎡のマンションだけでした。
広い家に住みたいという希望がなかったわけではありません。でも、広い家に住むために日々の暮らしを切り詰めるより、狭くてもお金の心配をせずに暮らせるほうが、私たちには大切でした。
3. 家は買うときだけでなく、売るときのことも考える
今回の家探しで、はずせなかったのが「出口戦略」です。
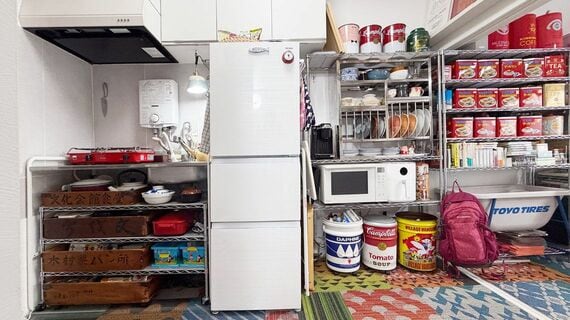
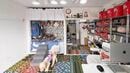
DIYでリフォームした現在のキッチン。流し台はIKEAのもの(写真:筆者撮影)
夫の病状が今後どうなるかは、誰にもわかりません。元気になったら「大阪の実家に帰りたい」と言い出すかもしれない。保険適用外の自由診療を受けることになったり、ホスピスに入ることになったりすれば、まとまったお金が必要になるかもしれません。
そんなとき、家を売って現金に戻せるようにしておきたい。購入した家に一生住み続けることだけを前提にせず、手放す可能性も考えて物件を選びました。
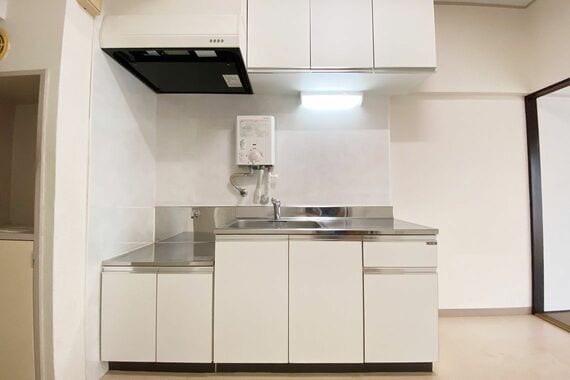
購入時のキッチン。写真で見るとそこそこきれいに見えるが、実際はボロい。給湯器は故障していた(写真:筆者撮影)
4/5 PAGES
5/5 PAGES





※ログイン後、コメント入力が可能です。