


気づきが大切というのには、こんな理由がある。クレジットカード不正利用の傾向と対策をまとめた「キャッシュレスセキュリティレポート2026」(発行元/かっこ株式会社・株式会社リンク)によると、不正利用される金額が1万円未満という低額が増えているという。2023年は全体の19.3%だったのが、2024年には24.9%、2025年には29.8%と増加傾向で、すでに約3割を占めるにいたった。
なぜ低額が増えているのか。理由のひとつが「カードの有効性チェック」ではないかという。盗み取ったカード番号でまず少額の決済を行い、そのカード番号がまだ有効か、そしてカード会員やカード会社が不正利用に気づくかをテストするのだ。高額な不正取引だとカード会社の検知システムが働くが、少ない金額だとカード会社もユーザー自身も気づきにくい。そうしてカード番号をふるいにかけ、「不正に使えるカード」のリストを作り、闇市場へ転売する――という。
クレジットカードが悪用されないために
さらに注意したいのが、アカウントの乗っ取りだ。流出したログインIDやパスワードを使って、悪意ある第三者が本人に成りすます。ログイン先のECサイトでは会員情報に決済用のカードが登録されているので、不正注文で使われたり、ためたポイントを勝手に利用されてしまう。かっこ株式会社がEC事業者に行った調査によれば、直近1年以内に不正ログインの経験があると答えた割合は、全体の56.2%にも上っている。
いずれにしても、ユーザーが被害に気づかなければそれまでだ。カード会社はおおむね申告から60日以内の不正利用を補償の対象としており、その期間を過ぎたものは泣き寝入りするしかない。さらに、「不正に気づかれないカード」として、二次被害が続く可能性すらあるだろう。
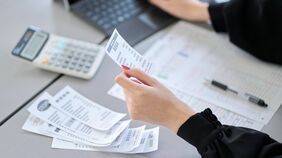
自分のカードが「闇取引リスト」に載らないためには、リアルタイム利用通知機能があればそれに登録し、利用明細を定期的にチェックすることが肝心だ。たとえ数百円、数千円でも覚えのない取引を見逃してはいけない。今ではオンライン上で明細を確認するケースが増えているが、例えば月の末日など自分で確認期日を決め、その日に必ず確認する。それが面倒というなら、あえて紙で利用明細を送ってもらう。有料サービスになるが、不正利用を防ぐための必要経費と思えば、数百円は惜しむべきではないだろう。
銀行など金融機関の残高チェックも欠かしてはいけない。身に覚えのない不審な引き出し等がないか、定期的に記帳して確認したい。こちらも被害発生から30日以内などの補償期間の定めがあるので、ぼーっとしていてはいけない。デジタル化が進み、紙の通帳ではなくアプリでチェックする人も多いだろうが、面倒がらず、カード同様に定期的にチェックしよう。





※ログイン後、コメント入力が可能です。