


1/5 PAGES
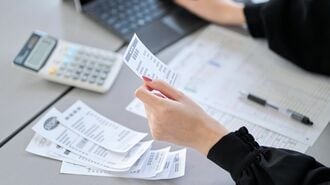
フリーランスで働く人や個人事業主の人にとって、確定申告は毎年のように頭を悩ませる面倒な作業ですが、元国税調査官の大村大次郎氏によれば、一見難解そうに思える税金の申告も、ポイントさえ押さえれば実はそう難しいものではないといいます。
本稿では、そんな大村氏の著書『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』から一部を抜粋・編集する形で、申告の際に知っておくと得する「控除」の仕組みをわかりやすく解説します。
住宅ローン控除は「控除の王様」
筆者は、住宅ローン控除を「控除の王様」と呼んでいます。住宅ローン控除は、正式には「住宅借入金等特別控除」と言います。住宅ローン控除というのは、基本的に、住宅ローン残高の0.7%が所得税から差し引かれる制度です。
住宅ローン残高の0.7%分が、確定申告時の所得税額から差し引かれます。たとえば2,000万円の住宅ローン残高がある人なら所得税が14万円安くなります。平均年収に近い人だと、住宅ローン控除により所得税がゼロになってしまうことも多いのです。
この住宅ローン控除、筆者は所得税の控除の中ではもっとも節税効果が高いと思っています。なぜそれほど節税効果が高いのかというと、住宅ローン控除が「税額控除」だからです。
本稿では詳しい解説は割愛しますが、「所得控除」というのは、税金の元になる所得を減額する制度です。たとえば配偶者控除であれば、税金の元になる所得が最大で38万円減額されます。
2/5 PAGES
3/5 PAGES
4/5 PAGES
5/5 PAGES






※ログイン後、コメント入力が可能です。