


1/5 PAGES
2/5 PAGES
3/5 PAGES
4/5 PAGES
5/5 PAGES
また、生命保険、個人年金保険、介護医療保険をそれぞれ掛金が年間8万円程度になるようにしておけば、控除額は最高限度額の12万円になります。
生命保険料控除額は、次の方法で算出します。
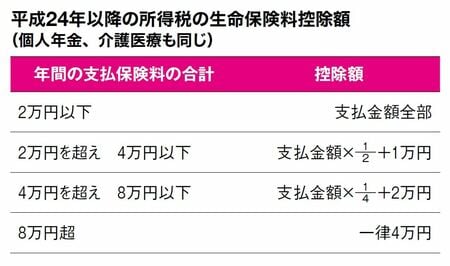
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)
「生命保険は掛け捨てがトク」ではない!
「生命保険は掛け捨てが有利」などと言われることがありますね。「貯蓄部分がある生命保険は、その利率が非常に低いのでまったく意味をなさない。それよりは掛け捨ての生命保険に入って、保険料を安く抑えるほうがいい」というのが、その主な言い分です。

『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』(宝島社)。書影をクリックするとAmazonのサイトにジャンプします
しかし、これは必ずしも正確ではありません。なぜなら、生命保険は掛け捨て有利論には、生命保険料控除がまったく考慮されていないからです。生命保険料控除は、これまで述べたように最大で12万円です。
また生命保険料控除は、所得税だけでなく住民税にもあります。住民税の場合は所得税と若干、計算式が違います。最後の表で示したように、住民税分の所得控除は最大で7万円です。
所得税分と住民税分の控除額は合計で19万円です。19万円という所得控除額は、通常の場合ならば3万円くらいの税金の差になります。
3つの保険を上手に組み合わせれば、トータルの保険料が年間24万円程度で19万円の所得控除を受け、3万円程度節税することが可能です。年間24万円の生命保険で3万円も節税になるのはなかなかのものですよね。この3万円を利息と考えれば、3÷24で年利12.5%もついていることになります。
掛け捨ての月3,000円程度の生命保険でも生命保険料控除を受けられますが、節税額はせいぜい4,000~5,000円くらいです。トータルで考えれば、掛け捨てで保険料を抑え込むよりも、生命保険料控除が最大限になるようにうまく掛けるほうがトクと言えます。
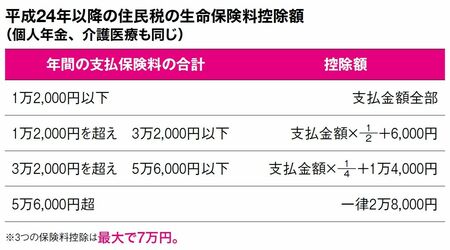
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)






※ログイン後、コメント入力が可能です。