


1/5 PAGES
2/5 PAGES
所得が38万円減額されても、税金が38万円減るわけではありません。税金というのは、所得に税率を掛けて算出されるので、所得が38万円減額されれば、それに税率を掛けた分だけ税金が安くなります。
つまり、税率10%の人ならば、所得が38万円減額されると3万8,000円だけ税金が安くなるということです。
一方で、「税額控除」はそうではありません。税額控除は、額面がそのまま節税額になるのです。たとえば住宅ローン控除で20万円の控除が受けられる人なら、税率は関係なく、20万円税金が安くなります。
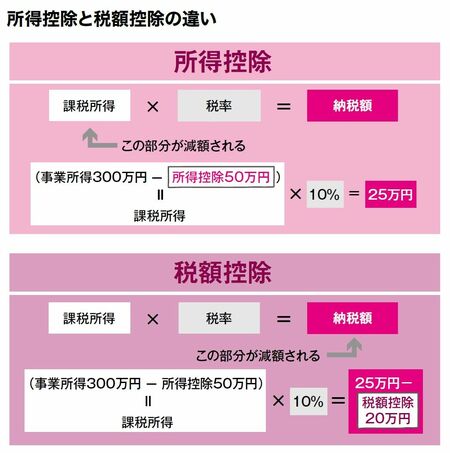
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)
※外部配信先では図表を全部閲覧できない場合があります。その際は東洋経済オンライン内でお読みください
住宅ローン控除は時限的なものなので、いまのところ令和12年12月31日までに入居した住宅が対象となっています。もっとも各方面に影響が大きい制度のため、今後延長される可能性もあります。
強力なのに、手続きは驚くほど簡単
住宅ローン控除は強力でありながら、その手続きは簡単です。
住宅ローン控除は、控除を受ける1年目の確定申告では必要書類を揃えて税務署に提出しなければいけませんが、2年目以降の確定申告では、税務署から送られてくる(特定増改築等)住宅借入金等特別控除額の計算明細書と、借入をした金融機関から送られてくる「住宅ローンの年末残高証明書」を確定申告書に添付すれば控除が受けられます。
最初の年の確定申告も、必要書類を持参して税務署に足を運べば、税務署員が申告書の書き方を教えてくれます。
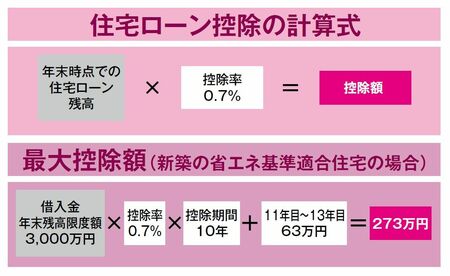
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)
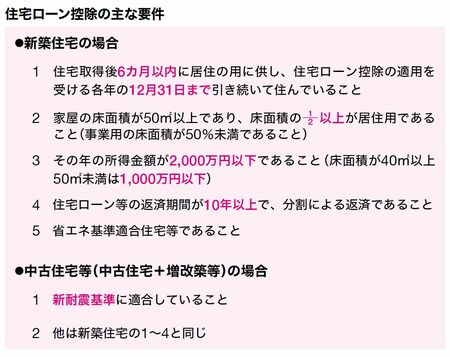
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)
住宅ローン控除は、住宅にかかわる「借入金の残高」が控除の基準になります。
3/5 PAGES
4/5 PAGES
5/5 PAGES






※ログイン後、コメント入力が可能です。