


1/5 PAGES
2/5 PAGES
3/5 PAGES
控除の対象になる借入限度額は、住宅の種類によって異なります。たとえば、新築の省エネ基準適合住宅なら2,000万円です。この場合、2,000万円以上のローンを組んでいても、住宅ローン控除の対象になるのは2,000万円までです。ローン残高の0.7%が控除額なので、ローン残高が減るにしたがって控除額も減っていきます。
住宅ローン控除を受けるには、新築住宅の場合は省エネ基準に適合すること、中古住宅の場合は新耐震基準をクリアしていなければなりません。
また、令和6年度の税制改正で、子育て世帯等に対して住宅ローン控除の特別枠が設けられました。次の表のカッコ内の金額が、子育て世帯等の控除対象借入限度額です。ここで言う子育て世帯は、「40歳未満で配偶者を有する人」か、「40歳以上であっても40歳未満の配偶者がいて19歳未満の扶養親族がいる人」です。
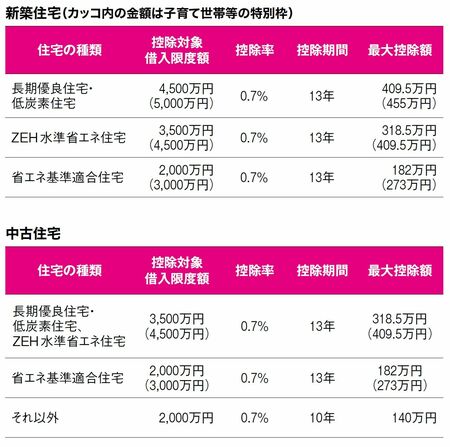
(出所:『元国税調査官が教える フリーランス&個人事業主のための確定申告 最強の裏ワザ』より)
生命保険料控除は、やり方によって3倍に!
「生命保険料控除」という言葉を聞いたことがある人は多いでしょう。生命保険料控除は、生命保険に加入している人を対象に、一定の金額を所得から控除できるというものです。
この生命保険料控除、実は加入している保険によって複数の控除を受けられます。生命保険料控除には種類があり、これらをうまく組み合わせれば割のいい節税ができるのです。生命保険料控除の種類は次の3つです。
生命保険料控除
個人年金保険料控除
介護医療保険料控除
これらの控除をすべて使えば、けっこうな節税になります。しかしながら、これらの控除を全部使っている人はそれほど多くないでしょう。
平成24年1月1日以降に締結した保険契約では、生命保険料控除(最大4万円)、個人年金保険料控除(最大4万円)、介護医療保険料控除(最大4万円)で、合計12万円までの控除が受けられます。
4/5 PAGES
5/5 PAGES






※ログイン後、コメント入力が可能です。