



1/5 PAGES
2/5 PAGES
3/5 PAGES
4/5 PAGES
注意したいのは、贈与の手続きがあいまいなままだと「名義預金」とみなされ、親の相続財産として課税される恐れがある点です。未成年でも贈与契約書を交わし、振込記録を残しておきましょう。また、死亡前一定期間の贈与は相続財産に加算されるルール(生前贈与加算)もあるため、早くから計画的に、長い子どもへ資産を移していくことが大切です。
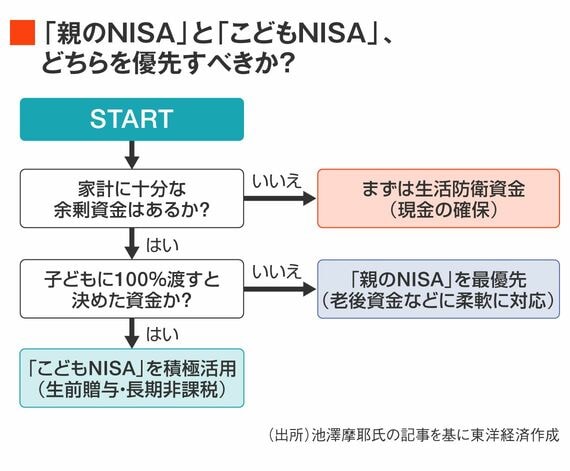
親が使う可能性のあるお金は親のNISA。子どもに渡すと決めた余剰資金はこどもNISA。私は、この考え方を基本にするのが合理的だと思います。
お金には「使いどき」がある
ここで思い出すのが、ビル・パーキンス氏の著書で知られる「Die with Zero」という考え方です。資産をゼロにして死ぬという刺激的な言葉ですが、無計画にお金を使い切ろうという話ではありません。お金を貯めることに夢中になりすぎて、使うべきタイミングを逃してしまうのはもったいない、という発想です。
例えば、子どもが5歳のときの家族旅行。初めて飛行機に乗ったこと、見たことのない景色、言葉の通じない国での体験――子ども自身は、細かな出来事を忘れてしまうかもしれません。
でも、親はどうでしょう。小さな手を引いて歩いた街や旅先で一緒に笑った時間は、親にとっては何度でも思い返せる大切な記憶になります。何年も経ってから写真を見返し、家族で「あのときは楽しかったね」と話したりすることもできます。
5/5 PAGES




※ログイン後、コメント入力が可能です。