1/2 PAGES
経済産業省は、2023年に策定した「企業買収における行動指針」をめぐって誤解が生じているとして、今年7月、「より適切な実践に向けた趣旨の再確認」とのサブタイトルをつけた行動指針の「ポイント」と「Q&A」を策定した。だが公表後、投資ファンドなどからさまざまな批判が噴出している。
そこで作成にあたった有識者会議「公正な買収の在り方に関する研究会」の座長を務めた東京大学の神田秀樹名誉教授に直撃した。
──そもそも「企業買収における行動指針」を策定しようとしたきっかけは何だったのでしょうか。
実は企業買収をめぐる指針は2005年、07年、19年と作られてきたが、いずれも理屈や考え方を重視したものだった。しかし、実際に買収が起きるときどうすればいいかという実務的な行動指針が欲しいとの声が上がり、23年に「企業買収における行動指針」を策定したという経緯がある。
この行動指針はよく書けているとは思うが、とはいえ日本語で書き切るのはなかなか難しかった。というのも通常はこうだけどそうでないケースもあるし、業界や置かれた立場によっても見方や考え方が違うからだ。
そのため仕方がない面もあるが、大きく「3つの誤解」が生じていた。そこで今回、23年の行動指針は維持しながら、理解されていない趣旨や誤解を正すため、ポイントとQ&Aで補足しようということになった。
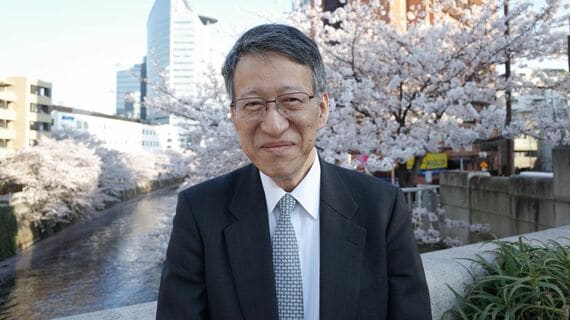
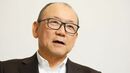
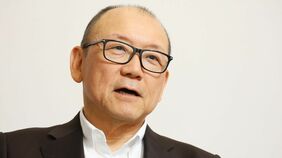
神田秀樹(かんだ・ひでき)/1953年生まれ。77年東京大学法学部卒後、学習院大学法学部助教授、東京大学大学院法学政治学研究科教授などを経て2016年から東京大学名誉教授。専門は会社法や金融法。政府の税制調査会専門委員、企業価値研究会座長、企業会計基準委員会委員などを歴任(写真:本人提供)
──3つの誤解とは具体的にどのようなものでしょう。
簡単に言えば、①複数の買収提案があったときは高値のほうを支持しなければならない、②企業価値には定性価値は含むことはできない、そして③ひとたび高値の買収提案を受けたらスタンド・アローン(現在の経営陣で経営を継続)は選択できないというものだ。
記事の続きでは、「高値」より「企業価値」を重視する理由や、「スタンド・アローン」が認められる条件を神田氏が詳しく、わかりやすく説明。投資ファンドから噴出する批判にも正面から答えます。
この記事は有料会員限定です
残り 2083文字