1/1 PAGES
経済産業省は今年7月、2023年に策定した「企業買収における行動指針」の趣旨が十分に理解されず、誤認が広がってしまったとして、改めて買収提案を受けた経営者や取締役が理解すべき指針の「ポイント」と、趣旨を明確化するための「Q&A」を公表した。ところが、これに対して投資ファンドからさまざまな声が上がっている。
投資ファンドはどのような点を評価し、逆にどのような点を問題視しているのか。「アクティビスト(物言う株主)」と「プライベートエクイティー(PE)ファンド」の幹部を直撃した。
日本の買収ルールは「完全に後退してしまった」
アクティビストとして約四半世紀にわたり日本企業に物を申してきたストラテジックキャピタルの丸木強代表。日本の資本市場にコーポレートガバナンスが浸透してきたことは認めるが、経産省が今般公表したポイントとQ&Aは「とにかくひどい内容」だとして、厳しく批判する。
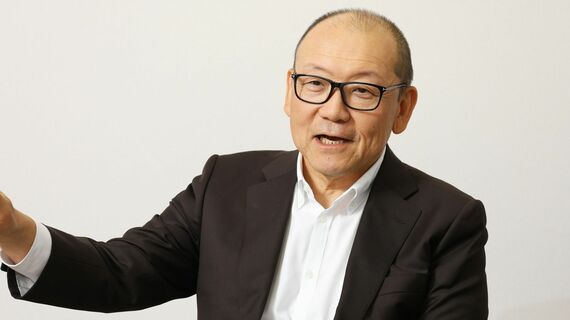
丸木 強(まるき・つよし)/ストラテジックキャピタル代表取締役。1982年東京大学法学部卒業。野村証券を経て、99年M&Aコンサルティング(現MACアセットマネジメント)創業に参画。2012年ストラテジックキャピタル設立(撮影:今井康一)
――経産省が公表した「企業買収における行動指針」のポイントとQ&A(以下、「明確化」)を見た率直な感想を聞かせてください。
パブリックコメントでも表明しているが、一言で言えばとにかくひどい内容だ。日本でもようやく企業買収をめぐるさまざまな制度が整ってきたのに、一気に後退してしまったかのような印象だ。
今回の「明確化」の最大の問題は、「取締役は最も高い価格の買収提案に賛成しなくても、善管注意義務違反に問われることはない」という点にある。これでは、「法的な責任を問われることはないから、たとえ高値の提案であっても安心して反対しろ」というメッセージとして受け取られてしまう。
そもそも買収に応募する株主は、対象会社の株式価値の最大化、つまり最も高値の提案を望むはずだ。もし対象会社の取締役が買収提案に反対するのであれば、企業価値の向上策を策定して、買収価格以上に企業価値を向上させればいいはずだ。それによって株価が買収価格を上回れば、買収は不成立になる。
記事の続きでは、経産省が示した今回の指針をめぐり、アクティビストとPEファンドの評価が真っ二つに割れる理由を掘り下げます。
この記事は有料会員限定です
残り 3263文字