



もっとも、これをもって大企業を評価してはいけません。大企業の場合は、配当を大きく増やしているという側面があるからです。当期利益が増えても、配当を増やした分、内部留保は増えません。上場している大企業は、配当支払いの圧力がかかり、無駄に現・預金を増やせないガバナンスが効いているとも解釈できます。
12年度から25年度までの期間、大企業の当期利益は合計614.6兆円にのぼりました。同期間の配当は累計325.2兆円と、当期利益の52.9%を占めました。中小企業の場合は、累計当期利益の166.9兆円に対し、累積配当は32.8兆円と、当期利益の19.6%しか占めていませんでした。
別の観点から、人件費に対する配当総額を見ると、大企業の場合は75年度から01年度まで、平均して5.5%でした。それが25年度には、49.8%にまで上昇しています。さらに、上場企業が25年度に実施した自社株の買い戻しは22.1兆円にも上りました。
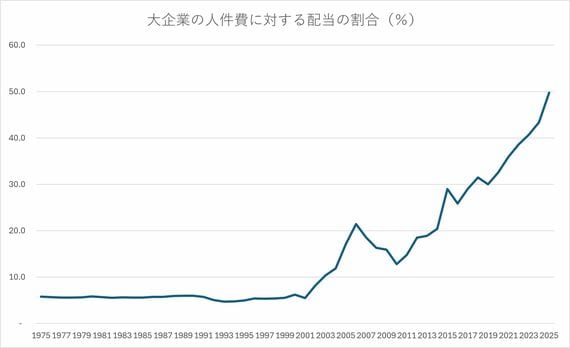
このように大企業は人件費をほとんど増やさずに、配当だけを大幅に増やしてきました。これには2つの大きな問題点があります。
まず、配当にばかりお金を回すことで、投資に使えるお金を減らしています。次に、配当を得ている投資家の消費性向と、一般の日本人の消費性向のどちらが高いかです。一般論として、労働者の消費性向は高いとされていますので、企業は投資を十分にせず、社員にも分配せず、投資家に厚く配当を出しているので、経済成長にはマイナスの影響になると考えられます。
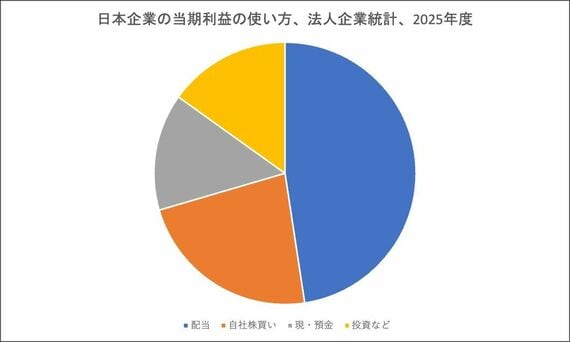
日本企業の25年度の当期利益96.6兆円の使い道を見ると、日本経済を良くするための投資などに充てられたのは、たったの14.6兆円でした。
経営者のもっともらしい言い訳
一般的に、企業が現・預金をため込んでいる理由は、
①リスク回避のため
②日本の将来に対する不安
と言われます。
しかし①の言い分には矛盾があります。将来訪れるかもしれない不況のためにためておきたいならば、なぜ大企業は配当を増やしているのでしょうか。また、現・預金が03年度から毎年増えて、今や315兆円に達しても、さらにいつまで現・預金を増やすのか、どれほどの水準になればリスク回避ができると考えているのでしょうか。
②に関しては、日本の場合は少子高齢化や財政赤字の問題を抱えているため、確かに、不安はあります。しかし、経営者が投資をしなければ、将来はますます見通しにくくなります。国内市場に成長機会がないからといって投資を抑制すれば、本当に日本経済は成長しなくなり、自分の予想した通りの結果になります。これでは悪循環です。



※ログイン後、コメント入力が可能です。