



ここで大切なのは、価格規制によって誰かが得をし、誰かが損をするだけではないという点である。取引量そのものが減ると、実現できたはずの社会的余剰が消えてしまう。
このように、取引が減ったり歪んだりすることで失われる社会的余剰を死荷重という。
単に誰かの利益が別の誰かへ移るだけなら社会全体の余剰は変わらない。しかし、取引量が減ると、失われた部分は誰の利益にもならない。余剰分析は、その損失を死荷重として可視化するのである。
あえて死荷重を生む政策をするのはなぜか
価格上限規制だけでなく、税や補助金も取引量を変え、死荷重を生むことがある。ここで扱う従量税とは、取引1単位ごとに課される税である。
例えば、ガソリン1リットルあたりの税(ガソリン税)、たばこ1箱あたりの税(たばこ税)、酒類1本あたりの税(酒税)のように、売買された数量に応じて税負担が生じるものを考えればよい。
従量税がかかると、買い手が支払う価格と売り手が受け取る価格がずれる。買い手から見ると価格は高くなり、売り手から見ると手取りは小さくなる。この「買い手価格(支払価格)」と「売り手価格(受取価格)」の差が、1単位あたりの税額である。
1杯あたり400円の従量税が生産者(売り手)に課された場合を考える。
従量税と生産費用(限界費用)を合わせた供給曲線は、元の供給曲線よりも400円だけ高い位置にある(図8-11)。
このような税によって取引量は2000杯から1500杯に減り、政府には税収が入るが、減った取引から生まれるはずだった余剰は死荷重として失われる。
また、税収に関して、企業が生産した1500杯に対して、1杯あたり400円の従量税がかかっているので、政府に入る税収は1500杯×400円=60万円(図中の長方形の面積)となる。
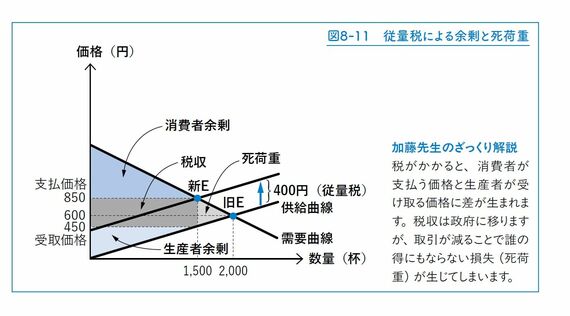
ここで大切なのは、税収と死荷重を区別することである。税収は、消費者や生産者から政府へ移る余剰であり、政府が使うことができる。一方、死荷重は取引量が減ったことで、誰の利益にもならずに消えてしまう余剰である。





※ログイン後、コメント入力が可能です。