1/1 PAGES

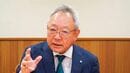
たかい・ひろゆき●神戸大学経営学部卒業、住友商事入社。非鉄金属本部で17年間、うち7年間は英国ロンドンで貴金属や、銅・アルミなどベースメタルの取引を担当。その後、金融事業本部長やエネルギー本部長を歴任、2013年6月から現職。国内外の商品取引業界にも関与している。(撮影:梅谷秀司)
リーマンショックから約10年間、世界を潤してきた緩和マネーは回収期に入った。FRB(米国連邦準備制度理事会)は昨年からバランスシートの縮小を開始、FF(フェデラルファンド)金利も過去3年間で0.25%ずつ計5回引き上げた。ECB(欧州中央銀行)も今年から資産購入を半減させ来年には利上げが見込まれる。日本銀行も事実上の国債購入規模の縮小が注目されている。
この間、日米欧の主要中央銀行の資産総額は6兆ドルから18兆ドルまで3倍に膨らんだ。その緩和マネーが先進国の長期金利を引き下げ、金融危機で傷んだ経済を癒やし、株価を回復させてきた。緩和マネーは需給均衡が崩れた資源相場の底入れを早め、新興国では証券投資、直接投資を通じて経済成長を後押ししてきた。
当初の目的をほぼ達した金融政策はその役割を終えて、徐々に正常化への道を歩み始めている。低金利と過剰流動性によって具現化したのがゴルディロックス(適温)相場である。だが、足元では、完全雇用下での大型減税がさらに景気を過熱させるとの観測から、米10年国債の利回りは2.6%を超え3年半ぶりの高値を更新している。
そんな中で少し気になる動きがある。
まずは仮想通貨の値動きである。昨年爆騰したビットコイン相場だが、年明けは高値の半分まで急落。まさに絵に描いたようなバブル相場の様相を呈している。
次にリチウムである。EV(電気自動車)用電池に不可欠な希少金属は昨年からのEVブームでその関連株が急騰していた。しかし生産国であるチリでロイヤルティなどをめぐる4年間の係争が決着し生産枠拡大が認められたことによって、増産期待が出て、一転して相場が急落している。
この記事は有料会員限定です
残り 717文字