
結局、PwC Japanから信頼を得ることはできないままだった。
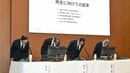
ニデックは10月28日、2026年3月期の有価証券報告書について、監査法人からの「適正意見」を得られないまま、東京証券取引所へ「内部管理体制確認書」を10月30日に提出する予定だと発表した。
東証から内部管理体制に問題があるとして「特別注意(特注)銘柄」の指定を受けているニデック。10月中に東証に対して内部管理体制確認書を提出し、審査を受ける必要がある。審査次第では上場廃止もありうる崖っぷちの状況にある。
本来の提出期限から3カ月遅れとなる9月30日に提出した26年3月期の有価証券報告書に対する監査意見は「意見不表明」だった。意見不表明のままでも東証の審査は受けられ、それだけを理由に上場廃止を命じられることはない。とはいえ、10月中に適正意見を得て審査に臨むつもりだったが、その希望はかなわなかった。
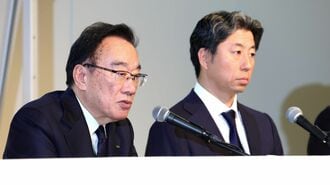
ニデックに対して(適正の)監査意見を出さなかった理由について、28日の会見に同席したPwC Japanの久保田正崇代表は、「意見を表明するために必要な手続きがなされていないから」と説明した。具体的には、財務報告にかかわるグループの責任者の適格性の確認や減損損失についての協議が終わっていないからだという。
そうしたテクニカルな問題が残ることは事実だとして、根本にあるのはニデックに対する監査法人の不信感だろう。それを招いたのはニデックの自業自得としかいいようがない。
「監査法人を会社のそれと履き違えて、会計基準から乖離した会計処理を、承認ないし黙認させようとする」「監査法人が気付くまで、あるいは虚偽を含む説明で、費用計上を先延ばしにしようとする」。ニデックが10月20日に公表した役員責任調査委員会の報告書には、ニデック幹部らによる監査法人――旧PwC京都(現PwC Japan)に対する問題行動がこれでもかとばかり記されている。
財務諸表の信頼性を担保してもらう監査を、不正が明るみに出る恐れのある「リスク」と捉えて虚偽説明を重ねる。挙げ句の果てにミスが発覚すれば「監査法人の責任と短絡」する態度を取る。同報告書では、こうしたニデック幹部らの態度を「企業会計制度の趣旨と相いれない実態」と非難している。
適切な監査の成立は「経営者の誠実性」の存在が前提だ。だが、永守氏を筆頭に、ニデック幹部は監査に対しておよそ誠実な態度ではなかった。それどころか、監査法人を「くみしやすい」「融通のきく存在」とみていた。
監査の厳しさを評価した稲盛氏
ニデックの監査を担ってきたPwC京都。源流は、公認会計士の宮村久治氏が1955年に創業した小規模な事務所にある。宮村氏は01年、合併で中央青山監査法人の京都事務所になった後、78歳で没した。宮村氏を知るPwC京都の元社員は「厳しい方だった」と回顧する。京都に構えた宮村氏の事務所には、のちに「京都銘柄」と評される多くの企業が監査を依頼した。
中でも宮村氏と縁が深かったのは、同じく京都で稲盛和夫氏が創業した京セラだった。宮村氏と京セラとは71年の上場時から監査を担い続けた関係で、宮村氏と稲盛氏個人の間にも、長きにわたる公私の関係があった。両者の出会いのきっかけは上場準備の際の銀行からの紹介で、稲盛氏は著書『稲盛和夫の実学 経営と会計』で、当時のやり取りを回顧している。
この記事は有料会員限定です
残り 2919文字