



1/5 PAGES
2/5 PAGES
3/5 PAGES
4/5 PAGES
用語解説:遺産分割協議書
相続人全員で「どの財産を、誰が、どれくらいもらうか」を話し合い、合意した内容をまとめた正式な書類。主に以下のような際に提出を求められる。決まったフォーマットはなく、作成は司法書士に依頼することが多い。
□ 不動産の名義変更(相続登記):「この人が継ぐことに決まった」と証明するために、法務局への提出が必要。
□ 銀行口座の解約・名義変更:ほかの相続人に「親の預金を勝手に引き出された」と訴えられるのを防ぐなどのため、銀行に提出を求められる。
□ 相続税の申告:特例控除の申請時にも、税務署に提出する必要がある。
相続人全員で「どの財産を、誰が、どれくらいもらうか」を話し合い、合意した内容をまとめた正式な書類。主に以下のような際に提出を求められる。決まったフォーマットはなく、作成は司法書士に依頼することが多い。
□ 不動産の名義変更(相続登記):「この人が継ぐことに決まった」と証明するために、法務局への提出が必要。
□ 銀行口座の解約・名義変更:ほかの相続人に「親の預金を勝手に引き出された」と訴えられるのを防ぐなどのため、銀行に提出を求められる。
□ 相続税の申告:特例控除の申請時にも、税務署に提出する必要がある。
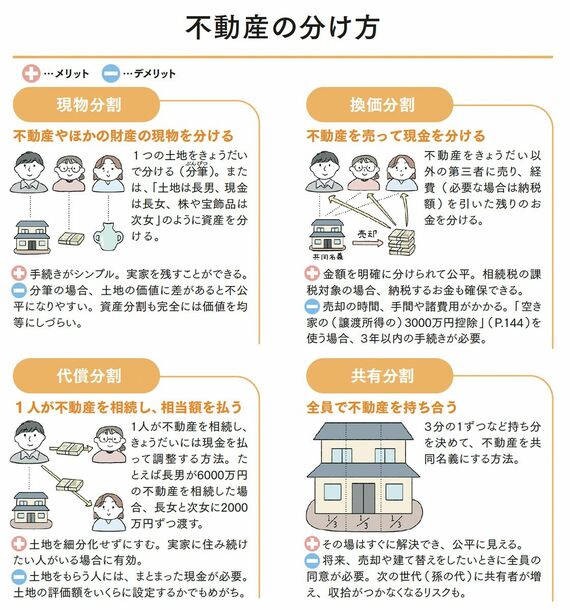
(画像:『実家じまいを考えたら知りたいことが全部のってる本』より イラスト:てらいまき)
相続税を減らせる特別控除を知っておく
相続税は、親の死去で財産を受け継いだ際に納付する税金です。全員が納付するものではなく、基礎控除額を超えた場合に課税対象となります。対象なのかわからない場合、税務署や税理士に相談を。国税庁の統計(2025年公表)では、課税割合は被相続人数の9.4%と10人に1人程度です。
基礎控除額の計算式は以下になります。3000万円+(600万円×相続人数)。
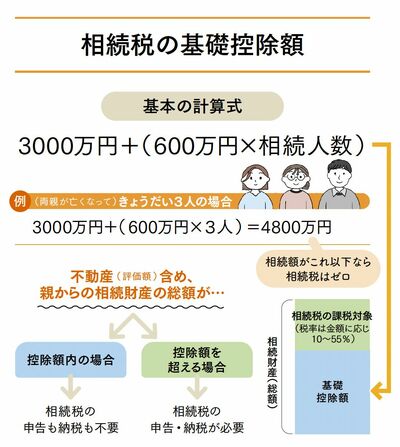
(画像:『実家じまいを考えたら知りたいことが全部のってる本』より イラスト:てらいまき)
つまり、両親が亡くなったひとりっ子なら3600万円、2人きょうだいなら4200万円までは控除され、それを超えた金額が課税対象になります。税率は金額に応じ、10〜55%の幅で変わります。
実家の土地建物の評価額がその金額以下で、ほかの資産を合わせても控除額内の場合は、相続税の納付義務は生じません。
控除額を超えた場合でも、条件を満たすことで不動産の評価額を大幅に減らし、控除額内に収められる可能性がある制度も。
「小規模宅地等の特例」といい、不動産の評価額を最大80%まで減額できる、節税効果が非常に高い方法です。ただし、特例の利用で控除額内に収まり、納税が不要の場合でも、相続税申告の際に申請しないと適用が認められないので注意!
5/5 PAGES




※ログイン後、コメント入力が可能です。