



1/5 PAGES
2/5 PAGES
また、2024年から相続登記が義務化され、相続から3年以内に手続きが必要です。空き家を相続から3年以内に売却した場合の特別控除制度もありますが、売るのに時間がかかるケースも。
このように、実家を相続後はあれこれタイムリミットが出てくるので、早めにシミュレーションしておくことが重要です。
Point:相続放棄の方法
「相続放棄申述書」を、家庭裁判所に提出する。その際には、相続放棄申述書、親の住民票の除票、親の死亡記載がある戸籍謄本、自分(相続人)の戸籍謄本も必要。書類は親の最後の住所地を管轄する家庭裁判所へ、郵送または持参する。
「相続放棄申述書」を、家庭裁判所に提出する。その際には、相続放棄申述書、親の住民票の除票、親の死亡記載がある戸籍謄本、自分(相続人)の戸籍謄本も必要。書類は親の最後の住所地を管轄する家庭裁判所へ、郵送または持参する。
不動産相続・登記(名義変更)の流れ
親の死去
↓↓↓
不動産の特定と遺産分割協議
●遺言書の有無を確認。ない場合は、相続人同士で、誰がどの不動産を継ぐか話し合って決める(遺産分割協議)。話し合いがまとまったら、遺産分割協議書を作成。
●親が所有していた不動産を把握していない場合、確認する。評価額を調べる場合は、固定資産評価証明書を自治体の窓口などで取得。
【3カ月以内】●相続放棄、限定承認をする場合は手続きを行う。
↓↓↓
【10カ月以内】相続税の申告・納税 *相続開始(親の死去)を知った日の翌日から数えて10カ月以内。
●遺産総額が基礎控除額を超える場合、申告と納税が必要。「小規模宅地等の特例」などの制度を利用する場合もあわせて申請する。
●必要書類を集め、親の住所地を管轄する税務署に申請。
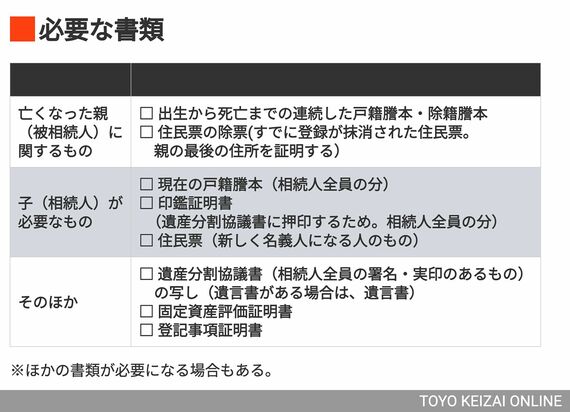
(画像:『実家じまいを考えたら知りたいことが全部のってる本』を参照し編集部作成)
●納税は原則として現金での一括納付。金融機関や税務署の窓口で、納付書を添えて支払う。
※相続税は自分で計算して納付書を作成し( 税理士への依頼も可)、期限内に支払う。税務署から督促がくるのを待たない。納付が1日でも遅れると延滞税などのペナルティーが発生する。
3/5 PAGES
4/5 PAGES
5/5 PAGES




※ログイン後、コメント入力が可能です。