



しかし、仮に巨額の財源が必要になるという問題がクリアされたとしても、ベーシック・インカムは働ける人は働いて社会に貢献し、病気、失業、老後には社会が支えるという互酬性のストーリーと真っ向から対立しています。労働を美徳とみなす社会の基礎的な規範と相容れない制度に、持続的な政治的合意を調達することは難しいでしょう。
注目すべき「給付付き税額控除」制度とは?
現金給付の効率性と再分配を正当化するストーリーを両立させるための代替案の一つが、給付付き税額控除です。給付付き税額控除は低所得者に現金給付を行う一方で、所得が上がるにつれて給付額が減少していき、一定の所得を超えると逆に課税されるという制度です。
例えば、「年120万円のベーシック・インカム制度」と「給付上限120万円、所得のうち360万円を超える部分に課税される給付付き税額控除制度」(図1)を比較してみましょう。
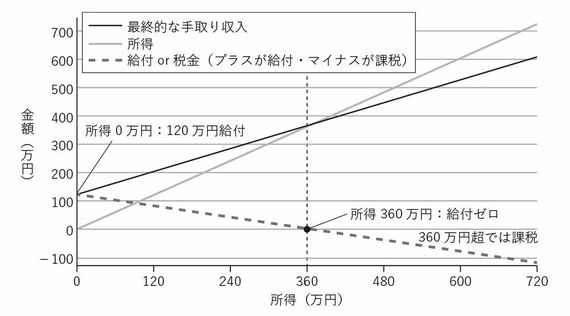
後者の給付額は収入が増えるにつれて減少し、360万円で0になるとします。また、税率は両制度とも33.3%としましょう。ベーシック・インカムでは所得の33.3%が税として取られる一方で、給付付き税額控除では「所得から360万円を引いた額」の33.3%が税となります。
年収ゼロ円の家計はどちらの制度でも給付金120万円が実収入です。年収300万円の家計の場合、ベーシック・インカム制度での手取りは給付120万円と所得300万円から所得税100万円を差し引いた320万円です。
一方で、給付付き税額控除では給付を20万円に減らされますが、所得税は所得制限未満のためかかりません。その結果給付と所得を合わせた320万円が手取りとなります。所得額がいくらでも両制度の最終的な手取り額が同じになることを確認してください。
給付付き税額控除は、現金給付の効率性と分配制度への納得感を両立しうる政策手段です。税制度の設計やその年の所得が未確定な段階での仮払い方法、高齢者世帯を対象とするか否かなど、解決すべき課題の多い政策ではありますが、今後の再分配政策の一つの柱として検討に値する手法です。





※ログイン後、コメント入力が可能です。