
絶好調な決算に対して、国内企業で時価総額1位に躍り出た時のような市場の熱狂は感じられない結果となった。
メモリー半導体大手キオクシアホールディングスが10月30日に発表した2026年度第2四半期(26年4~9月)決算は、売上高に当たる売上収益が前年同期比5.3倍の4兆2471億円、本業のもうけを示す営業利益が同25倍の3兆2647億円となった。いずれも過去最高、四半期で1兆円を超す利益を稼ぎ出す日本企業は数えられる程度だ。
河村芳彦CFO(最高財務責任者)は「全アプリケーションで驚異的な伸びを示している」と手ごたえを語った。
好業績の大きな要因は、メモリー半導体の需要が急増していることにある。コンピューター計算に使用するDRAMの供給が生成AI(人工知能)需要の爆発で逼迫。韓国のサムスン電子やSKハイニックス、アメリカのマイクロン・テクノロジーなどの大手メモリーメーカーがDRAMの増産を優先すると、長期記憶に活用されるNANDの供給も逼迫した。
結果としてNANDを主力製品としているキオクシアも、その恩恵を受けている。キオクシアによると、26年7~9月の出荷量が26年4~6月比で10%台半ばの増加だったのに対し、販売単価は同期比20%台半ばまで上昇した。高単価のデータセンター・エンタープライズ向け製品売上高は前年同期比560%増の1兆6160億円に拡大しており、販価の改善がいかに利益に貢献しているかがうかがえる。
一方でキオクシアの株価は、決算発表翌営業日となる11月2日に前日比15%超安の1万1345円に下落した。
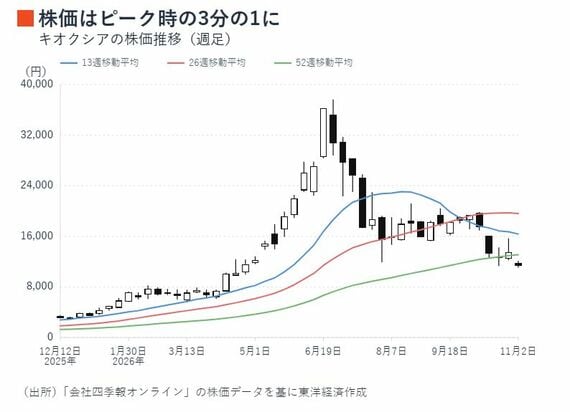
背景の1つが、26年度第3四半期(26年10~12月)業績予想が、第2四半期比で横ばいになると会社側が発表したことへの不満だ。キオクシアは四半期ごとの業績予想しか開示しないが、26年度第3四半期(10~12月)の業績予想は売上収益が同1%増の2兆5000億円、営業利益が横ばいの1兆9950億円とした。市場予想に届かない数値になったことから売りが広がったとみられる。
市場環境の不透明感が増す
キオクシアの決算説明会の質疑応答では「需要が非常に強く、大幅な単価上昇が続く中で、第3四半期は第2四半期と比べて横ばいというこの業績予想は筋が合わないのではないか」という戸惑いの声がアナリストから上がった。
この記事は有料会員限定です
残り 1076文字