


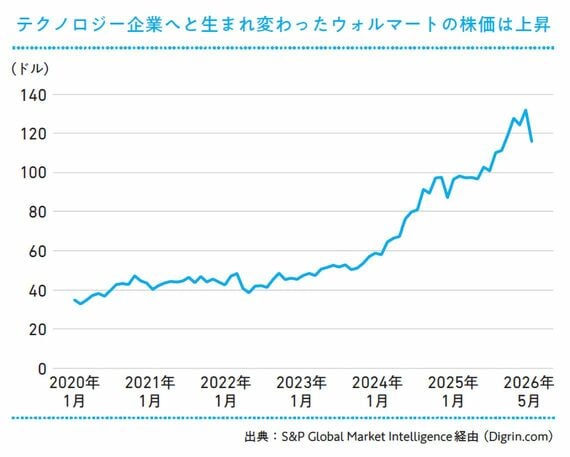
つまりウォルマートは、データとテクノロジーによって未来を予測できる企業へと変貌し、さらにサブスクという継続収益モデルも取り入れることで、市場からの信頼という果実を手にしたのです。
この事例が示すのは、サブスク型の企業でなくても、「予測可能性」を高めることで投資家からの評価は劇的に上がるという事実です。不確実性はリスクであり、リスクは株価を押し下げます。逆に確実性は安心であり、安心は株価を押し上げるのです。
Netflixの苦悩、サブスクは万能ではない
もちろん、サブスクモデルは万能ではありません。成功の代名詞とされるNetflixでさえ、投資家からの厳しい視線に晒され、さまざまな課題に直面しています。
22年、Netflixは創業以来初めて、有料会員数の減少という衝撃的な事態に直面しました。長年続いてきた順調な成長が止まり、株価は一時70%以上も下落しました。市場は「Netflixの成長神話は終わったのか」と疑問を投げかけたのです。
その背景には、Disney+、HBO Max、Apple TV+といった強力な競合の台頭があります。コンテンツ制作会社が自らストリーミングサービスを立ち上げたことで、Netflixは人気コンテンツのライセンスを失い、オリジナル作品への投資を余儀なくされました。

その結果、年間約2.5兆円にものぼる巨額のコンテンツ制作費が財務を圧迫しています。ヒット作を連発しなければ会員を維持できない。しかしヒット作を作るには莫大な資金が必要。この自転車操業的な構造が、Netflixの課題となっています。会員数の伸び悩みに対応するため、Netflixは広告つき低価格プランを導入しました。新たな収益源を開拓する試みですが、同時に客単価(ARPU)の希薄化というリスクも生み出しています。
より多くの人が低価格プランに移行すれば、会員数は増えても全体の収益は伸びない、あるいは減少する可能性さえあります。サブスクの強みである「予測可能な安定収益」が揺らぐ事態です。
「サブスク型だから安泰」という神話は存在しません。ビジネスモデルがどうであれ、本質的には「顧客に継続的な価値を提供し続けられるか」という厳しい競争の中にあるのです。Netflixの苦悩は、サブスク型企業といえども、常に革新し続けなければ生き残れないという現実を示しています。





※ログイン後、コメント入力が可能です。