経済産業省(アジアFTA・EPA交渉を担当)、大手精密機器メーカー(経営企画にてグループ中期経営計画、M&Aを担当)、米国系戦略コンサルティングファームを経て、デロイト トーマツコンサルティングに入社。経営戦略・事業戦略の豊富なコンサルティング経験と規制・制度に関する深い理解を背景に、官民のルール形成やロビーイング支援に注力している。特にアジアの事業環境・通商動向に精通。著書に『最強のシナリオプランニング』(共著、東洋経済新報社)があるほか、メディアへの寄稿、セミナー講演多数。
今なぜ国際通商ルールが経営論点とされるのか
〈2015年は国際通商ルールの大転換点〉
まさに現在、アジアを中心とした国際通商ルールは大転換期を迎えている。2001年来のWTOドーハラウンドが頓挫したことを受け、世界はFTA(自由貿易協定)・EPA(経済連携協定)による国家間・地域間でのルール交渉の時代に突入した。以来、FTA・EPAは徐々にその対象国・対象分野を拡大させて、2015年が1つの大きな節目の年となる見通しだ。通商の世界には“toward 2015”や“beyond 2015”という言葉があり、世界の経済・産業ルールはこの前後で大きく変化する可能性が高い。具体的には、日米をはじめ世界経済の約4割を対象とするTPP(環太平洋戦略的経済連携協定)、また中国・インドを含む世界人口の半分を占めるRCEP(東アジア地域包括的経済連携)、そして日本のお膝元ASEAN10カ国の経済共同体(AEC)、さらには日本とEUのEPA等の過去にない大型な経済連携が2015年末までには完成する目標*1 となっている。
〈関税・非関税とも経営インパクトは甚大〉
FTA・EPAについて多くの経営者は総論に関心あれど、これによる通商ルールの変化が経営に与える影響については実感を持てていないのが現状だ。しかしながら、この通商ルールへの対応の巧拙によってすでに各社の競争力・収益性の差がつき始めている。数字で理解いただくのがよいだろう。
FTA・EPAで変わる通商ルールは大きく「関税分野」と「非関税分野」に分かれる。前者は輸出入の度に発生する輸入課税である関税の撤廃や削減のことであり、後者には各国におけるサービス貿易の自由化や外資規制緩和、そして安全基準や環境規制などの広範なルールが含まれる。
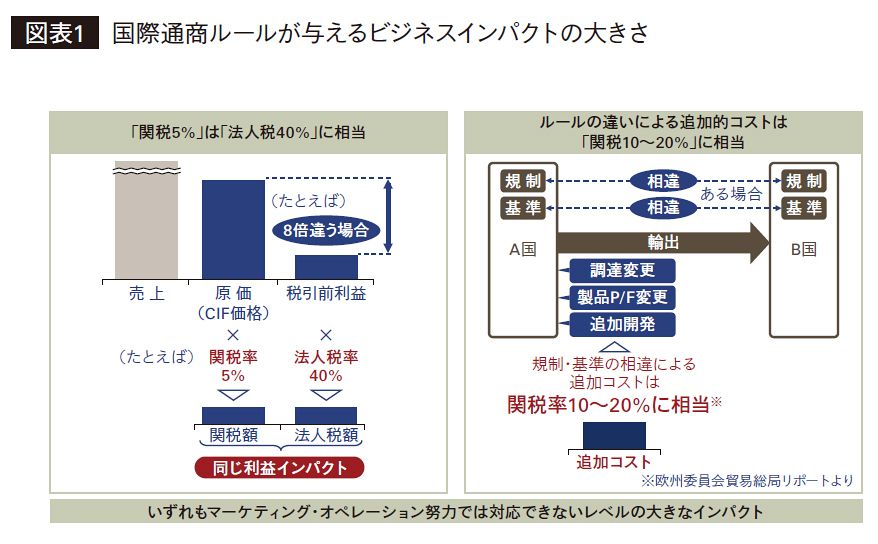
このうち「関税分野」のインパクトについては「関税5%は法人税40%に相当する」という説明ができる。こう聞くと、関税コストは経営として軽視できない論点であることに気づくだろう。法人税は税引前利益に対して課されるのに対し、関税は原価(CIF価格)に課される。たとえば原価と税引前利益に、8倍の差がある場合、関税5%がもたらす最終利益へのインパクトは法人税の40%に相当することになる(図表1左)。多くの経営者が、法人税率の上下には大きな関心を持っているのに対し、経営者の関税(またそれを交渉するFTA・EPA)に対する関心は十分に払われてこなかった。年に一度発生する法人税と違い、関税コストというものは外国から輸入のたびにじわじわと出血が続いているのに似ている。早期止血は当期利益に直結する。
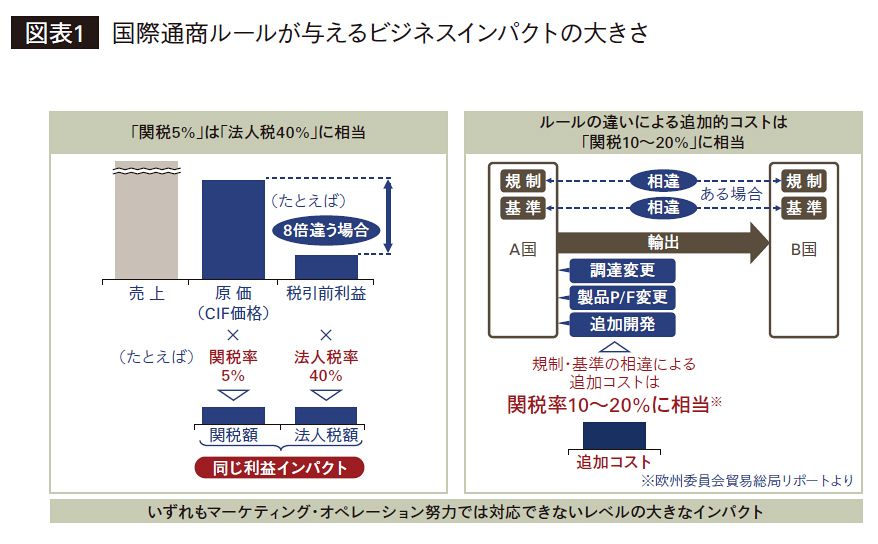
また、「非関税分野」のインパクトは、場合によってはさらに大きなものとなる(図表1右)。自国からある国へ製品・サービスを輸出する際に、企業は両国の間で少しずつ異なっている安全基準や環境規制等のルールに対応すべく、材料の調達先を変えたり、製品プラットフォームを複数用意したり、場合によっては追加的な開発・設計コストを発生させている。EUの政策執行機関である欧州委員会の試算によると、これによる追加的なコスト負担は関税換算で10~20%にも相当するという。すなわち、仮に先に述べた法人税換算をしてみるならば、80%や160%という非現実的ともいえる重大なコストにつながっているのだ。そしてこの規制や基準の違いは、コストとして企業に重くのしかかってくるだけでなく、近年はこれこそが「ルール形成」という新たな競争軸として注目されるようになっている。
FTA・EPAで形成されるルールは未来永劫に維持される性質のものではない。しかしながら、2020年そしてその後しばらくのグローバル経営戦略に直結する課題だ。
国際通商ルールのトレンド:
もはや「Trade Agreement」ではない
2015年が大きな転換点とされる理由は、冒頭に挙げた経済連携交渉であるTPP等が「超大型」なことだけではない。アジアを中心とした経済連携が、特に米国・EUといった先進エコノミーとの交渉ステージに入ることで、より「非関税分野」、すなわち、基準や規制の変更といった「ルール形成」の分野に重点が移りつつあることを意味している(図表2)。
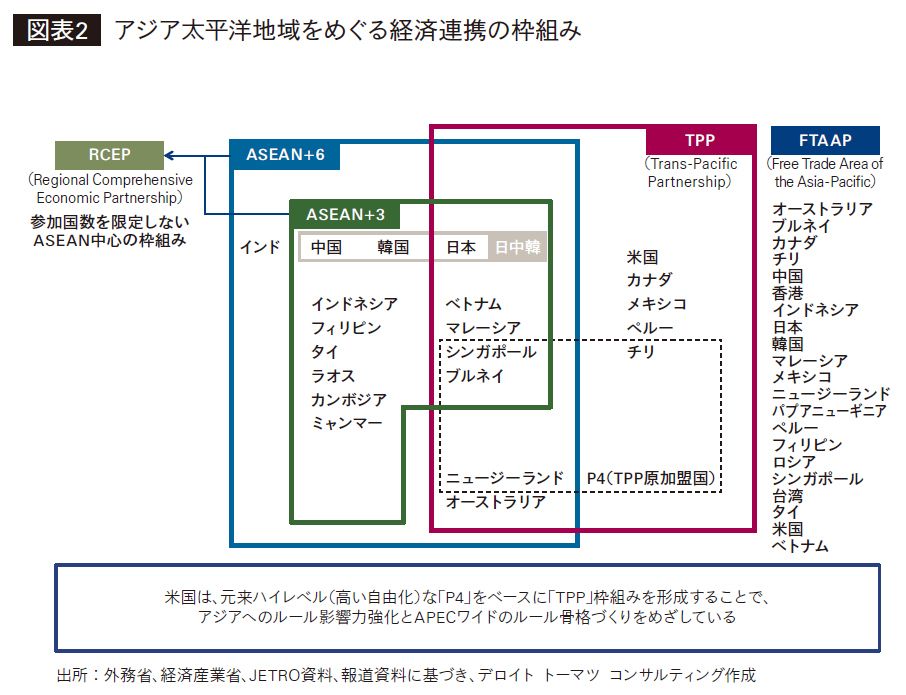
これまで日本およびアジア各国が締結してきた経済連携は、大雑把に言えば「国」と「国」との間のつなぎ、すなわち「貿易」を円滑化するための交渉が中心となってきた。結果、既存のアジア経済連携はFTA(Free Trade Agreement)の名のとおり、関税の削減・撤廃のための協定という位置づけに近い。
しかしながら今、米国がねらっているのは「アジア市場の米国化」だ。このためには協定の主眼が「貿易」では足りない。アジア各国の国内ルールをも米国企業にくみしやすいものに変えるためには、もはや“TradeAgreement”と呼ばれる協定では枠組みとして狭すぎるのだ。たとえば、フォードやGMといった米国車が米国仕様のままアジア各国の道路を走ることができるようにするためには、そのための約束を米国は交渉相手国から取り付けなくてはならない。国内の経済政策に苦難が多いオバマ政権としては、世界の成長センターであるアジア各国にこのような米国企業に有利なルールを打ち込むことを成果としたい。過去のFTA交渉と違い、TPPが日本でもこれだけ多くの企業・消費者の関心を集めているのは、米国主導のTPPが各国の広範な国内ルールへ影響を与える「内政干渉」となる可能性があることに起因している。
米国の成功体験には、韓国とのFTA(米韓FTA:2012年より発効)がある。この交渉を通じ、米国はたとえば自動車分野において、燃費基準の緩和(一部の米国自動車メーカーは、韓国国内の燃費基準より19%緩和された基準を適用)や米国安全基準の適用(一部の米国自動車メーカーは、韓国基準と米国基準を選択適用することが可能)といったいわば「アメ車の特別扱い」を獲得している。さらに、この米韓FTAでの「両国は自動車燃費および温室ガス排出に関して、強制的な新規制を導入する際に非効果的または不適切な場合、導入が不可」とする合意を背景に、韓国国内でのエコカー支援策が直接的にはKAIDA(韓国輸入車協会)の反対によって成立延期となるなど、まさに貿易(Trade)を対象としない、ビジネスに直接的な影響を与えるルールづくりが行われた。もちろんこれは、米国基準もそれ自体が致命的な問題ある内容ではないとの判断の上で、この譲許をしてでも米国市場へのアクセスを改善したい韓国側の意向あっての合意ではあるものの、TPPやその他の交渉においても、各産業に対するこれと同種の要求が米国から突きつけられていると考えてよい。
そしてこれは、現在のTPP参加国(シンガポール、ニュージーランド、チリ、ブルネイ、米国、オーストラリア、ペルー、ベトナム、マレーシア、メキシコ、カナダ、日本〈交渉参加順〉)でビジネス展開している企業に限った論点ではない。2015年の先、2020年頃までに想定されるのは、TPPで形成した米国主導の各種ルールが、中国やロシアを含む21の国と地域で構成されるAPEC(アジア太平洋経済協力)全域の経済・産業ルール(FTAAP:アジア太平洋自由貿易圏)の骨子となることだ。これに対し、中国は先に挙げたRCEPの枠組みを活用したルール形成を急いでいる。
今後各社の中期経営計画は、このグローバルなルール形成競争の真っただ中にいることを前提にしたものでなければならない。現在の中計を策定した当時に通商ルール動向を語ったならば、「多かれ少なかれ関税が削減されるのであればおおむね歓迎。それが自社のサプライチェーンに適するものであればありがたい」という程度のものだったかもしれない。ただし、これから2015年を経て2020年に向かうグローバル戦略はそう単純にはいかない。Trade Agreementを超えたルール形成競争のなかで、まずは既存のFTAで享受可能なメリットを最大限活用し、その上で今後のルールをいかに自社に有利に形成するか(または、経済・社会の「あるべき姿」に近づけるか)を、経営の重要課題とするべきだ。
企業が取り組むべきこと
〈「FTA使い漏れ」は社内の大罪〉
これまで述べた国際通商ルールへの対応の重要性を認識しつつ、企業がとるべき具体的な対応方針のうち、まずは「既存のFTAで享受可能なメリットを最大限活用」について説明する。
この最たる施策が「FTA使い漏れ」の解消であり、各社をご支援する機会が増えている。これは、せっかく国が経済連携協定を交渉・妥結・発効させたにもかかわらず、企業の通商・物流担当がそれを十分認識していないために、または原産地証明書取得などの実務ノウハウを持ち合わせていないためにFTAメリットを「使い漏れ」ている状態を改善するものだ。
これが企業の利益創出活動のなかでどれほどの大罪かは想像に難くないだろう。特に製造業では、生産プロセスにおいて、世代を超えた飽くなきカイゼン活動や、部材を板や粉の単位まで分解してのコストエンジニアリングによって、何銭何厘というコスト削減努力を続けている。また、開発・設計においても、シミュレーション技術の高度化による試作レス化など、不断の努力が重ねられている。もちろん、物流分野においても在庫や輸配送の効率化による利益創出活動は行われてきたことと思われるが、さて、これらのバリューチェーン全体での自社努力によって果たして何パーセントの利益改善が成されてきただろうか。これら現場による不断の努力を嘲笑うかのように、通商ルール交渉による関税率の変化はきわめて大きく利益を上下させる。前述の「関税5%は法人税40%に相当する」という構図にあって、時にFTAでは関税率30%が即時撤廃されるような例も存在する。これは、企業の生産・物流現場はもちろん、オペレーション改善を生業とするコンサルタントにとっても茫然自失となりうるインパクトだ。そして声を大きくして各社にお伝えしたいのが、これはマーケティングや競争戦略の結果のコストではないという点だ。あくまでも、「ルールを知り」、それが自社に適用される場合、「きちんと活用」すれば確実に関税コストを削減し当期利益を改善できる。これをもたらすFTAの活用が十分なものでなかったとしたら、すなわち、経営としてその影響を正しく認識せず、物流部門・海外事業部門に適切な指示をできていなかったとしたら、日々のコスト削減に血道を上げている生産現場に顔向けができない。この「FTA 使い漏れ」を回避・解消するため、弊社がクライアントのFTA活用状況の診断や原産地証明取得をご支援する機会が増えているのは、このFTA対応の巧拙によってコスト競争力に差が出てきていることを各社が認識し始めたことの表れと捉えている。
〈中計、投資計画に「落とし穴」が潜む〉
また、既存FTAの活用は、ここまで述べた当期利益改善の目的に加え、今後2020年頃を見据えた中期経営計画・投資計画策定における「落とし穴探し」としても重要だ。「落とし穴」とは、FTAによって生じる、各グローバル拠点のコスト構造の非連続な変化を指す。
FTAの関税削減スケジュールは「国ごと」「品目(HSコード)ごと」に異なり、FTA発効と同時に即時撤廃されるものもあれば、規則正しい削減幅で段階的に撤廃されるもの、また、一定期間現状の税率を維持してから複雑な削減ステップを踏むもの等、実にさまざまとなっている。このため、ある特定の品目を複数の国に輸出入しているケースにおいて、現時点で同じ関税率であることが必ずしも3年後や5年後にも同条件であることは意味しない。たとえば、同じ自動車部品を日本からタイおよびベトナムに輸出しており、現在の関税率が同じであったとしても、2020年には15%や20%程度の関税率の差がFTAによって生じることがあるのだ。これを踏まえずに、単純な市場規模予測や人件費・インフラコストの見通しだけで投資計画を立てるには、今後のグローバル通商環境はあまりに大きく動き過ぎている。これは「可能性」を説いているのではない。すでに発効している協定*2 を詳細に分析すれば「確実に起きる未来」として予見可能な事業環境変化なのだ。
とはいえ、企業が「FTA使い漏れ」や「投資計画の落とし穴」を完全になくすことは容易でないことも事実だ。なぜならば、世界にはすでに400 近いFTA・EPAが存在し、それらが「スパゲティボウル現象」と言われるように複雑に絡み合っていることで、自社サプライチェーンに適したFTA、すなわち、自社が(FTA特恵税率を享受するための条件である)原産地規則を満たし、かつ最も低い関税率のFTAを網羅的に把握することはきわめて困難だからだ。そのため、弊社のこれまでのコンサルティング実績から判断するに、おそらく超大企業を含むほぼすべての企業においてこれら「FTA使い漏れ」や「投資計画の落とし穴」は大なり小なり存在すると考えてよい。この状況は世界共通ではあるものの、アジアは世界で最も複雑にFTA・EPA網が張り巡らされているため巧拙に差が出やすい。たとえばシンガポール政府が(自国に関連するFTAに限定しつつも)比較的情報提供を充実させているように、いずれはこの状況を打開すべく政府がデータベース等の形でFTA関税データの整理を強化する可能性もあるが、グローバル企業が関心あるサプライチェーンを国が(他国間FTAも含め)網羅的に責任を持って情報管理することは想定しづらい。必要に応じ外部専門家も活用しつつ、これに適切に対応した企業から利益を上げていくゲームはすでに動きだしている。
ルール形成:「Standards×Regulations 戦略」
国際通商ルール交渉が「関税分野」から「非関税分野」にも重心を移しつつあることで、各国の安全基準や環境規制など広範なルールが大きく変化していく。他方、FTAであれEPAであれ、それ以外の呼び名がつく経済連携協定であれ、実のところ、この「非関税分野」には(「関税分野」と違い、一部のサービス自由化交渉を除き)確固とした交渉の“お作法”が存在しない。このため、「非関税分野」については、首脳による署名を必要とする国家間の経済連携協定とそれ以外の枠組み(個別企業による海外政府へのロビーイングによるルール形成を含む)で、取り扱うアジェンダに明確な線引きがない。これは、官民の英知を結集したアイディア・戦略次第でRCEPやFTAAP等の国家間の経済連携交渉に日本としてアジェンダを追加することが可能であることを意味するのと同時に、企業レベル・業界団体レベルでの日々のルール形成の取り組み、すなわち戦略的なロビーイング活動を強化する必要性を示している。
多くの日本企業はこれまで、ルールの変化をあくまでも所与として受け止め、それに迅速・的確に適応することでグローバル競争を戦ってきた。しかしながら、この「ルール適応」の姿勢だけでは、日本企業が十分な国際競争力を維持することが困難になってきているのが現実だ。少なくとも、高質な商品・サービスを提供していることが正しく評価される世界にすることは今後の企業経営の責務とも言える。
これについては、「欧米にしてやられた」手痛い事例と、「日本企業が、政府に頼らずとも実現した」成功事例をお伝えするのがよいだろう。
前者の手痛い事例は、タイにおける自動車税制優遇策の変更が挙げられる。従来、タイにおいては日本企業が高い競争力を持つハイブリッド車が大幅に有利(3000cc以下の乗用車において最大30%有利)な物品税制となっていた。これに対しドイツ自動車工業会は、フォルクスワーゲン等が強みを持つ低燃費エンジン車の税率改善のために当局に詳細な税制提案を重ねた。これによりタイはハイブリッドという車両構造を優遇するのではなく、CO2排出量に基づく税体系に変更(2012年決定)。結果、ハイブリッド車がエンジン車に対して大幅に優遇されていた物品税率の差が大きく縮まり、日本企業(ハイブリッド推進企業として)にとって圧倒的に優位な状況ではなくなった。これはもちろん欧州のルール形成力に学ぶことが多い事例ではあるものの、もしここでハイブリッドを推す日本企業が「CO2排出量だけでなく、PM2.5排出量まで考慮して環境負荷を捉えるべき」とロビーイングをしていたら違った税制になっていたかもしれない。
次に、日本企業の成功事例として、ダイキン工業によるインバータ省エネ技術に関する欧州でのルール形成事例が挙げられる。EUでは空調設備を含む多様な製品に環境配慮設計を義務付ける規制(エコデザイン指令〈ErP指令〉)が導入されている。ここで重要となるのは、その規制に対応する「高い省エネ効率のエアコン」をどう定めるのかという点だ。当時、エアコンの省エネ効果の評価方法は「定格点のみに拠る」こととされ、ダイキンの強みである期間エネルギー効率性が考慮されないものとなっていた。そこで同社の海外拠点であるダイキン・ヨーロッパは、最大消費電力では他社製品と差がなくとも、年間消費電力には歴然とした差が出る試験結果を欧州委員会に提供。結果、2012年3月、エアコンに関する欧州エコデザイン要件を定める規則において、最大エネルギー効率のみの指標では年間消費電力の差を比べることができないとして、季節ごとのエネルギー効率性を示す指標が導入された。この事例において特筆すべきは、あくまでも主役はダイキンという企業であることだ。ルール形成とは必ずしも政府に頼ることではないことを証明している。
2014年6月末に閣議決定された「日本再興戦略」改訂2014 の最終ページに、「日本企業の海外ビジネスを支える制度的基盤を整備するため(中略)国際標準を各国の規制に紐づける『Standards×Regulations 戦略』を推進する」という項目が挙げられた。この「Standards×Regulations戦略」はこれまで聞き慣れない言葉かもしれないが、これが今後官民でルール形成を推進するための基本の考え方となる(図表3)。
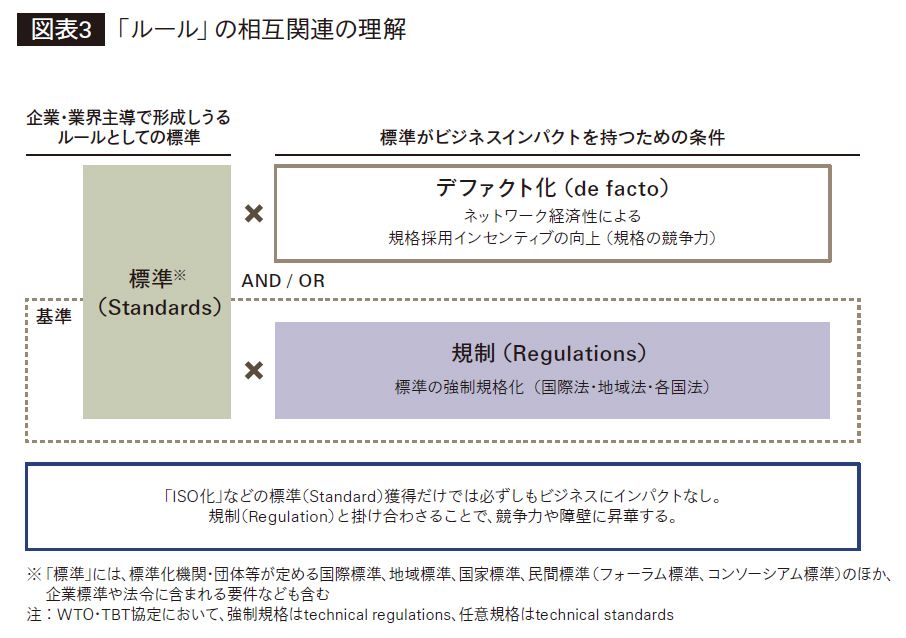
ルールを「ルール」と呼んでいるうちはすべてのアクションが「陳情」の域を出ない。いわゆるルールに相当するものは日本語では規格、標準、基準、規制……とさまざまあるが、整理すると英語の「Standard」と「Regulation」に分けることができる。たとえば、前述の事例では、タイでドイツ自動車工業会が仕掛けたのは税的な恩典(一種のRegulation)を受けるための技術要件(Standard)へのロビーイングだ。また、ダイキンの事例はエアコンにも環境配慮を義務づけるEUのRegulationにおける省エネ効果の「測り方」というStandardに対する成功事例と整理できる。
この「Standard」と「Regulation」の整理なしにルール形成を行おうとすると、いわゆる「的外れ」な陳情となる可能性が高い。すなわち、攻めるべきが標準や技術要件(Standard)の場合と規制や恩典、罰則(Regulation)の場合とでは、討議のアポイントを採るべき機関や部局も違うし、コンセンサスを形成すべきステークホルダーも異なることを理解することが、ルール形成を実際に進める第一歩となる。日本において各業界団体が「各国の制度上の課題」として各社のアンケートを取りまとめ、国内外の「当局」に提出してはいるものの、課題の本質をStandardとRegulationに分解したときに、正しい相手に声を届けることができている項目がいくつあるだろうか。
また、新聞等で大々的に報じられる「日本発の技術が国際標準を獲得」という慶事も、「その標準(Standard)に適合すれば、どんな規制(Regulation)をクリアできるのか(または恩典を得られるのか)」という問いに答えることができなければ、ビジネスの観点からは祝杯にはほど遠いと感じざるをえない。すなわち、Standard単体ではビジネスインパクトを持たないため、Standardに対するRegulationの紐付けが必要であり、これを政府が国家戦略の中核に据えたというのが先の閣議決定なのだ。この決定を反映し、2014年7月に経済産業省は通商政策局のなかに「ルール形成戦略室」を新設した。この組織では、従来の業界団体による中央官庁への裃かみしもをつけた意見陳述ではなく、(国内で明らかな企業間コンフリクトがない範囲での)個別企業からのルール形成相談も受け付けることとなる。これはついに、ルール形成が企業戦略の「一丁目一番地」と呼ぶべきテーマであることを政府も認識したことの表れと捉えてよいだろう。
国際通商ルール対応力の強化なしに
グローバル競争に勝てない
FTAやEPAのような国際通商ルール対応が企業の重要テーマとなったのは、WTO交渉が頓挫した最近5~10年のことだ。それゆえ、各社とも自社が十分戦略的にこれに対応できているとは言えないのが実態だろう。ただし、すでにその巧拙によって明確に競争力・収益性には差が出始めている。
今後2020年までには、アジアやアフリカ等の新興国におけるルール形成競争がますます盛んになる。ここで競争相手となるのは、ルール形成の経験豊かな欧州(彼らにとっては100年以上前から世界はすべて新興国と言える)や国力維持の正念場として国際ルールづくりに躍起になっている米国、そしてアジアにおけるルール形成のみならず、ISO取得による自国製品の国際信用力強化に多くのリソースを投入し始めた新たなルール大国としての中国だ。これに対し、「日本発」のルール浸透を常に目的に据え、日本企業がすべて正面から戦いを挑むことは必ずしも合理的ではない。既存の欧米ルールから「いいとこ取り」をすることも賢い選択の1つだ。
各社はまず、自社をとりまく国際通商ルール(FTA・EPA)やその枠組みの外においてもStandardとRegulationの別を正しく認識し、自社に影響の大きいものとそうでないものを冷静に峻別する作業から始めたい。その上で、シナリオ別の影響を分析し、正しいステークホルダーと意図的にコンセンサスを実現する戦略的なロビーイングを行うことが求められる。
良い商品・サービスを提供していれば勝てる時代は終わった。今後は、良い商品・サービスの「良さ」が正しく評価されるルールづくりをすることも企業責任の1つとなるのだ。
(photo: Hideji Umetani)
*1 これに加え、米国とEUによるTTIP(環大西洋貿易投資パートナーシップ)も同時期の妥結をめざし交渉が進んでいる。
*2 各協定とも締約国間で見直し再交渉が行われる可能性があるため、適時の分析が求められる。
国際通商ルール(TPP・FTA)対応戦略