1/1 PAGES

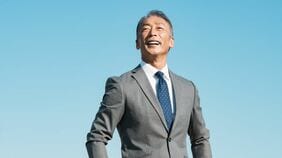
智剣・Oskarグループ CEO兼主席ストラテジスト 大川智宏(おおかわ・ともひろ)1982年生まれ。野村総合研究所、JPモルガン・アセット・マネジメント、クレディ・スイス証券、UBS証券を経て現職。定量分析に強い。(撮影:尾形文繁)

経済・業績の方向性と、株価の方向性は今、真逆になっている。東証1部上場企業の利益予想は、2月末からコロナ禍の影響を受けて下がり始め、今はその頃より3割近く悪化している。にもかかわらず足元の株価は2月末よりも高い。矛盾が生じている。理由は過剰流動性だ。米国を中心に世界の中央銀行が大規模な金融緩和を行っている。
足元の全体観としてまず押さえておくべきは、リスクオンの相場ではないということ。投資家が積極的にリスクを取ってリターンを追求している相場ではない。
むしろリスクオフの相場だ。資金の逃避先として4〜5年先の成長が見込めるような長期のグロース株が買われているだけ。PER(株価収益率)やPBR(株価純資産倍率)の低いバリュー株が買われているわけではない。
つまり、前向きに買われているわけではないということだ。お金が余っていて、株式市場に流れ込んでいるから、業績と経済が最悪の状況でも、株価が上がっているにすぎない。このことをしっかり認識しないといけない。
経済や企業の利益は、3年経ってもコロナ前まで戻らず、4〜5年経ってようやく戻るかどうか。それがFRB(米連邦準備制度理事会)やエコノミスト、アナリストの大方の予想だ。
コロナ前を超えて史上最高値になっている米国株や、コロナ前に近づきつつある日本株の相場はかなり歪んでいる。いつ下がるのか恐怖感でいっぱいだ。過剰流動性によりバブルが生じていることは疑いようがない。
この記事は有料会員限定です
残り 615文字