


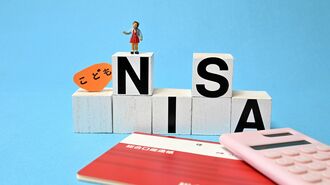
こどもNISAは現行で18歳以上を対象としているNISAのつみたて投資枠について、年齢制限を緩和する仕組みです。年間投資枠は60万円、非課税保有限度額は600万円です。投資できるのはつみたて投資枠の対象商品のみで、買い方は定時・定額の積み立てに限られます。非課税期間は無期限で、その年の1月1日時点で18歳である年に通常の成人向けNISA口座へ自動的に移行します。
こどもNISAは、23年末で新規投資が廃止されたジュニアNISAの後継にあたる制度です。ジュニアNISAは原則18歳まで引き出しができない点が敬遠され、口座数が伸び悩みました。こどもNISAは12歳以降であれば一定の条件の下で資金を引き出せるようになり、より柔軟に利用しやすくなりました。
こどもNISAの制度趣旨は、「大学進学等、成人後のライフイベントに伴う必要資金を備えるニーズに応じる」とされています。そのため、一般的には教育資金準備の手段として考えられています。しかし、税制上の非課税メリットはあっても、資産は子どものものとして扱われるため、親が必要な時期に自由に取り崩せるわけではありません。
「こどもNISAで大学の学費を準備したい」という夫婦の誤算
ここで、筆者のFP相談でよくある、共働き家庭のケースを紹介します。
会社員のAさん(35歳)は、妻(32歳)と2歳の子どもの3人家族です。Aさんの年収は1000万円、時短勤務中の妻の年収は400万円。賃貸住宅に暮らしており、金融資産は夫婦合わせて約2000万円あります。
夫妻はすでにそれぞれNISAで資産形成に取り組んでいますが、27年から始まるこどもNISAにも関心を持っていました。
「子どもが大学に進学するまでに、学費を準備しておきたいんです。私立理系なら、今でも4年間で600万円近くかかる大学がありますよね。子どもが進学する頃には、もっと高くなっているかもしれません」
こどもNISAで年間60万円ずつ10年間積み立てれば、投資元本は600万円になります。Aさんは運用が順調なら大学の学費だけでなく、進学先によっては一人暮らしの生活費の一部まで準備できるかもしれないと考えていました。
そのため、夫妻がFPに相談したかったのは、教育費準備に適した投資信託の選び方です。ところが、FPからこどもNISAの仕組みを説明され、思わぬ問題に気づきました。





※ログイン後、コメント入力が可能です。