


1/3 PAGES
2/3 PAGES
これに対し、一部の富裕層は税務当局から未だに明確な通知を受けていないため、引き続き様子見とする傾向がある。楊氏によれば、今後の運用が見直されることを期待している。とりわけ、オフショア信託の存続期間中に生じた過去の運用益について、何年前まで遡って課税対象とするのか、確たる結論は出ていない。
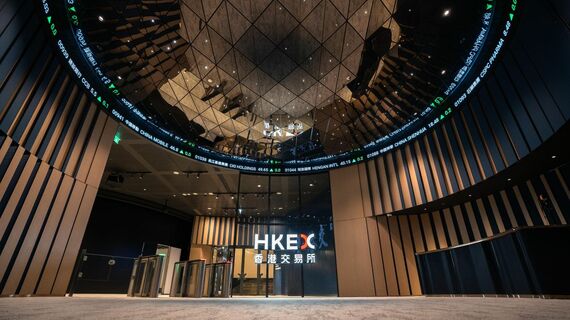
納税資金確保のためとみられる中国本土外の株式売却が相場の重しとなっている(香港取引所の内部、同所ウェブサイトより)
また、申告に際して信託の全体的内容、受益者の名義、過年度にわたる資金移動などを詳細に開示した場合、税務当局がその他の国外所得や取引に関して調査範囲をさらに広げることを懸念する富豪もいる。
申告したのは少数派?
前出の葉氏も、税務当局が現在把握できているオフショア信託関連情報の多くは、上場企業が開示する信託経由の株式保有状況に由来すると指摘している。相当昔に海外で信託を始め、上場企業の株式を運用していない人については、税務当局が関連情報を全面的に把握できているかどうか不明だ。このため、全体としてどれだけ申告完了しているか推計することも難しいという。
これに先立ち、香港の英字紙サウスチャイナ・モーニング・ポスト(SCMP)は、匿名を条件に取材に応じた資産運用業界の関係者の話として、オフショア信託への新たな課税規定をめぐり、最近、中国本土の顧客からの問い合わせが相次いでいるものの、実際に申告手続きに進んだケースはごくわずかだと報じていた。
納税すべき金額の大きさも申告を思いとどまらせる一因となっているようだ。申告した場合、納税額は9ケタ、すなわち数億元規模(1億元で23億円強)になるケースが多く、それだけの現金を一度に用意するのは超富裕層であっても大きな負担となる。
3/3 PAGES




※ログイン後、コメント入力が可能です。