


会計数値に基づいた経営の実現を
―10月1日から消費税率が10%に引き上げられます。企業が注意すべき点はありますか。
1976年兵庫県生まれ。99年大阪大学文学部史学科卒業。公認会計士・税理士。中央青山監査法人を経て、一般財団法人芸能文化会計財団の理事長に就任。主な著書に、160万部突破の『さおだけ屋はなぜ潰れないのか?』(光文社新書)、シリーズ100万部『女子大生会計士の事件簿』(角川文庫)
山田 2014年に税率が8%に引き上げられたとき、一部の取引については改正前の税率5%を適用する経過措置が取られました。経過措置は今回も同様です。例えば今年3月31日までの工事やソフトウェア開発などの請負契約、事務所やテナントなどの賃貸借契約は、引き渡しなどが10月1日以降でも税率は8%のまま。これまでも経過措置はありましたから、前回の経験者が社内にいれば、ノウハウを生かせるはずです。
問題は、新たに導入される仕組みへの対応です。具体的には「軽減税率制度」と「インボイス方式」の2つ。これらは企業の会計業務へのインパクトが大きく、早急な対応が求められます。
―「軽減税率制度」は一般企業も関係あるのでしょうか。
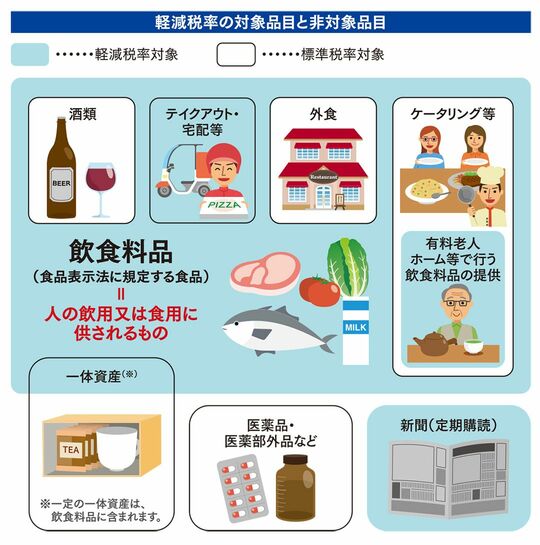
山田 飲食料品や新聞に適用される軽減税率は、食品業界や新聞業界だけに関係するものと捉えられがちですが、一般企業も無関係ではありません。
例えば会議や社内のパーティーで、一般企業でもお水やお茶など飲食料品を購入する機会は多いでしょう。これら経費で購入したものが軽減税率対象で8%なのか、それとも対象外で標準税率10%なのか。それを区分しないと、自社が納めるべき消費税額を計算できずに困ってしまいます。
しかも、区分しなければならないのは標準税率10%と軽減税率8%の2つだけではありません。同じ税率8%の中に経過措置の8%や、税率引き上げ前の標準税率8%もある。これら計4種類の税率を理解したうえで計算する必要があり、当面はドタバタが続くかもしれません。
―もう1つの新制度「インボイス方式」はどのようなものですか。
山田 国へ納める消費税は、「取引の中で預かった消費税」と「支払った消費税」の差額で計算します。このとき問題になるのが、仕入れや経費で支払った消費税は本当に正しいのか、支払先の個人や企業はきちんと税を納めているのか、ということです。その証明のため、支払いを受けた相手が請求書の形で発行する証明書をインボイス(適格請求書)といいます。
日本で消費税を導入したとき、インボイス方式採用の議論がありました。しかし当時、個人商店はレシートさえ発行していないところもあったため見送られました。その結果、発生したのが「益金」問題です。日本では売上1000万円以下の事業者は消費税の納税を免除されています。ただ、免税事業者も何か売ったときは顧客から消費税をもらっていますから、もらった消費税は免税事業者の利益になる。これはおかしい、不公平だという指摘がされてきたわけです。
インボイス方式になれば、まず払ってもらう消費税額を請求書に明確に記載する必要があります。また、課税事業者に付与される登録番号の記載も必要。つまり免税事業者は、課税事業者の登録をして消費税額を明記した請求書を発行するか、免税事業者のままで消費税抜きの請求書を発行するかの二択を迫られます。これで益金問題は解決です。
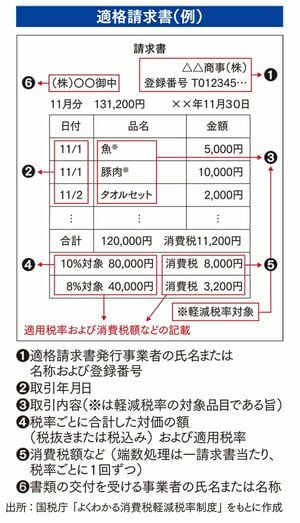
しかしインボイス方式で、課税事業者である企業の負担は確実に増えます。今年10月から段階的措置として「区分記載請求書方式」が始まり、請求書に仕入れや経費がそれぞれ軽減税率対象かどうか、また税率ごとに区分した税込み金額を記載しなければいけません。さらに23年10月からは本格的にインボイス方式が始まって「適格請求書等保存方式」に。請求書には登録番号と、税率ごとに区分した税抜き金額と消費税額の記載が義務化されます。
インボイス方式の請求書は発行だけでなく、受け取る際も大変です。とくに負担が膨らむのは、零細企業やフリーランスとの取引が多い企業でしょう。取引先は課税事業者なのか免税事業者なのか。免税事業者なのに、消費税を上乗せした請求書を発行していないか。会計側でこうしたチェックをしなければならず、システムもマスターから変える必要に迫られます。
―新制度スタートに向けて、企業はまず何から始めればいいでしょうか。
山田 まず自社のシステムやレジが軽減税率やインボイスに対応しているかどうかを確認してください。インボイス方式は経過措置を含めて10年かけて導入されます。段階を経るたびに改修するのは手間やコストがかさむので、長期的な視点でシステムを考えるべきでしょう。ちなみに中小企業庁は、軽減税率対策補助金によってレジやシステムの導入をサポートしています。申請は6月28日までですから、早い段階で自社システムの見直しに加え、新たなシステムの導入を検討するとよいでしょう。
システム対応後は、新制度についての社員教育を行いたいところです。経理のスタッフはもちろん、請求書のやり取りや仕入れ入力に関しては、営業や購買担当も関わってきます。全社的な研修を行うことが、施行後のスムーズな業務へとつながるでしょう。
今回の改正は消費税が導入された1988年以来の大変革なので、対応するだけで精一杯という企業は多いかもしれません。しかし、これまで惰性で行ってきた会計業務を刷新するいい機会でもあります。例えばシステムや人員を見直して、決算の短縮化や、会計数値に基づいた経営の実現を目指すのもいい。攻めの意識を持って、ぜひこの大変革をプラスにつなげていってほしいですね。


