


主催:東洋経済新報社
協賛:JLTリスク・サービス・ジャパン
Keynote (リスクマネジメントと保険)
「表明保証保険」を始めとした
M&A保険の概要と戦略的活用法
エグゼクティブ・バイス・プレジデント
宍倉浩司氏
国際保険仲介業者、JLT(ジャーディン・ロイド・トンプソン)の日本法人の宍倉浩司氏は、日本でも関心が高まるM&A保険について解説した。M&Aでは、専門家によるデューデリジェンス(DD)を行い、把握した潜在債務などのリスクは買収価格に反映させるなどして対応するが、DDで発見できない未知のリスクについては従来、売り手に表明保証させ、損害が出れば賠償を求めてきた。しかし、売却益をすぐに配当してしまうPEファンドが売り手のケースでは保証、賠償は困難なため、欧米では保証違反の損害を保護する表明保証保険が普及した。「この保険は数十億円から数千億円規模のディールが対象で、保険引き受け審査は英語のため、英文の売買契約書などが必要になります」。近年、オークションで増えた売り手主導で手配する表明保証保険については、事故対応・日本語対応を考えた場合、国内の仲介業者の関与が望ましい点につき注意を促した。また、DDで顕在化した税務や訴訟などの「既知のリスク」についても、それらをカバーする個別の保険が登場していることに触れた。M&A保険では、保険会社によって免責事由・範囲が異なるため、「複数の保険会社に見積もり依頼して、事前に保険でカバーしたいリスクが免責にならないか、確認が必要です。また、保険会社が後から免責事項を追加することもあり、英語での高度な交渉も欠かせません」と、保険仲介業者が介在する意義を説明した。
特別講演I (法務リスクの視点)
クロスボーダーM&Aを成功させる「法務のポイント」
外国法共同事業法律事務所
コーポレート部門 パートナー
ニック・ウォール氏
海外M&Aのリーガル・サービスを提供するアレン・アンド・オーヴェリーのニック・ウォール氏はM&Aで検討すべきことを中古車購入に例えながら語った。まず、車に詳しい人に車両をチェックしてもらうように、専門家による対象会社のDDを実施。「会社の価値は日々変わる」ため、売買価格については、正確な価値を価格算定(監査)基準日に算出し、クロージング日との差額は、想定される価格を買い手側に支払ったうえで、正確な価値を精査、後日に調整する「価格調整方式」と、価格基準日で価格を固定、以後の事業損益は買い手に帰属させる「固定価格方式」(いわゆる「ロックド・ボックス」とよばれる方式)があると説明した。株式売買契約書(SPA)は、価格や、当局の許認可取得など取引実行の前提条件、会社価値毀損禁止など売り手の誓約条項、表明保証と補償などで構成。認識されたリスクを売買価格に反映しない代わりに、問題が起きれば金銭を払う補償について「バッテリーの問題を知りつつ、交換せずに車を売り、一定期間内に問題が起きれば、その交換費用を払うのと同様」と説明した。また、米国と欧州のM&A実務の違いに言及。米国は、価格調整方式が一般的で、広範な表明保証など、当事者がリスクを分け合う考えが強いが、補償上限額は低い。一方、欧州は、固定価格方式が一般的で、表明保証が限定的で、オークションでは売り主がDDを行うこともある。また、補償の上限額は高いなど「国によってM&Aの取引条件に考え方は異なるので、相手を理解することが重要」と述べた。
特別講演II (M&Aの実際)
最新のクロスボーダーM&A動向
~M&Aは日本を救う~
代表取締役
渡辺章博氏
日本企業の海外M&Aを支援する独立系M&Aアドバイザー、GCAの渡辺章博氏は、同社が自ら行った米国・サヴィアン社、欧州・アルティウム社のM&A経験などを話した。メディアでは、M&Aの失敗が注目されがちだが、失敗とされたケースでも、買収企業をきちんと経営し、売却して投資を回収した例を挙げて「実はM&Aはリスクの少ない投資」と訴えた。しかし、問題処理に経営資源を費やし、経営陣のリスク回避傾向が強まるといった問題もあるので、「良い企業を選び、きちんとDDをしてサプライズを減らすことが大事」と述べた。保険のほかに、リスクを緩和する方法として、現金ではなく自社株を渡して買収するスキームを紹介。この手法でサヴィアン社を2008年に買収した同社は、買収直後のリーマンショックで苦境に陥った際に「相手株主とリスクをシェアしていたことで助かった」と語った。また、買収後、順調に売上を伸ばすアルティウム社については「買収相手に過剰な期待圧力をかけず、相手がハッピーになるようにサポートすべき」とPMI(買収後の企業統合)の重要性を訴えた。「M&Aが日本を救う」をミッションに掲げ、投資立国となった日本の将来のために、海外M&Aでつくった価値を日本に持ち帰るのと同時に、「ベンチャー企業のイノベーション、人材を取り込むことも必要」と指摘。日本の大企業による、国内テクノロジー・ベンチャー企業のM&Aを進めるための取り組みを強調した。
ディスカッション&QA
M&A交渉の先にある確かな成長
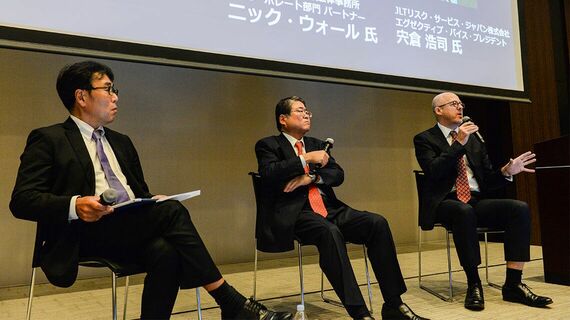
登壇者3人が会場からの質問に回答。DDをしたうえに表明保証保険が必要な理由について、宍倉氏は「オークションなどではDDの期間が2週間程度に限られ、専門家が徹夜で頑張っても、100%の問題発見は極めて困難だ。また、既知の事項は表明保証保険の免責となるが、DDを深堀りすると保険活用の意味合いは薄れるとの議論は、実態に即してない」と述べた。渡辺氏は、(DD資料を開示する)バーチャルデータルーム導入で、会社の様子を実際に見ないことも増えたことにより「DDの質の低下を感じる。問題への対応に経営者が時間を取られないよう保険もうまく使うべき」と話した。ウォール氏は「株主や経営陣が把握していないリスクに保険をかけることは重要。プロセス終盤に保険でカバーできない事項が判明すると、大きな問題になりがちなので、早い段階から検討すべき」と勧めた。


