


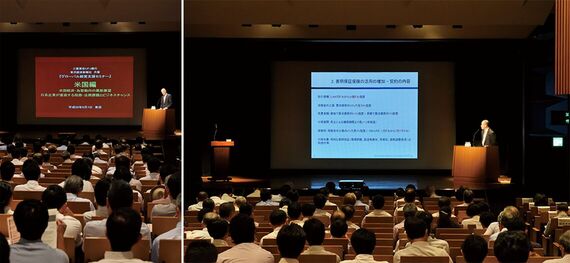
安定的に成長を続ける米国市場への投資を検討する 「グローバル経営支援セミナー米国編」が9月、 大阪、名古屋、東京の3会場で開催された。 東京会場では、約300人を前に、米国経済の現状や魅力、税務やM&Aの最新動向などに関する専門家らが講演。
三菱東京UFJ銀行
国際業務部長
開会あいさつで、
三菱東京UFJ銀行の小川浩一・国際業務部長は
「緩やかな拡大基調が続く米国市場は、グローバル展開のゲートウェイと位置づける日系企業も多い」と関心の高さを指摘。
米国のMUFGユニオンバンク、日本の同行国際業務部の両輪で「皆様の米国ビジネスを支援します」とアピールした。
共催:三菱東京UFJ銀行 東洋経済新報社
協賛:KPMG /あずさ監査法人、長島・大野・常松法律事務所
来賓あいさつ
商務担当公使
アンドリュー・ワイレガラ氏
米国大使館のアンドリュー・ワイレガラ氏は、米国連邦政府の投資誘致政策「SelectUSA」を説明。2016年6月に首都ワシントンで開催、17年も同時期に開催予定の「インベストメントサミット」への参加を呼びかけた。また、各州が、日本で日本語による情報提供をしているアメリカ州政府協会(ASOA)を紹介。米国への直接投資額2位(14〜15年)の日本への期待を示した。
第1部
「米国経済の現状と展望」
経営企画部
経済調査室長
佐藤昭彦氏
米国経済の中長期的成長力について、三菱東京UFJ銀行の佐藤昭彦氏は「先進諸国の中では平均年齢が若く、中国と比べても高齢化の進捗は緩やかです」と、人口動態の優位性を挙げた。米国では、海外から資金を集めることで資本ストックが順調に伸びていることに加え、トップ10企業が10年ごとに大きく入れ替わるなど企業の新陳代謝が活発なほか、盛んな起業、イノベーションが起きやすい環境もあり、経済活力は旺盛だ。こうした特徴について、佐藤氏は「1980年代以降、成長は鈍化しているものの、労働投入、資本投入、生産性向上の面で相対的に優位にあります」と指摘した。短期的な経済情勢については、好調な個人消費の一方で、ドル高・原油安の影響を受けた企業部門の設備投資が足を引っ張っていると分析。今後は「労働需給にはまだ緩みがあるので、引き続き雇用と賃金の上昇で消費を支えることが期待できます」と述べ、来年は2.1%程度の緩やかな成長を見込んだ。最後に、為替については、実質実効為替レートの点から中長期には円高を基調としながら、米国の利上げによる日米金利差拡大を受けて、短期的には円安に振れる展開を予想した。
第2部
「米国市場〜日本企業にとってのビジネスチャンス〜」【東京会場】
(ジェトロ)
海外調査部 米州課課長代理
伊藤実佐子氏
(【大阪・名古屋会場】
同課長代理中溝丘氏)
ジェトロの伊藤実佐子氏は、米国の魅力について、米国全体だけでなく、州ごとに見ても経済規模が大きく、米国最大のカリフォルニア州はインド、2位のテキサス州はメキシコを上回るなど「新興国50カ国が1国にまとまっていると見ることもできます」と語った。人種や学歴、考え方、言語、生活様式などの違いを内包する顧客層は多様性に富み、ビジネスインフラが整った地方は、企業の進出先として、労働・輸送コストが上昇している新興国に対抗する候補になり得ることも指摘した。ジェトロの米国進出日系企業実態調査では、黒字を見込む企業が14、15年と連続で8割超となるなど、欧州、アジアなど他地域に比べて好調さが目立ち、今後は、医療、環境、ITなどの分野の成長が期待されている。地域では、南東部、南部の各州が高い関心を集めており「事業コストの安さなどを背景に、製造業の集積が進んでいる」(伊藤氏)という。ジェトロでは16年、米国商務省SelectUSAと日米間の投資促進に資する趣意書(MOI)を締結。伊藤氏は「州政府事務所とも連携、支援しています。進出検討の際はご相談ください」と呼びかけた。
第3部
「米国税務における最近のトピック」
米国グローバルジャパニーズ
プラクティス
税務統括パートナー
五十嵐美恵氏
KPMGの五十嵐美恵氏は16年4月に発表された内国歳入法385条(過少資本税制)規則案について解説した。同案は、米国多国籍企業のコーポレートインバージョン(実効税率引き下げを狙った税率の低い外国への本社移転)対策とされるが、クロスボーダーや連結納税を選択していない米国関係会社間の借入れを負債ではなく、資本とみなすケースが増えることが予想される。借入が資本とみなされれば、支払い利子は損金算入が認められなくなり、元本の返済は分配とみなされ、米国税法上、配当、資本の払い戻しまたはキャピタルゲインとみなされるおそれがある。規則案は、貸し付け条件などの文書化を義務づける文書化規則、IRS(米国内国歳入庁)が、借入金の一部を負債、一部を資本と、分けて取り扱えるようにする区分規則、グループ内の分配や再編取引にかかる負債を資本として扱う要件を定めたリキャスト規則の主に3点で構成。年内にも最終化する方針とされ、五十嵐氏は「文書化に対応した手続きなどについて社内議論を始め、M&Aや再編を行う際には、抵触しない資金調達方法を検討しておくべきです」と述べた。また、工場やオフィスの新規および拡張投資や企業組織再構築における、税務プランニングの重要性についても言及した。
第4部
「米国法務における最近のトピック
─M&Aの最新実務を中心に」
ニューヨーク・オフィス
代表パートナー
渡邉泰秀氏
長島・大野・常松法律事務所の渡邉泰秀氏は、米国M&Aの最新トピックを紹介。最初に、売り主が企業、資産に関する表明を真実と保証する「表明保証」をめぐる保険の活用増加を指摘。保険料や審査期間の面で使いやすくなったが、カバーしきれない部分もあるとして、渡邉氏は「売買代金の一部を賠償金のために留保して第三者に預けるエスクローとの組み合わせ」を勧めた。二点目は反トラスト法執行の厳格化。民主党政権下では、当局が関連市場を狭く認識し、競争法上の問題が指摘されやすくなる傾向がある。審査に時間もかかるので、解約金を払って買収を解約できる契約条項を入れる例も増えている。また、国防上、懸念がある買収を審査する対米外国投資委員会(CFIUS)の適用も増加。渡邉氏は「審査に積極的に協力することが大切」と助言した。また、多くの上場企業が準拠するデラウェア州会社法が導入した、一定条件を満たせば株式公開買い付け後の合併に関する株主総会の承認を不要とする「ミディアムフォーム・マージャー」に関する規定を説明。最後に「買収は目的ではなくスタート」と、PMI(買収後の企業統合)の重要性を訴えた。


