1/3 PAGES
2/3 PAGES
――国内SaaS業界における過当競争はいつ頃から生まれ、顕在化してきたのでしょうか?
コロナ禍に当たる21年前後はSaaS企業の企業価値が大きく高騰し、VC(ベンチャーキャピタル)から大量の資金が市場へ供給された。その結果、あらゆるジャンルでソフトウェアが大量に開発され、市場における空白地帯が存在しなくなった。
加えて、23年10月のインボイス制度導入前などのバックオフィスDX需要の波が一巡したことで、DX意欲の高いアーリーアダプター層への普及が一通り完了した。現在は意思決定の遅いレイトマジョリティー層が中心となったことで、導入ペースの低下とCACの上昇を招いている。
当時の(SaaS関連企業の)年間売り上げ成長率は30%以上が普通だったが、それが軒並み10%台へ落ちてきたことで、市場の成熟化がはっきりと見えてきた。以前のように費用を投入すればリードが無条件に増えるフェーズは終わり、限られたパイを競合同士で奪い合う過当競争が表面化している。当社のクラウド事業はオーガニックで年平均成長15%

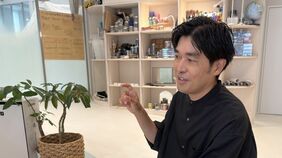
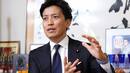
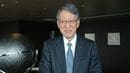
中村崇則(なかむら・たかのり)/1973年1月生まれ。96年4月、日本電信電話(現NTT)入社。2000年11月当社を設立し、代表取締役社長就任。01年にクラウド事業を開始し、「楽楽精算」などトップシェアSaaSを多数手がける。大学時代から株式投資に親しみ、かつては毎晩、寝る前に『会社四季報』を熟読するのが習慣だったほど投資好きの一面も(編集部撮影)
――再編の時間軸は、今後どうなっていくのでしょうか?
この記事は有料会員限定です
残り 1870文字