



1/4 PAGES
2/4 PAGES
3/4 PAGES
4/4 PAGES
その場合は、無理のない範囲での借り入れなので、特に問題はないと思います。要は、ローンに生活を縛られるかどうかという話です。
ライフステージの変化に、ローンは対応できない
子育て世帯が、子ども部屋も含めた広さの家を一般的な予算で買おうとすると、都心から離れた郊外を選ぶことになるケースが多いと思います。
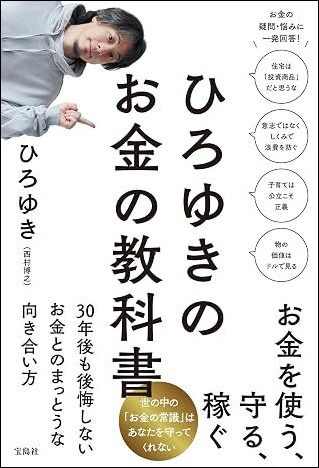
『ひろゆきのお金の教科書』(宝島社)。書影をクリックするとAmazonのサイトにジャンプします
埼玉や千葉の郊外にある一戸建てというのは、すでに「捨て値」に近い価格で取引されているものも少なくありません。30年後、こうした住宅の資産価値がどうなっているかを考えると、賃貸でこの価格帯のエリアに住むという選択肢のほうが、身軽で合理的な場合もあると思います。
ローンを組んで家を買うということは、その家に長期間縛られるということでもあります。子どもが独立したあと、広すぎる家を持て余しても、簡単には住み替えられません。
ライフステージの変化に合わせて身軽に動けるかどうかという観点からも、数千万円規模の借金を背負う判断は慎重にしたほうがよいと思います。
結局のところ、住宅ローンを組むかどうかという判断は、将来の金利や資産価値について、自分がどこまで確信を持てるかにかかっています。
都心の一等地のように資産価値が維持されやすいエリアで、無理のない返済計画が立てられるのであれば、ローンを組むという選択肢は十分にありだと思います。ですが、そうでないなら、賃貸という選択肢を軽視するべきではありません。
家を買うという行為には、どうしてもロマンや世間体が絡んできます。ですが、数千万円単位の借金を背負うかどうかは、そうした感情とは切り離して、数字だけで冷静に見極めたほうがよいのではないかと思います。
→住宅ローンはかなりの大博打。負けないように慎重な見通しを立てよう



※ログイン後、コメント入力が可能です。