


理由はさまざまあろうが、1つには、自らを転換させ続ける姿勢にある。非連続に変化する環境において、日本企業が勝ち続けるために学ぶべき経営の「作法」とは何かを考える。
非連続な変化が求める「転換」
20XX年の未来を予測するレポートや書籍があふれている。明るい未来を信じられるようなものがある一方、いやでも悲観的にならざるをえないたぐいも多い。
2050年に日本のGDPが6.4兆ドルになるとの予測もあるが*1、少子高齢化による人口動態の変化を鑑み、他の条件を仮に一定とすると、その達成には、生産性を現在の約2.4倍にする計算となる。GDPの成長だけが国の発展かという問いを差し置いても、実現するにはやり方だけでなく、やること自体を変えなければならない。つまり、改善という連続的な取り組みではなく、改革や転換という非連続な行動によってのみ到達できる。
やるべき転換の1つに、産業構造転換が挙げられる。日本の今後を考える際、避けては通れないビッグアジェンダだ。付加価値や成長性の高い産業へのシフトがうまく進まない状況が続けば、日本経済の先行きが暗くなることは自明である。
このような状況を脱却するヒントを探るべくさまざまに思考をめぐらせている過程において、企業の事業転換のあり方を分析していたところ、組織特性と収益性との関係に面白いポイントが浮かび上がった。今後GMIでは、さらに分析・考察を進め、事業転換、産業構造転換についてのヒントを探っていく予定だが、本稿では経営のグローバル化という文脈における企業特性にフォーカスし、未来を議論する1つの題材を提供したい。
組織特性と収益性の関係性
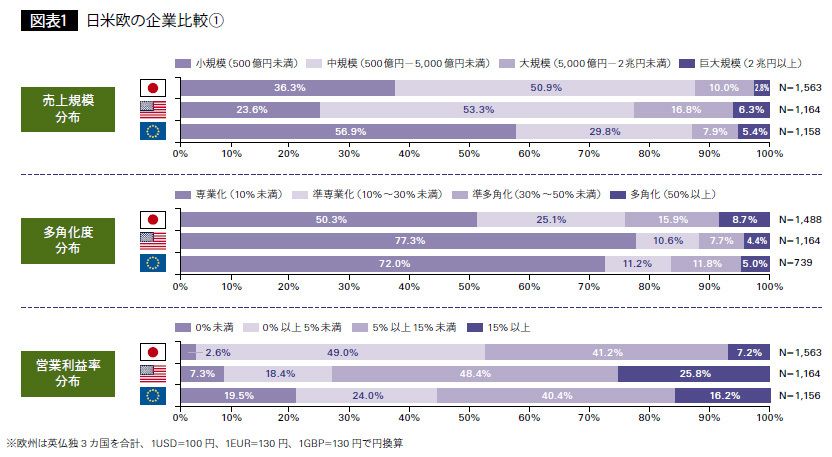
今回の分析では、日本および米国、欧州の上場企業から主要なインデックスを構成する企業を対象とした*2。組織特性としては、「売上高規模」と「多角化度合い*3」を、収益性には、本業で稼ぐ力を表す「営業利益率」を取り上げ、それぞれを4段階に分類した。
[図表1] 日米欧の企業比較①
日本企業の組織特性として、巨大規模の企業が少ない、多角化傾向の企業が多い(専業化企業が少ない)(図表1)という特徴が見られた。また、収益性の分布を見ると、極端に収益性が高い、もしくは低い企業の割合は小さく、一般的にいわれるように企業間格差が小さいことが確認された(図表1)。欧・米企業を見ると、欧州には小規模な企業が多く、反対に米国は比較的規模の大きい企業が多い。多角化度については、両者共に日本よりも専業系の企業割合が高い。また収益性については、日本と比較して企業間格差が大きいが、そもそもの利益水準の高さにあらためて気づく。
[図表2] 日米欧の企業比較②
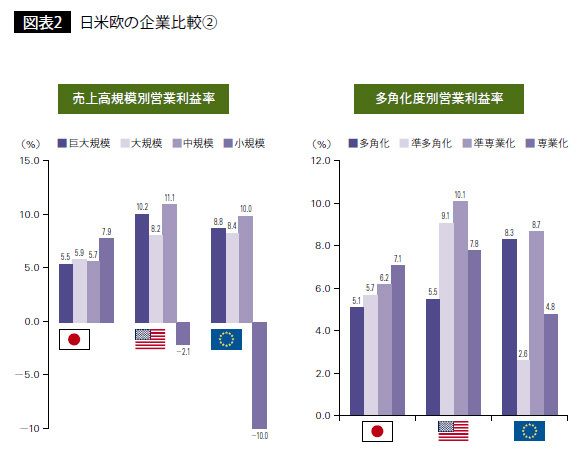
次に、組織特性と収益性との関係を見てみると、日本企業では、小規模企業のリターンが図抜けて高い、また、多角化度が低いほどリターンが高まることがわかった(図表2)。当然、ボラティリティ(変動幅)には注意を払わねばならないが、想像に難くない「教科書的」な結果といえよう。一方、欧州、米国企業では、規模の小さな企業は収益性が著しく劣る傾向にあったが、多角化度と収益性との関係性には明確な傾向は見られなかった。
[図表3] 日米欧の企業比較③
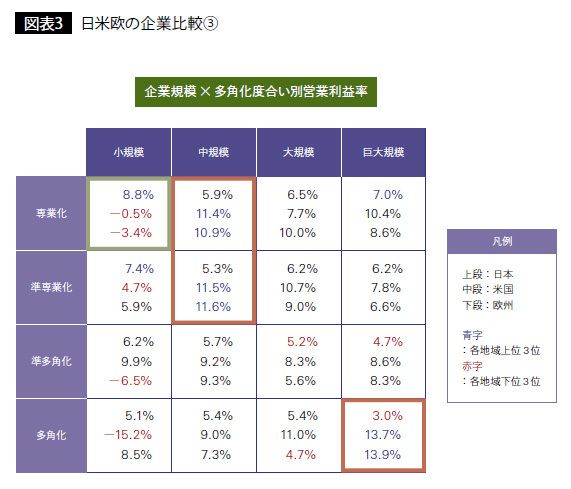
さらに、組織特性の2つのカテゴリを掛け合わせ、16セルからなるマトリックスを作成、各セルの収益性を確認したところ、日本は、ここまでの結果と同様「小規模」で「専業化」な企業ほど収益性が高くなる傾向が表れた(図表3)。欧・米系は、これまでこれといった傾向が見えなかったが、「中規模」で「専業化」系の企業の高収益性と共に、「巨大規模」で「多角化」をしている企業の収益性の高さが確認できた。閾値いかんで印象は変わるかもしれないが、欧・米に共通して表れたこの傾向、特に「巨大規模」×「多角化」セルにおける日本企業との差が、グローバル化時代の企業経営のあり方の一端を示しているのではないかと考える。
浮かび上がる日本企業の姿
日本企業と欧・米企業の比較から、“群”としての動態の違いが明らかとなった。
日本企業の特徴の1つには、規模が小さい企業、多角化度が低い企業の収益性が高いことがあった。これらの企業は専業的に取り扱う製品・サービスをとことん磨き、世界一、世界唯一の技術で稼ぐ。いわゆるグローバルニッチトップ企業はこの代表例だ。日本らしい、こだわりや繊細さを追求することに強みを持つ企業が多いことが表れているのであろう。昨年、『グローバル経営戦略2013』(東洋経済新報社)でも述べたように、良い意味で「地味で小さい」が稼ぐ日本企業の1つの形といえそうだ。
一方で、規模が大きくなり、多角化度が高まると、技術やサービスの力だけで高い収益性を確保することは難しくなる。このような企業が高収益を達成するには、ポートフォリオマネジメントや全体視点からの仕組み化などをリードする経営能力が問われる。しかし、日本企業の事業シフトは重く、グローバルレベルで経営インフラが整っているとは言いがたい。企業の形に合ったこの手(作法)の経営を苦手としていることが収益性の低さにつながっているのではなかろうか。
成功の偶然性と失敗の必然性
では、欧・米企業の一群は、どのように「規模」と「範囲」を両立する状態を実現しているのか。経営学の実証的アプローチの1つに、数百に上る企業を材料とした、企業の成功と衰退の要素の研究がある*4。それらをひもとくと、成功企業に案外と共通項は少ない。絶対的な経営者がリーダーシップを発揮した場合もあれば、事業転換が功を奏した場合もあり、その偶然性と必然性を見分けることは難しい。
反対に、グローバル企業への道半ばで衰退した企業には、似通った傾向が見てとれることは興味深い。環境を不変と捉え、一時点の成功に安住し事業の転換に遅れをとる、顧客の声や経営指標などが示す事実を受け止めなくなる、規模の拡大のみを追求して安易に買収に走るなど、日本企業で今、起こっている現象と恐ろしく符合する。これらの危険な兆候から衰退への必然の深淵に陥らず、生存確率を高めるにはどう歩むべきか。
グローバル経営の作法
日本には、世界から賞賛される成功モデルがあった。しかし、欧・米のグローバル企業が世界でビジネスを行うために築いてきた“作法”とは、見た目はわずかでも、結果としてはかなり異なるものになっている。現在においては、彼らがスタンダードであることをまず認識しなければならない。
作法として最も強いのは、わかりやすく表現された共通価値観である。これが常に求心力を持ち、企業の内外、つまりは社員と顧客の双方に多様性を抱えるグローバル企業の方向感を定めている。世界中でどれほど多様に事業を展開しようとも、基点となる価値観に立ち返ることで、ビジネスのスピードとリスク、何より「らしさ」というブランドをマネジメントすることができる。
また、未来を真剣に見通そうとする意識が非常に高く、経営者は正しい今と未来を見、リスクを取って進むべき方向を示す。そのため、既存ビジネスへの効率性要求は厳しくとも、未来を読むための投資は惜しまない。残念ながら、経営よりも運営に精いっぱいとなっている多くの現代日本企業の経営者にはそれができていない。
未来を見通す企業は、事業のポートフォリオのみならず、戦い方そのものを変化させることも厭わない。現在の主力事業から潔く撤退し、次代を担う事業に意志を持って投資する。撤退への障害や抵抗、モチベーション低下をマネジメントできてこその「たたみ方」、そして、10年後、20年後の世界や競争環境を広く長い視野で捉え、政策レベルを含めた未来のルール形成や新産業の創出にも先導的にかかわる「起こし方」が重要だ。
そして、組織が仕組み(機能)ベースで動いていることも作法の1つである。日本企業の特徴である人ベースの組織は柔軟性が高いとの指摘もあるが、グローバルで多様な人財が協働する組織では、リスクが人に依存する脆弱性のほうが懸念される。多様な人財が仕組みという作法を前提に、文化的な背景や価値観の多様性を共有しながら運営することで、日本的な「阿吽」に通じる経営が可能となる。
利益率の高さも含め、以上を少し乱暴に解釈すると、「転換」の準備を常に整えているというのが究極の作法といえよう。そしてここまで整える背景には、グローバルで勝ち続けていくための哲学や美学のようなものの存在があるのではなかろうか。
日本を基点にグローバルビジネスを牽引
グローバルに戦うことを選択したのならば、前出の作法を身に付けた上で、日本的あるいは日本人的要素を上乗せする発想を持ちたい。間違っても作法自体を、文化、言語、地理、すべてにおいて同質性が高く心地の良い、古き良き日本に求めてはならない。身に付けた作法を日本人の得意とする柔軟性や強いこだわりを持って使いこなす。日本らしさにも“現代語訳”が必要なのだ。
また、とかく日系対外資という対立軸をつくりがちだが、突き詰めて考えれば、グローバルかノングローバルかが企業の形を決めることも忘れてはならない。
そして、グローバル企業になるということは、本来、母国日本を基点にグローバルに経営することであり、やみくもに海外に出て行くことではない。この視座は、日本再興戦略において「立地」という言葉で語られているように、日本を世界一ビジネスのしやすい国にするという、時の政権の方向とも合致している。日本を基点に世界のビジネスを牽引する未来を皆で実現していこう。
photo: Hideji Umetani
注釈
*1:OECD“Economic Outlook No.91.”
*2:日本はTOPIX構成銘柄、米国はNYSE総合指数構成銘柄、欧州はFTSE総合指数(イギリス)、CAC全株指数構成銘柄(フランス)およびCDAX指数構成銘柄(ドイツ)を分析対象とした。
*3:今回は全体売り上げ(100%)から売上高構成比率が最大の事業の売上高構成比率を差し引いた数字を使用。たとえば、売上高構成比率が最大のA事業の売上高構成比率が20%の場合、多角化率は80%となる。
*4:成功と衰退の主な参考文献:ジェームズ・C・コリンズほか『ビジョナリー・カンパニー 1~4』山岡洋一ほか訳、日経BP社、1995~2012年。
ジャグディシュ・N・シース『自滅する企業─エクセレント・カンパニーを蝕む7つの習慣病』スカイライト コンサルティング訳、英治出版、2008年。
ポール・キャロル、チュンカ・ムイ『7つの危険な兆候─企業はこうして壊れていく』谷川漣訳、海と月社、2011年。
ジョセフ・バウアー、ハーマン・レオナード、 リン・ペイン『ハーバードが教える 10年後に生き残る会社、消える会社』峯村利哉訳、徳間書店、2013年。
デロイト トーマツ コンサルティング パートナー
電機、自動車、IT、小売、エネルギーなど、多業種の日本企業におい て、グローバル本社や地域統括、ファイナンス機能などを対象とした、 グローバル組織/機能戦略の構想、 実行を支援。現在は、GMIのリードパートナーとして、日本企業のグローバル競争力強化に向けた提言活動を推進。早稲田大学大学院会計研究科 非常勤講師。日本CFO協会 主任研究委員。


