「投資」は自分で。では保険はどうだろうか?
横川 由理さん
横川 最近では、NISAなどの普及で投資が身近になり、「投資」はネット証券を通じて自分で運用する人が多くなってきましたが、「保険」についてはまだまだ対面で人に相談して決めるケースが少なくありません。
なぜ投資は自分でできるようになったのに、保険は人に任せてしまうのか。その理由は2つあると私は考えています。
1つはこれまで保険が対面で販売されてきたので、他人に任せるのが当たり前という固定観念。もう1つは、保険は病気や入院など人生の「いざというとき」を考えなければならない。そのため、投資に比べるとどうしても楽しい気持ちでは進められず、実感が湧かないから。加えて保険は仕組みが複雑で、「自分で選ぶのは難しい」と感じやすい傾向がある。だから、多くの人が「詳しい人に相談して決めよう」と考えるのでしょう。
池野 横川さんは保険が複雑になった背景についてどう考えられていますか?
池野 かおりさん
横川 保険は「死亡したら保険金を払う」「入院したら給付金を払う」という、とてもシンプルなものです。しかし、一部の保険が複雑になっている背景には、営業職員を通じて販売することが一般的だった時代に、さまざまな保障を組み合わせ、商品としての魅力や収益性を高めてきたという経緯があります。
その結果、保険には複雑な商品名や特約名が増え「結局、どんなときにお金がもらえるのか」が、名前を見ただけではわかりにくくなっています。
保険は、保障を組み合わせるほど複雑になり、複雑になるほど、消費者自身が「本当に必要な保障なのか」を判断することが難しくなります。だからこそ、「保障が充実している」という説明だけでなく、実際にどんなときに、いくら支払われるのかを確認することが大切です。
池野 保険の仕組みが複雑だから、人に相談するという流れなのであれば、保険会社としては「保険を複雑にしないための取り組み」が必要ですね。
横川 はい。保険に加入する際には「自分にとって、何が必要で、何が必要でないか」、その内容や価値を見極めることが欠かせません。自分の貯蓄ではどうにもならない大きな金額に対し、備えるのが保険です。自分のことは自分がいちばん知っているはずですから、そもそも人任せにできるものではないはずです。保険に入ることは、保険料という対価を払って保険会社にリスクを引き受けてもらうことです。「保険なんて要らないよ」という考えの方は、もしものときに必要なお金を、自分で用意することになります。独身の方はさておき、ご家庭のある方は保険に入ることを考えたほうがいいでしょうね。
池野 そうですね。保険の検討に当たっては、まず社会保険制度を知ることから始めてもらいたいです。日本は社会保険制度が充実しているので、公的保険(高額療養費制度や遺族年金など)があることを前提に検討し、すべてを民間の保険で賄おうとしないことが大事です。保険料の負担で生活が圧迫されては元も子もないので、気をつけていただきたいですね。
“掛け捨てはもったいない”は本当か? 「貯蓄型保険」の“利回り”と“返戻率”
横川 対面で保険の相談をすると「掛け捨てはもったいないから」と貯蓄型の保険を勧められることがよくあります。実際に貯蓄型の保険を選ばれる方も多いですね。しかし、「掛け捨て」というネーミングには支払ったお金が戻ってこない(=捨てる)ような思い込みがあることに気づいてほしいのです。
「掛け捨て」は本来、「保障型保険」と呼ぶべきものであり、なぜ保険会社が「貯蓄型保険」のほうを勧めるのかといえば、「保障型保険」よりも「貯蓄型保険」を売ったほうが、保険会社の保険料収入が大きくなるからです。一見、「貯蓄型保険」のほうがお得に思えるのは、「保障型保険」の「掛け捨て」というネーミングと、「貯蓄型保険」の数字の見せ方を逆手に取っているからで、買いたくなるようにする売り方に問題があるのではないでしょうか。
金融商品では、「利回り」といえば、1年間の平均的な収益率を指すのが一般的です。ところが保険商品では、「返戻(へんれい)率」115%といった、返戻率で表示する場合が多い。返戻率は利回りと違って、運用した期間までは考えません。返戻率が30年で115%ということは、利回りに直すと0.95%ほど(注1)。これは、一部の定期預金の金利よりかなり控えめです。返戻率だけを見て、「お得だ」と思い込まないことが大切です。
(注1)返戻率115%に対する利回り(約0.95%)は、30年間、毎年同じ金額を積みたてた場合に、年平均でどのくらいの利回りになるかを計算したものです。これは、運用で得た利益も含めて計算する複利ベースの利回り(内部収益率:IRR)です。一方、最初にまとまったお金を一括で預けた場合の単利計算による利回りは年0.50%になります。積み立てる場合と、最初に一括で預ける場合では、計算方法が異なるため、同じ利回りにはなりません
池野 私自身、返戻率115%と聞くと、「そんなに返ってくるなら、お得だな」と思いましたが、利回りに直すと見え方が変わりますね。
横川 「貯蓄型保険」は名前のとおり「貯蓄」と「保障」を同時に1つの商品で賄うものです。「貯蓄型保険」は、保障機能に特化した「掛け捨て(保障型)の保険」と比べて、貯蓄部分の存在が毎月の保険料を押し上げる傾向にあります。そのため、保険料を抑えようとすると、どうしても保障が小さくなってしまう。万が一のときに保障が足りないということがあっては保険に入っている意味がありません。
必要な保障を確保するという保険本来の目的、そうしたことからも、保障と貯蓄は分けて考えることが大切だと、私は考えています。「貯蓄型保険」に入ることは本当にもったいない。なぜなら、大切な資産を運用する機会を奪われてしまうからです。
池野 興味深いお話です。詳しく説明していただけますでしょうか。
30年後の資産に大差? 「貯蓄型」と「掛け捨て(保障型)+投資」を比較
横川 試しに、「貯蓄型」と「掛け捨て(保障型)」の保険では、将来の資産にどのくらいの違いがあるのか、計算してみましょう。次の表を見てください。30歳の男性が死亡保険金1000万円の「貯蓄型保険」に入った場合を例に考えてみます。保険料は、(公財)生命保険文化センターの資料を参考にして、月2万7700円で試算します。
この場合、「貯蓄型保険」に入った人が1年間に支払う保険料は、月2万7700円×12カ月=33万2400円になります。「掛け捨て(保障型)の保険」に入った場合は、同じ資料を参考に、月3600円の保険料を用いて試算します。その場合、1年間に支払う保険料は、月3600円×12カ月=4万3200円です。
「貯蓄型保険」には、貯蓄に回るお金と保障にかかるお金の両方が含まれています。そこで、33万2400円の保険料のうち、4万3200円が保障にかかるお金だと仮定します。すると、残りの28万9200円が貯蓄分に回るお金ということになります。「掛け捨て(保障型)の保険」で同じ保障を確保し、貯蓄型保険に払う場合との差額である28万9200円を自分で運用、投資に回したらどうなるかを考えてみましょう。
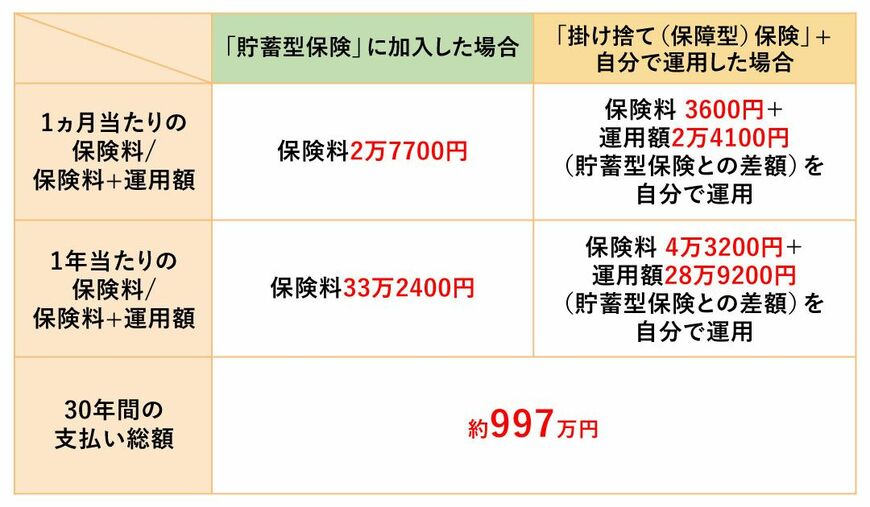
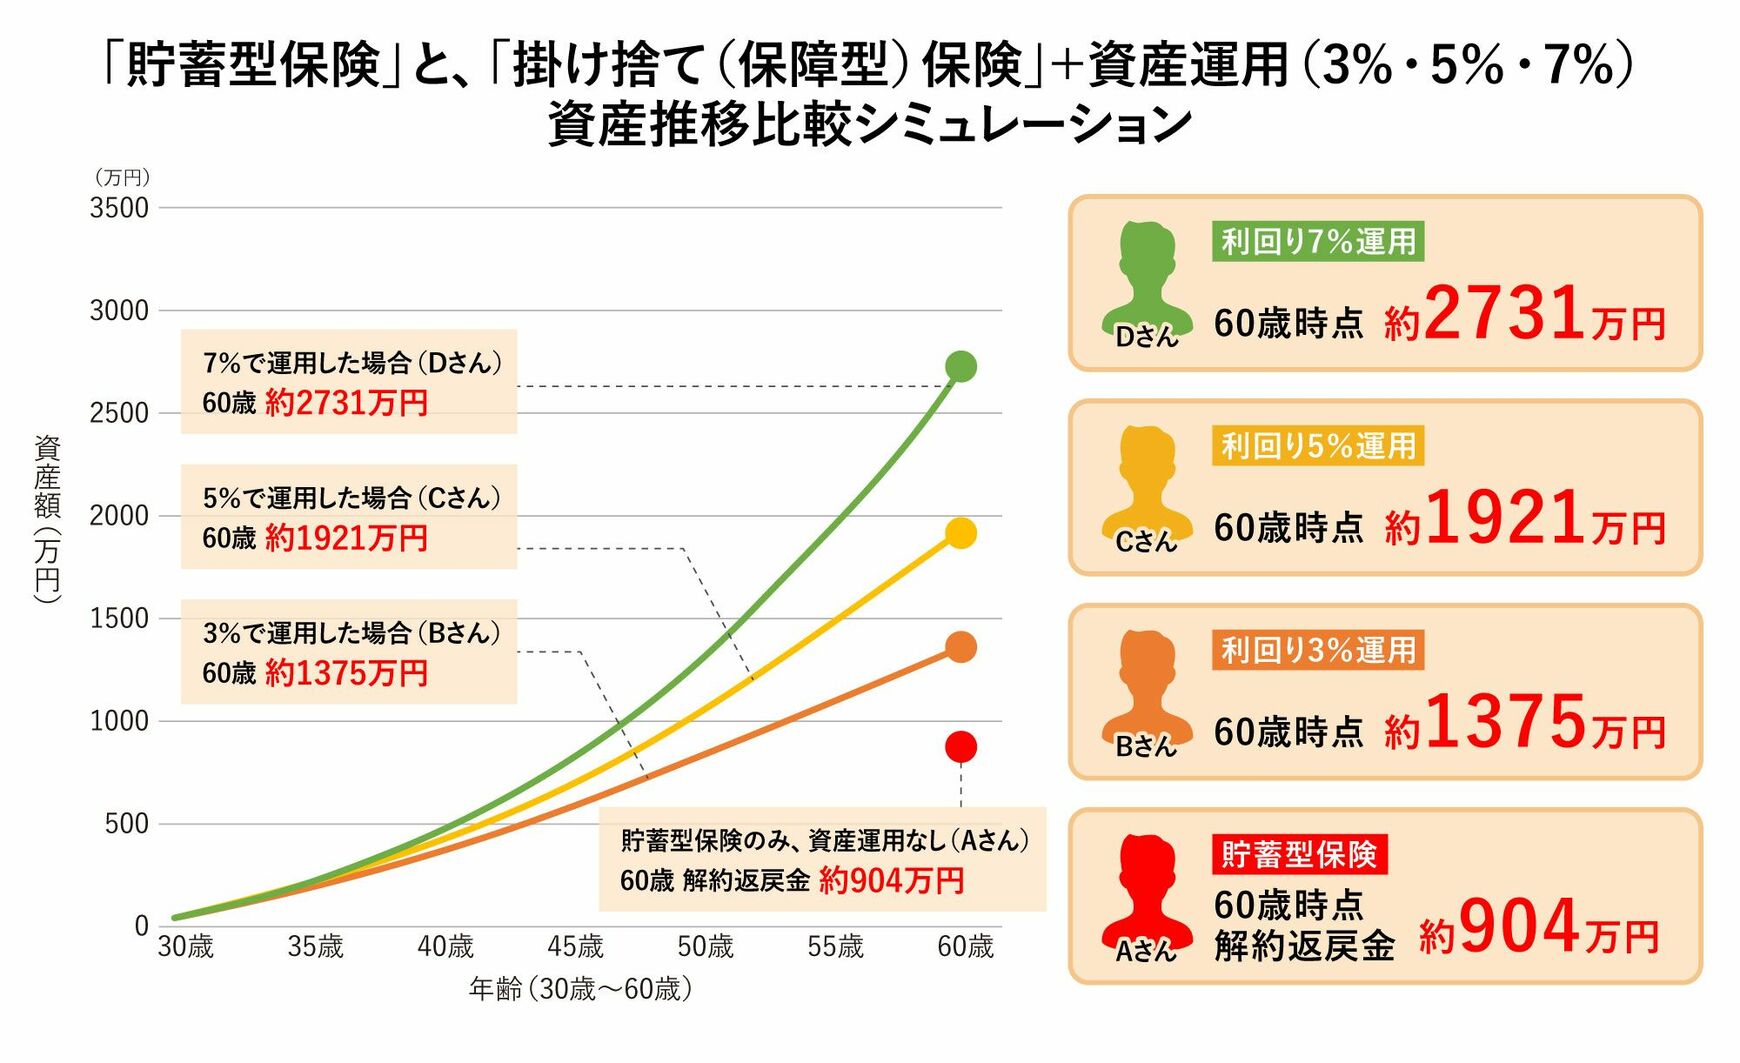
「貯蓄型保険」に入った場合と、「掛け捨て(保障型)の保険」に入って差額を運用した場合を比べると、30年後にはどれくらいの差が生まれるのでしょうか。「貯蓄型保険」を選んだAさんは、毎年、年末に保険料を30年間支払いました。30年後、60歳になったときに解約すると、受け取れる解約返戻金は904万円です。
一方、Bさんは「掛け捨て(保障型)の保険」を選び、保険料を4万3200円に抑えました。貯蓄型保険との差額である28万9200円を3%で運用できれば、60歳時点で約1375万円になります。同じように、5%で運用したCさんは、約1921万円、7%で運用したDさんは、約2731万円です。わずかな利回りの違いでも、30年という長い期間ではこれほど大きな差になります。さらに運用期間が長くなればなるほど、その差は広がっていきます。
池野 このように比較してみると、かなり大きな差がありますね。
横川 大きいですよ。現在、30年の日本国債で運用すると利回りは4%くらい。驚きですね。解約返戻金との差額が保険会社の利益につながります。
そう考えると、「自分で運用する」のと「保険会社にお金を預け、保険会社が運用する」のでは、最終的に「自分が」受け取れる金額に大きな違いが生じることがわかります。保険会社に任せた場合には、預けた金額から保障に必要な部分や保険会社の運営コストなどが差し引かれるためです。
もちろん、投資には元本割れのリスクがあり、将来の運用成果が保証されているわけではありません。それでも、これだけ大きな差が生じる可能性があるのなら「保険は保障のために必要な分だけ加入し、貯蓄や資産形成に回すお金は、自分で運用する」という考え方を検討してみてもよいのではないでしょうか。
「自分で選ぶシンプルな保険」へ、ライフネット生命が貫く情報開示
池野 自分で保険を選ぶ大切さはわかっていても、人に任せたくなる気持ちもわかります。任せきりで選んでしまうことには、どんな懸念があるのでしょうか?
横川 保険の相談は対面の場合、無料でできますが、相談員は保険を販売する人です。保険は専門用語が多く、商品の仕組みも複雑なことから、内容を理解しないまま加入するケースが後を絶ちません。そもそも、販売する側に相談するということは、販売する側の利益が関係するかもしれないと認識する必要があります。そのため、保険は自分で調べて選んだほうがいいと思っています。
保険を考えるうえで大事なことは「何が起きたら、わが家は金銭的に困るのか」ということ。今はインフレも進んでおり、日々の生活費を賄うことも大変です。保険は「掛け捨て(保障型)の保険」を選ぶことで、保険料を抑え、当面使う予定のないお金は投資に回すことも検討してみましょう。月々の保険料が負担に感じられる場合は、今の保障が必要なものか見直してみるのも1つの方法です。
池野 ライフステージの変化や家計の状況に合わせて、保障内容を柔軟に見直したりすることも大切ですね。なお、ライフネット生命は必要なタイミングで必要な保障を柔軟に備えていただきたいので、どの商品もすべて「掛け捨て(保障型)の保険」です。そして、ネット専業の保険会社なので、店舗や営業職員に関わる費用が削減でき、お手頃な保険料で商品をお届けしています。
ただ、人を介さないネット保険だからこそ、「なぜ安いのか?」「ちゃんと払ってもらえるのか?」といったご不安の声もいただきます。そのため、その不安にお応えできるよう「顔の見える会社にする。経営のこと、商品のこと、社員のこと、どんな会社なのか、正直に伝える」ことを「ライフネットの生命保険マニフェスト」に掲げ、積極的な情報開示をしています。
例えば、当社は国内の生命保険会社では唯一(注2)、保険料の中身である「付加保険料(事業費や人件費などの運営コストに当たる部分)」と「純保険料(将来の保険金支払いに充てられる部分)」の内訳をウェブサイト上で包み隠さず公開しています。これもお客様が保険選びをする際の不安や迷いを最小限にできないかと考え、開示に至りました。
(注2)2026年9月時点、ライフネット生命調べ
横川 保険料が安いというだけではなく、「なぜ安くできるのか」がわかることも大切ですね。保険料の仕組みを開示していることで、契約者も納得して選びやすくなるのではないでしょうか。また、保険金の支払いがスムーズであることも、契約者にとっては大きな安心につながるでしょう。保険は「入るとき」だけではなく、「必要になったとき」の対応も大切だと思います。
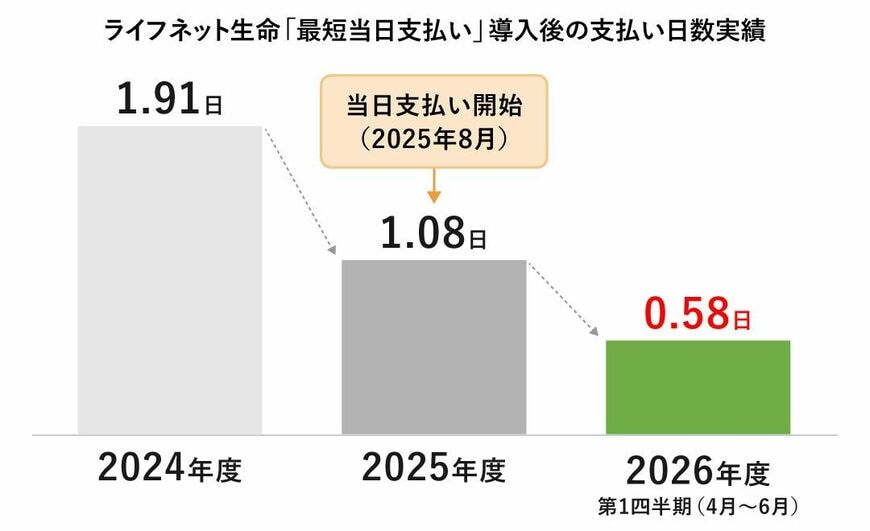
池野 はい。生命保険会社の最も大切な責務は、ご契約者様の万が一の際やご病気の際に、迅速かつ確実に保険金・給付金をお届けすることです。 そのためライフネット生命では、デジタル技術を活用し、当社が請求書類を受け取ってから、最短で当日中に保険金・給付金のお支払いができる仕組みをつくり、2025年8月からサービスを開始しました。直近の平均支払い日数は0.58日(注3)となり、サービス導入前の2024年度と比較すると、平均日数が半分以下に短縮できています。
(注3)団体信用生命保険は除外。書類受領日の翌営業日から着金日までの日数で、土・日・休日を除く。
例:書類が到着した当日にお支払いを決定し、当日中に着金した場合は「0日」。事実の確認を行った事案や請求書類に不備があった事案は除外
この利便性と安心感を両立させることで、「ライフネット生命を選んでよかった」と感じていただきたいですね。
AI時代に求められる金融リテラシーと、後悔しない保険選びの第一歩
横川 自分で保険を選ぶ場合、ネットやAIに聞いてみる人が増えてきました。ネットやAIの普及で、多くの情報が得られるようになった一方で、情報の正確さを見極めることが求められていますね。出てきた情報を鵜吞みにせず、信頼できる情報源なのか、信頼できるサービスの提供元なのかを見極めるためには、「自分の軸を持って、納得して選ぶ」ことが大切です。
それには、「自分と家族に何が起きたら、家計はどう困るのか」という問いからスタートするとよいでしょう。「リスクに備えること」を目的とした手段の1つに保険があります。まずは、自分の家計が今どうなっているのかを確認したうえで、
池野 保険を選ぶときには、「自分にとっての判断材料を正直に開示してくれているか」という視点を大切にしてほしいです。条件や見た目の安さだけに惑わされず、誠実な情報開示を行っている保険会社を選ぶことが、結果として自分に合った納得のいく保険選びにつながると思います。そのために、ぜひ当社の透明性ある情報やサービスを活用してください。